SELIC 15,00% ▲ 0,00pp IBOVESPA 132.480 ▼ 0,4% IPCA (12m) 4,2% ▲ 0,1pp USD/BRL 5,42 ▼ 0,2% CDI 14,90% — estável IFIX 3.310 ▲ 0,3% SELIC 15,00% ▲ 0,00pp IBOVESPA 132.480 ▼ 0,4% IPCA (12m) 4,2% ▲ 0,1pp USD/BRL 5,42 ▼ 0,2% CDI 14,90% — estável IFIX 3.310 ▲ 0,3%

Categoria: Investimentos

Análise dos tipos de investimentos disponíveis em nosso mercado, as estratégias adequadas, os perfis dos investidores e outros temas de finanças.

  • A IA está patinando e isso pode custar caro para o mercado.

    A IA está patinando e isso pode custar caro para o mercado.

    De 2019 para cá, o valor de mercado das empresas americanas em bolsa subiu de US$ 33 trilhões para US$ 78,74 trilhões, uma alta de 132%, com o acréscimo de US$ 44,8 trilhões ao estoque de riqueza daquele país. É um resultado excepcional que, por sua natureza, pode ter agregado vários pontos percentuais ao PIB do país, por meio do efeito riqueza, investimentos privados e outros canais. Essa valorização das empresas americanas deu-se por sua enorme capacidade de gerar lucro, de sua capacidade de competir em muitos mercados, de sua criatividade e várias outras qualidades. Mas uma parte significativa dessa valorização se deu, em grande medida e talvez mais mais do que pelas qualidades que citei, da expectativa de geração de lucros gigantescos com a Inteligência Artificial (1). NVIDIA, Microsoft, Alphabet, Meta, Tesla, SpaceX, Micron, e várias outras subiram de forma espetacular, não pelos lucros gerados em IA, mas pelos que serão gerados daqui para a frente.

    O Goldman Sachs tem a expectativa de US$ 1 trilhão de gastos globais com IA nesse ano, sendo US$ 581 bilhões só nos EUA. O JP Morgan aposta que serão gastos US$ 5,5 trilhões no setor até 2030. A McKinsey, por sua vez, estima que a IA generativa tenha potencial para produzir de US$ 2,6 trilhões a US$ 4,4 trilhões anuais em benefícios econômicos, considerando 63 aplicações empresariais. Esses ganhos decorreriam de aumentos de produtividade, redução de custos e ampliação das receitas em diferentes atividades. São números gigantescos e mostram um enorme potencial dessa nova tecnologia e, o que nos importa para essa postagem: muitos lucros para as empresas envolvidas. Mas é aí que mora o problema, já que não sabemos ao certo se esse crescimento terá essa magnitude, se ele trará os ganhos que se esperam e, tão importante quanto, quem serão os ganhadores. Os ciclos de revoluções tecnológicas mostram os enormes ganhos que eles proporcionam às empresas e à sociedade, mas também mostram que essa coisa toda não tem nada de linear. Há momentos de explosão de crescimento, seguidos por recessões e quebras de empresas. Há momentos em que surgem indivíduos e empresas inovadoras que prometem um enorme sucesso, mas depois acabam sendo punidas por um ciclo de correção dos exageros cometidos na fase de euforia. E a questão é sempre essa: quem vai ganhar e quem vai simplesmente desaparecer do mapa?

    Estamos vivendo um momento em que ninguém está se importando muito com isso. Grandes bancos, fundos de investimentos, empresas de Venture Capital (2), empresas de Private Equity (3), imprensa especializada e os investidores pessoas físicas (os sardinhas, ou naives). Mas alguns investidores qualificados já começam a levantar dúvidas quanto ao verdadeiro potencial da IA em gerar receitas, de seus custos, das empresas que poderão vencer a batalha, do tamanho da alavancagem (endividamento!) desse ecossistema e dos efeitos de juros mais elevados em decorrência da inflação e da pressão dos déficits públicos globais, sobretudo do americano.

    Como são vários trilhões de ganhos para muita gente importante, é bastante razoável pensar que o problema é grande demais para pensarmos sobre isso. Talvez seja melhor ficarmos quietos e aproveitarmos a maré de grandes ganhos enquanto podemos. Vamos nos juntar à festa! Mas preste atenção, o índice S&P500 bateu a máxima histórica de  7.850 em 06 de outubro e caiu 3,5%, desde então. O Nasdaq, de grande participação de empresas de tecnologia, bateu a máxima histórica de 31.300 e caiu 5,5%. As FANG+ (a grandalhonas da tecnologia, agora chamadas de hyperscalers) caíram 7%. As ações do Nasdaq CTA AI (empresas expostas à IA) caíram 13% e recuperam alguma coisa em dois pregões, graças ao IPO da Anthropic, sobre o qual vou falar mais à frente. Essas quedas são normais em ciclos de alta e as chamamos de realização. Os investidores, em algum momento do ciclo de alta, resolvem colocar algum lucro no bolso e vendem parte das ações que subiram, fazendo o mercado cair para depois continuar subindo.

    O problema dessas quedas atuais é que elas vieram junto com os balanços de Meta, Alphabet, Microsoft e Amazon, que mostram resultados ligados à IA muito ruins, exceto pela Meta. As empresas estão gastando muito dinheiro, estão fazendo dívidas e começam a perder fluxo de caixa. Empresas como essas, já estabelecidas e com mercados formados e consolidados, raramente perdem capacidade de gerar caixa em seus balanços. Aliás, essa é característica mais emblemática de gigantes como elas. Admiramos sua solidez e sua capacidade de gerar caixa com seus lucros. Ocorre que a IA está comendo boa parte desses lucros, para que sejam construídos os datacenters que vão dar suporte aos produtos de IA que, se tudo der certo, serão vendidos no futuro. E aí é que está o ponto chave: por futuro devemos entender, ao menos em finanças, algo que não aconteceu e que, com alguns modelos, esperança e espírito de luta, poderemos transformar em verdade trimestres à frente. Sempre há uma margem de erro e muitas coisas podem acontecer para desafiar nossas esperanças e espírito de luta. Da mesma maneira que Sam Altman, o guru da Open AI, milhares de banqueiros, gestores e investidores estão apostando muito dinheiro que as vendas de tokens vão render trilhões de lucros no futuro.

    Hoje saiu a atualização do S-1 da Anthropic que está disponível no site da SEC, a CVM dos EUA. O S-1 é um documento de mais de 300 páginas que conta a história da Anthropic desde 2023 e faz algumas projeções para o futuro. No dia 26/10 ela subiu o S-1 com resultados até o segundo trimestre desse ano e hoje ela subiu o resultado do terceiro trimestre. O mercado ficou extremamente feliz com essa notícia que, junto com a queda de 7% do petróleo (4), fez o mercado se recuperar, ao menos até o momento em que Apple fez os investidores ficarem infelizes com seu resultado. O tradicional vai e vem do mercado, claro. Mas, a despeito de tudo isso, vamos olhar a Anthropic porque, afinal, ela é muito importante. Uma parte significativa desses trilhões que iremos ganhar no futuro virão dos produtos que ela vende.

    Vejamos a evolução dos resultados empresa, em bilhões de dólares dos EUA:
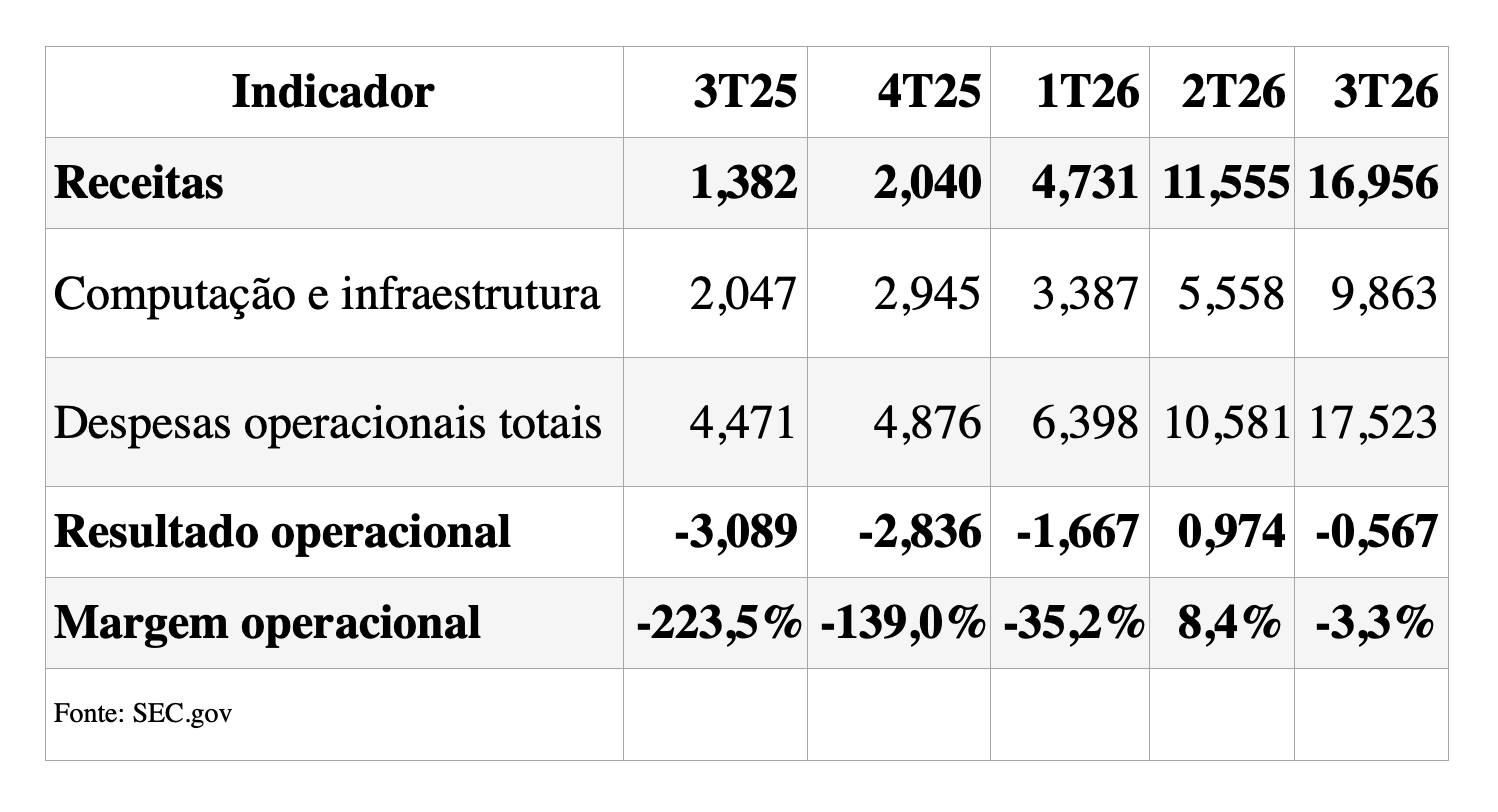
    Tabela com indicadores financeiros, incluindo receitas, despesas operacionais, resultado operacional e margem operacional, com dados trimestrais.

    As receitas cresceram de forma vigorosa entre o terceiro trimestre de 2025 e o terceiro trimestre de 2026: de US$  1,38 bilhão para US$ 16,95 bilhões, uma alta de 1.126% em um ano. Isso é resultado do aumento do número de clientes e da mudança de tarifação de seus serviços. Vale notar, adicionalmente, que o prejuízo operacional caiu de US$ 3 bilhões, para US$ 567 milhões. Uma boa informação, não fosse o fato de que ela teve lucro no segundo trimestre e voltou para o prejuízo no terceiro. Isso acontece, explicam os executivos da empresa, porque suas despesas de computação são apuradas em regime diferenciado. Ela aluga grande parte da capacidade computacional que utiliza para testar e rodar seus modelos. E a utilização dessa capacidade computacional, que é gerada nos datacenters, é feita sob contratos de longo prazo, cuja maioria é de caráter inegociável, ou seja, deve ser pago independente da utilização ou não. Os compromissos são esses:
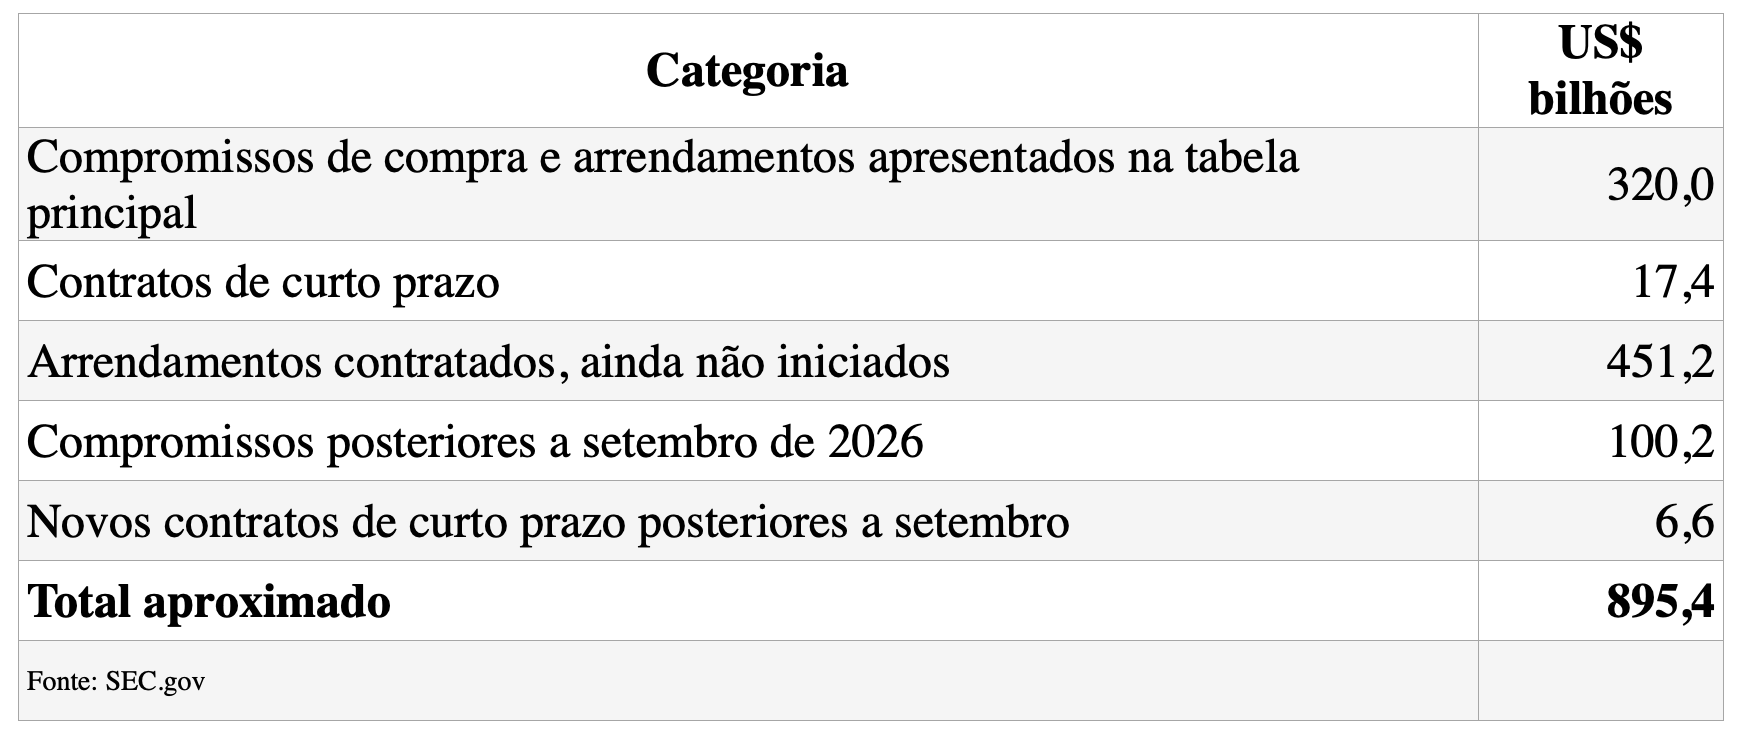
    Tabela com compromissos financeiros, incluindo compras, arrendamentos e contratos para diferentes prazos, totalizando aproximadamente 895,4 bilhões de dólares.

    Sim, é o que você entendeu, ela deverá pagar para terceiros o valor de US$ 895,4 bilhões nos próximos anos, independentemente de quanto faturar. A maior parte disso ela deve para as empresas bem conhecidas, abaixo:
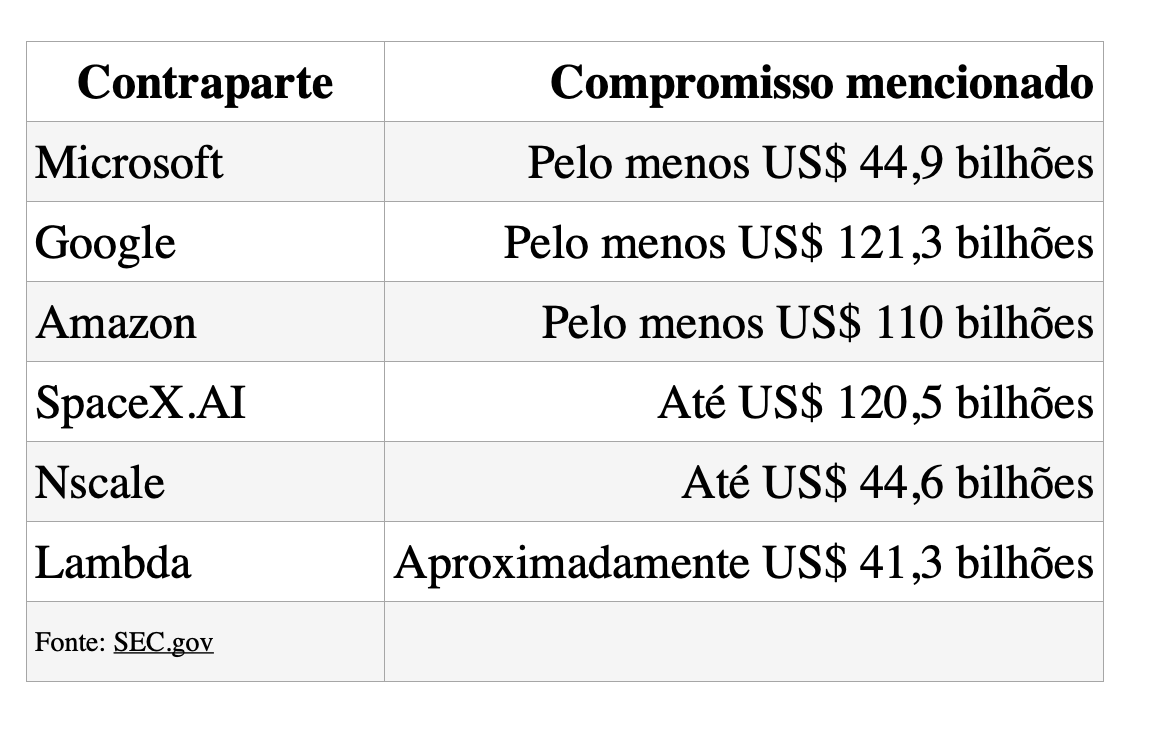
    Tabela apresentando compromissos financeiros de empresas como Microsoft, Google, Amazon, SpaceX.AI, Nscale e Lambda.

    Duas coisas são interessantes: ela deve bastante e boa parte das receitas futuras das grandalhonas da tecnologia são com a Anthropic e com Open AI. Esses compromissos serão  de algo como US$ 45 bilhões por ano até 2030 e, depois, de US$ 150 bilhões por ano. Além desses US$ 895,4 bilhões ela deve outros US$ 175 bilhões, que podem ser convertidos em ações.

    Mas as preocupações não param por aí:

    • Ela tem uma concentração grande de suas receitas em alguns clientes, o que a torna vulnerável a um  número modesto de empresas.
    • Uma parte significativa de seus clientes são Startups ou empresas de Private Equity, que trabalham alavancadas, com dívidas que dependem dos juros de mercado. Os juros estão subindo para o setor privado em decorrência da inflação, do déficit público dos EUA e do aumento da percepção de risco sobre o setor. A Oracle está pagando o equivalente a 293 pontos base acima dos títulos do Tesouro dos EUA; o da Meta está em 119 pontos e o da Apple em 44 pontos base. A apple é uma grande geradora de caixa, ao passo que Meta e Oracle são perdedoras de caixa, o que torna seus custos de dívida maiores. A Oracle é campeã porque seu fluxo de caixa negativo e sua dívida são muito maiores que os da Meta. Com a pressão sobre os custos de dívida e sobre o setor, que têm fluxos de caixa negativos, a situação dos clientes da Anthropic fica mais vulnerável.
    • Não há garantia de que as receitas continuarão a crescer mais rápido que as despesas. As despesas estão pressionadas pelas condições apertadas da produção de chips, infraestrutura e energia. Além disso, as receitas podem ter uma taxa de crescimento limitada pela competição, já que Microsoft, Alphabet e Meta também querem crescer nesse setor. Para complicar ainda mais, as concorrentes chinesas têm preços muito menores e vantagem de “customização”, que podem reduzir os preços unitários do setor.

    São vários elementos que nos chamam atenção todos os dias para os riscos envolvidos nos investimentos da IA. Não estou considerando a discussão econômica e nem os riscos existenciais. Essas discussões eu fiz em dois calls especiais, um sobre o livro Poder e Progresso, do Daron Acemoglu (5), e o outro, “Inteligência Artificial: o fim do mundo?”, com as posições a Aghion e Acemoglu sobre o tema (6). Considero que o mundo terá uma enorme melhora com as contribuições da IA nas descobertas científicas e na melhoria da produtividade dos negócios. A questão que coloco aqui é sobre o desafio financeiro: quem ganhará, quanto ganhará e quando ganhará. O duro dessa parte é que precisamos esperar o “futuro” acontecer para saber de forma determinística, sem chance de errar. Até lá, o futuro é isso que vemos todos os dias no mercado: muita expectativa, muita esperança e muita sorte!

    (1) DT proibiu o uso do termo Inteligência Artificial e está obrigando a todos que usem Super Inteligência. Declino, obrigado!


    (2) Empresas gestoras de fundos que investem em startups e negócios em estágio inicial, com elevado potencial de crescimento, mas também alto risco de fracasso. Em troca do investimento, recebem participação acionária e buscam ganhos com a valorização e posterior venda dessa participação, geralmente em uma aquisição ou IPO. (Retirado da SEC.gov, a CVM dos EUA).

    (3) Empresas gestoras de fundos que investem, geralmente, em companhias mais maduras e estabelecidas, frequentemente adquirindo participações de controle. O objetivo é melhorar a eficiência, aumentar a rentabilidade e vender a participação posteriormente por um valor superior. Podem utilizar endividamento para financiar aquisições. (Retirado da SEC.gov, a CVM dos EUA).


    (4) Baseada em mais uma esperança e muito espírito de luta de que EUA e Irã irão assinar a paz em breve, mesmo que nenhum dos dois concorde minimamente com as condições do outro. 
    (5) https://youtube.com/live/crSGr3ei5Ag

    (6) https://youtube.com/live/FYodbbf505k?feature=share

  • Volatilidade implícita: como o mercado transforma incerteza em preço

    Volatilidade implícita: como o mercado transforma incerteza em preço

    A volatilidade é uma das formas mais importantes de medir risco nos mercados financeiros. Ela procura representar a intensidade das oscilações de preço de um ativo e aparece em praticamente todas as discussões sobre ações, opções, proteção de carteira e avaliação de risco.

    Para o investidor pessoa física, um dos conceitos mais úteis é o de volatilidade implícita. Ela permite observar algo que não aparece diretamente na cotação de uma ação: o grau de incerteza que os participantes do mercado estão incorporando aos preços.

    A volatilidade implícita não indica se uma ação vai subir ou cair. Sua função é diferente. Ela procura mostrar o tamanho dos movimentos que o mercado está admitindo como possíveis e, consequentemente, quanto os investidores estão dispostos a pagar para assumir ou transferir esse risco.

    Esse conceito nasce no mercado de opções, mas sua utilidade vai além de quem efetivamente opera derivativos.

    O que são opções

    Uma opção é um contrato que concede ao comprador um direito, mas não uma obrigação.

    Existem dois tipos básicos. A call, ou opção de compra, dá ao comprador o direito de adquirir determinado ativo por um preço previamente estabelecido. A put, ou opção de venda, dá ao comprador o direito de vender esse ativo nas condições previstas no contrato.

    O preço previamente estabelecido é chamado de preço de exercício, ou strike. O contrato também possui uma data de vencimento.

    Para adquirir esse direito, o comprador paga um valor ao vendedor da opção. Esse valor recebe o nome de prêmio.

    Imagine uma ação negociada a R$ 100. Um investidor pode adquirir uma call que lhe permita comprar essa ação por R$ 105 até determinada data. Se a cotação subir significativamente acima desse nível, esse direito poderá ganhar valor.

    A estrutura básica é simples, embora a formação do preço das opções seja consideravelmente mais sofisticada.

    Uma breve história das opções

    Contratos com características semelhantes às opções existem há séculos. Há referências históricas a acordos que permitiam garantir antecipadamente o direito de comprar ou utilizar determinados ativos.

    O mercado de opções foi se tornando mais organizado ao longo do século XIX, particularmente nos Estados Unidos, inicialmente em operações ligadas a commodities e posteriormente também a ações.

    A transformação decisiva ocorreu no século XX.

    Em 1973 começou a operar a Chicago Board Options Exchange, a CBOE, criando um mercado padronizado para a negociação de opções nos Estados Unidos.

    No mesmo ano, Fischer Black e Myron Scholes publicaram o trabalho que deu origem ao modelo conhecido como Black-Scholes. Robert Merton também teve participação fundamental no desenvolvimento dessa estrutura teórica.

    A partir daquele momento, os mercados passaram a contar com uma ferramenta muito mais consistente para relacionar o preço das opções ao preço do ativo, ao prazo, às taxas de juros e à volatilidade.

    O desenvolvimento desses modelos contribuiu para uma enorme expansão do mercado de derivativos.

    A importância das opções

    As opções podem cumprir diversas funções.

    Elas permitem proteger uma carteira contra movimentos adversos, estruturar estratégias de investimento, estabelecer limites de perdas e transferir riscos entre diferentes participantes do mercado.

    Um investidor que possui ações, por exemplo, pode comprar opções de venda como forma de proteção. Outro participante pode estar disposto a assumir esse risco em troca do prêmio recebido.

    As opções também têm importância no processo de formação de preços.

    Como seus valores dependem das expectativas dos participantes sobre o comportamento futuro de um ativo, seus preços carregam informações sobre incerteza e percepção de risco.

    Essa característica é particularmente importante para compreender a volatilidade implícita.

    Os riscos envolvidos

    A utilidade das opções não elimina seus riscos.

    Elas podem apresentar oscilações muito maiores do que as próprias ações. Quem compra uma opção pode perder integralmente o prêmio pago caso o contrato chegue ao vencimento sem valor.

    Além disso, algumas estratégias envolvendo venda de opções podem gerar perdas substancialmente superiores ao prêmio inicialmente recebido.

    Há ainda uma característica fundamental: o tempo.

    Uma ação não possui prazo de validade. Uma opção possui.

    Isso significa que o investidor pode estar correto a respeito da direção futura de uma ação e, ainda assim, perder dinheiro com determinada opção caso o movimento demore demais para acontecer ou não seja suficientemente grande.

    Por esse motivo, opções não devem ser tratadas apenas como uma maneira barata de aumentar a exposição ao mercado. Sua utilização exige entendimento da estrutura do contrato e dos riscos envolvidos.

    As gregas

    O preço de uma opção depende de diferentes fatores. Para medir sua sensibilidade a esses fatores, o mercado utiliza indicadores conhecidos como gregas.

    O Delta procura mostrar quanto o preço da opção tende a mudar em resposta a uma variação no preço do ativo subjacente.

    O Gamma mede a variação do próprio Delta.

    O Theta representa o efeito da passagem do tempo. À medida que a opção se aproxima do vencimento, o tempo disponível para que determinado movimento ocorra diminui.

    O Rho mede a sensibilidade da opção às taxas de juros.

    O Vega indica como o preço da opção reage a alterações na volatilidade.

    Embora Vega não seja, tecnicamente, uma letra do alfabeto grego, ele foi incorporado à linguagem tradicional das “gregas” e é especialmente importante para compreender a volatilidade implícita.

    Quanto maior a sensibilidade medida pelo Vega, maior tende a ser o impacto de uma mudança de volatilidade sobre o preço da opção.

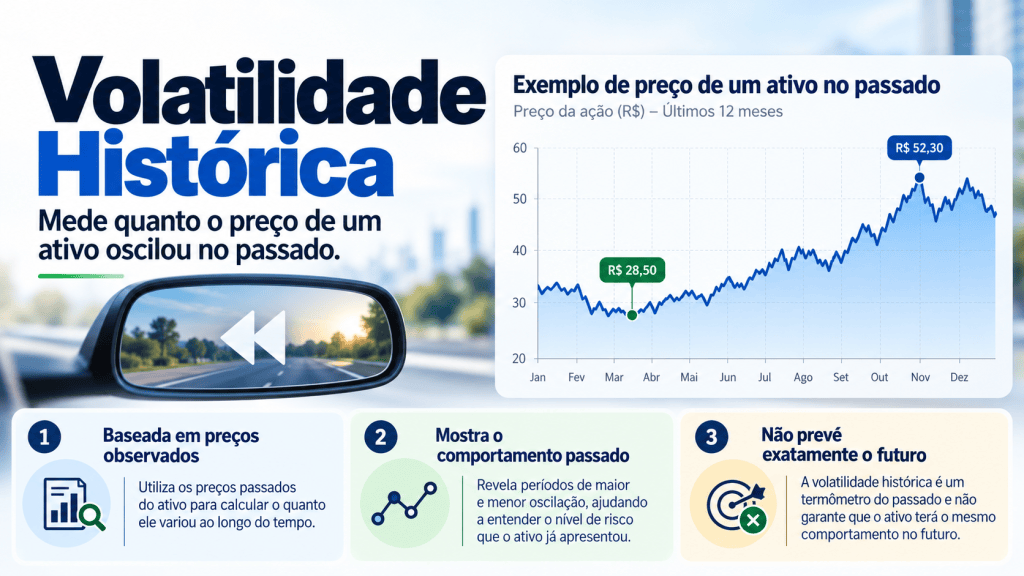
    Volatilidade histórica

    Antes de chegar à volatilidade implícita, é importante separar dois conceitos.

    A volatilidade histórica é calculada utilizando os movimentos que já ocorreram no preço de um ativo.

    Uma ação que tenha apresentado pequenas oscilações ao longo de vários meses provavelmente terá uma volatilidade histórica relativamente baixa. Uma ação sujeita a movimentos amplos e frequentes apresentará uma volatilidade maior.

    A volatilidade histórica, portanto, olha para trás.

    Ela ajuda a compreender o comportamento que o ativo apresentou em determinado período, mas não informa necessariamente como ele se comportará no futuro.

    A distinção é relevante porque o mercado pode mudar sua avaliação de risco muito rapidamente.

    Uma empresa pode ter passado meses sem grandes oscilações e, de repente, se aproximar de um evento capaz de alterar significativamente suas perspectivas.

    Nesse caso, os preços passados continuam mostrando tranquilidade, enquanto o mercado de opções pode estar sinalizando aumento relevante da incerteza futura.

    Volatilidade implícita

    A volatilidade implícita faz o caminho inverso.

    Em vez de calcular a volatilidade a partir dos preços passados da ação, ela parte do preço que está sendo negociado para uma opção.

    Os modelos de precificação utilizam variáveis conhecidas, como o preço da ação, o preço de exercício da opção, o prazo até o vencimento e as taxas de juros.

    A volatilidade é uma das variáveis do modelo.

    Quando observamos no mercado quanto uma determinada opção está custando, podemos fazer o cálculo inverso e descobrir qual volatilidade torna aquele preço compatível com o modelo.

    Essa é a volatilidade implícita.

    Ela recebe esse nome porque está implícita no preço da opção.

    Nesse sentido, a volatilidade implícita representa uma medida da incerteza que está sendo precificada naquele momento.

    Isso não significa que seja uma previsão perfeita do futuro. Ela representa a volatilidade compatível com os preços negociados pelos participantes do mercado.

    Ainda assim, é uma informação extremamente útil.

    Enquanto a volatilidade histórica mostra quanto o ativo se movimentou, a volatilidade implícita mostra quanto risco está sendo colocado nos preços das opções.

    Volatilidade não representa direção

    Esse ponto merece atenção.

    Uma volatilidade implícita elevada não significa necessariamente que o mercado espere uma queda.

    Da mesma forma, uma volatilidade baixa não significa expectativa de alta.

    Volatilidade mede a amplitude potencial dos movimentos e não sua direção.

    Um nível elevado pode significar que os investidores enxergam possibilidade de um grande movimento para cima, para baixo ou simplesmente uma incerteza muito maior sobre o resultado futuro.

    Dessa forma, tendência e volatilidade são informações diferentes.

    O comportamento antes de eventos importantes

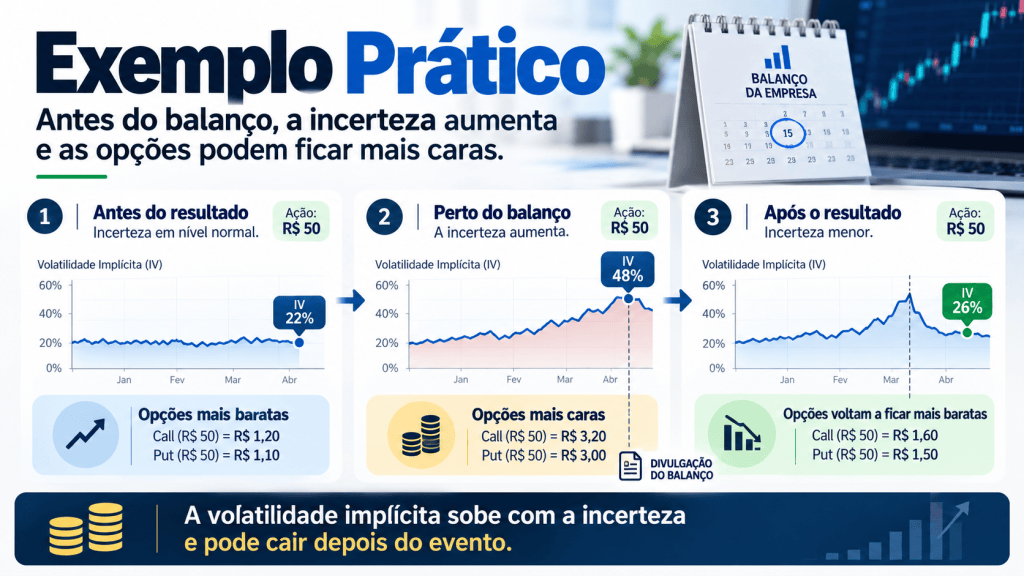
    A divulgação de resultados trimestrais é um dos melhores exemplos para entender a volatilidade implícita.

    Imagine uma empresa cuja ação esteja sendo negociada a R$ 50.

    Durante várias semanas, o mercado apresenta relativa tranquilidade e a volatilidade implícita de suas opções permanece ao redor de 20%.

    À medida que se aproxima a divulgação do balanço, aumenta a incerteza.

    Os investidores sabem que novas informações sobre receitas, margens, lucros, geração de caixa e projeções da administração poderão provocar uma movimentação relevante na ação.

    Nesse ambiente, cresce a procura por opções.

    Alguns investidores buscam proteção. Outros desejam se posicionar para uma possível oscilação mais forte.

    Os preços das opções podem subir e, com eles, a volatilidade implícita.

    A ação pode continuar valendo aproximadamente os mesmos R$ 50, enquanto as opções ficam significativamente mais caras.

    Depois da divulgação do resultado, grande parte da incerteza desaparece.

    O mercado já conhece os números.

    Mesmo que a ação tenha oscilado bastante, a volatilidade implícita pode cair rapidamente.

    Esse fenômeno é conhecido como volatility crush, ou compressão da volatilidade.

    Esse exemplo também mostra por que operar opções envolve mais variáveis do que simplesmente acertar a direção de uma ação.

    Um investidor pode prever corretamente que uma ação vai subir após o balanço e ainda assim obter um resultado ruim em determinada opção se tiver pago um prêmio muito elevado antes do evento.

    Como interpretar a volatilidade implícita

    O valor absoluto da volatilidade nem sempre é suficiente.

    Uma volatilidade implícita de 30%, por exemplo, pode ser alta para determinada ação e perfeitamente normal para outra.

    Por isso, a análise costuma ser feita de forma relativa.

    É possível comparar a volatilidade atual com a própria história do ativo, com outras empresas do mesmo setor ou com a volatilidade que acabou sendo efetivamente observada posteriormente.

    Se uma empresa normalmente apresenta volatilidade implícita entre 18% e 25% e esse indicador sobe rapidamente para 45%, existe uma mudança relevante na percepção de risco.

    O preço da ação pode ainda não ter reagido.

    O mercado de opções, entretanto, já está incorporando maior incerteza.

    Transformando volatilidade em uma ideia de movimento

    A volatilidade costuma ser expressa em termos anualizados.

    Uma volatilidade implícita de 30% não significa que o mercado espere que a ação suba ou caia exatamente 30%.

    O número precisa ser ajustado ao período analisado.

    De forma aproximada, uma volatilidade anualizada de 30% corresponde a uma oscilação de cerca de 1,9% em um dia, considerando aproximadamente 252 pregões por ano.

    Em um período de um mês, a ordem de grandeza seria próxima de 8% a 9%.

    Esses valores não representam limites e tampouco previsões exatas. São aproximações estatísticas que ajudam a transformar um número de volatilidade em algo mais intuitivo.

    Como isso ajuda quem não opera opções

    A volatilidade implícita pode ser útil mesmo para um investidor que nunca compre ou venda uma opção.

    Ela funciona como um indicador adicional de percepção de risco.

    Um aumento expressivo pode revelar que os participantes do mercado estão mais preocupados com determinado acontecimento.

    Isso pode ocorrer antes de resultados corporativos, eleições, decisões judiciais, mudanças regulatórias, decisões de bancos centrais ou eventos específicos relacionados a uma empresa.

    O investidor passa, assim, a observar não apenas o preço da ação, mas também o grau de incerteza existente ao redor daquele preço.

    Esse tipo de informação pode melhorar a interpretação do ambiente de mercado.

    Uma ação que esteja praticamente estável, mas cuja volatilidade implícita esteja subindo rapidamente, pode estar vivendo um processo de aumento da percepção de risco que ainda não se refletiu integralmente na cotação.

    A relação com o preço das opções

    Mantidos os demais fatores constantes, uma elevação da volatilidade tende a aumentar o preço das opções.

    A lógica é relativamente simples.

    Quanto maior a possibilidade de grandes movimentos do ativo, maior o valor potencial do direito conferido pela opção.

    Uma call pode se tornar mais valiosa se houver maior possibilidade de uma forte alta. Uma put pode ganhar valor diante de uma maior possibilidade de uma queda relevante.

    Por isso, tanto calls quanto puts podem ficar mais caras quando a volatilidade aumenta.

    Essa relação não significa que uma opção com volatilidade elevada esteja necessariamente cara demais.

    Também não significa que uma opção com volatilidade baixa esteja barata.

    A avaliação depende de vários fatores, incluindo prazo, preço de exercício, liquidez, expectativa de dividendos, taxas de juros e comportamento da volatilidade ao longo dos diferentes vencimentos e strikes.

    Volatilidade como preço do risco

    A principal utilidade da volatilidade implícita está em permitir uma leitura adicional sobre o mercado.

    A volatilidade histórica descreve o comportamento passado.

    A volatilidade implícita reflete a incerteza incorporada aos preços atuais das opções.

    Nenhuma das duas prevê o futuro com precisão.

    Mas a comparação entre ambas ajuda a entender se o mercado está tratando os próximos períodos como mais ou menos arriscados do que aqueles que acabaram de ocorrer.

    Para o investidor pessoa física, essa informação contribui para uma compreensão mais completa do processo de formação dos preços.

    Quando observamos apenas a cotação de uma ação, vemos quanto compradores e vendedores estão dispostos a pagar pelo ativo naquele momento.

    Quando observamos também as opções, conseguimos enxergar outra dimensão: quanto o mercado está cobrando pela incerteza existente ao redor daquele preço.

    A volatilidade implícita é, portanto, uma ferramenta de interpretação do risco.

    Seu uso não precisa estar associado à realização de operações sofisticadas com derivativos. Compreender o conceito já permite ao investidor observar o mercado com um pouco mais de informação e distinguir melhor preço, expectativa e risco.

  • O que são fundos de investimentos?

    O que são fundos de investimentos?

    O Fundo de Investimento Financeiro (FIF) é uma comunhão de recursos, constituído sob a forma de condomínio de natureza especial, destinado à aplicação em ativos financeiros como títulos públicos, ações e moedas. 

    💡 Analogia do Condomínio. Imagine o fundo como um condomínio de apartamentos: cada morador é dono de seu apartamento (cota), mas todos utilizam e pagam pela manutenção das áreas comuns — piscina, portaria, elevadores. No fundo de investimento, o funcionamento é similar: você é dono de uma parte do patrimônio, mas as decisões de investimento e a manutenção da estrutura são compartilhadas e geridas por profissionais. 

    Ao aplicar seu dinheiro, você adquire cotas, que são frações do patrimônio desse fundo e são classificadas como valores mobiliários. O investidor, portanto, passa a ser um cotista. 

    O objetivo central do FIF é promover a aplicação coletiva, permitindo que o pequeno investidor tenha acesso a estratégias profissionais e diversificadas que seriam difíceis de alcançar individualmente. 

  • Investindo em ações

    Investindo em ações

    Ações são valores mobiliários emitidos por sociedades anônimas representativos de uma parcela do seu capital social. Em outras palavras, são títulos de propriedade que conferem a seus detentores (investidores) a participação na sociedade da empresa.

    Elas são emitidas por empresas que desejam principalmente captar recursos para desenvolver projetos que viabilizem o seu crescimento.

    As ações podem ser de dois tipos, ordinárias ou preferenciais, sendo que a principal diferença é que as ordinárias dão ao seu detentor direito de voto nas assembleias de acionistas e as preferenciais permitem o recebimento de dividendos em valor superior ao das ações ordinárias, bem como a prioridade no recebimento de reembolso do capital.

    O primeiro lançamento de ações no mercado é chamado de Oferta Pública Inicial (também conhecido pela sigla em inglês IPO – Initial Public Offer). Após a abertura de capital e a oferta inicial, a empresa poderá realizar outras ofertas públicas, conhecidas como “Follow on”.

    As ofertas públicas de ações (IPO e Follow on) podem ser primárias e/ou secundárias. Nas ofertas primárias, a empresa capta recursos novos para investimento e reestruturação de passivos, ou seja, ocorre efetivamente um aumento de capital da empresa. As ofertas secundárias, por sua vez, proporcionam liquidez aos empreendedores, que vendem parte de suas ações, num processo em que o capital da empresa permanece o mesmo, porém ocorre um aumento na base de sócios

    A B3 criou segmentos especiais de listagem da companhias – Bovespa Mais, Bovespa Mais Nível 2, Novo Mercado, Nível 2 e Nível 1. Todos os segmentos prezam por rígidas regras de governança corporativa. Essas regras vão além das obrigações que as companhias têm perante a Lei das Sociedades por Ações e têm como objetivo melhorar a avaliação das companhias que decidem aderir, voluntariamente, a um desses níveis de listagem.

    Além disso, tais regras atraem os investidores. Ao assegurar direitos e garantias aos acionistas, bem como a divulgação de informações mais completas para controladores, gestores da companhia e participantes do mercado, o risco é reduzido

  • O que é o Tesouro Direto

    O que é o Tesouro Direto

    O Tesouro Direto é um Programa do Tesouro Nacional desenvolvido em parceria com a B3 (bolsa de valores) para venda de títulos públicos federais para pessoas físicas, por meio da internet.

    Concebido em 2002, esse Programa surgiu com o objetivo de democratizar o acesso aos títulos públicos, ao permitir aplicações com apenas R$ 30,00. Antes do Tesouro Direto, o investimento em títulos públicos por pessoas físicas era possível somente indiretamente, por meio de fundos de renda fixa que, por cobrarem elevadas taxas de administração, especialmente em aplicações de baixo valor, reduziam a atratividade desse tipo de investimento.

    O Tesouro Direto contribuiu para a diversificação e complementação das alternativas de investimento disponíveis no mercado, ao oferecer títulos com diferentes tipos de rentabilidade (prefixada, ligada à variação da inflação ou à variação da taxa de juros básica da economia – Selic), de prazos de vencimento e de fluxos de remuneração. Com tantas opções, fica fácil achar um título indicado para a sua necessidade.

    Além de acessível e de apresentar opções de investimento que se encaixam aos seus objetivos financeiros, o Tesouro Direto oferece boa rentabilidade e liquidez diária, mesmo sendo a aplicação de menor risco do mercado.