A volatilidade é uma das formas mais importantes de medir risco nos mercados financeiros. Ela procura representar a intensidade das oscilações de preço de um ativo e aparece em praticamente todas as discussões sobre ações, opções, proteção de carteira e avaliação de risco.
Para o investidor pessoa física, um dos conceitos mais úteis é o de volatilidade implícita. Ela permite observar algo que não aparece diretamente na cotação de uma ação: o grau de incerteza que os participantes do mercado estão incorporando aos preços.
A volatilidade implícita não indica se uma ação vai subir ou cair. Sua função é diferente. Ela procura mostrar o tamanho dos movimentos que o mercado está admitindo como possíveis e, consequentemente, quanto os investidores estão dispostos a pagar para assumir ou transferir esse risco.
Esse conceito nasce no mercado de opções, mas sua utilidade vai além de quem efetivamente opera derivativos.
O que são opções
Uma opção é um contrato que concede ao comprador um direito, mas não uma obrigação.
Existem dois tipos básicos. A call, ou opção de compra, dá ao comprador o direito de adquirir determinado ativo por um preço previamente estabelecido. A put, ou opção de venda, dá ao comprador o direito de vender esse ativo nas condições previstas no contrato.
O preço previamente estabelecido é chamado de preço de exercício, ou strike. O contrato também possui uma data de vencimento.
Para adquirir esse direito, o comprador paga um valor ao vendedor da opção. Esse valor recebe o nome de prêmio.
Imagine uma ação negociada a R$ 100. Um investidor pode adquirir uma call que lhe permita comprar essa ação por R$ 105 até determinada data. Se a cotação subir significativamente acima desse nível, esse direito poderá ganhar valor.
A estrutura básica é simples, embora a formação do preço das opções seja consideravelmente mais sofisticada.
Uma breve história das opções
Contratos com características semelhantes às opções existem há séculos. Há referências históricas a acordos que permitiam garantir antecipadamente o direito de comprar ou utilizar determinados ativos.
O mercado de opções foi se tornando mais organizado ao longo do século XIX, particularmente nos Estados Unidos, inicialmente em operações ligadas a commodities e posteriormente também a ações.
A transformação decisiva ocorreu no século XX.
Em 1973 começou a operar a Chicago Board Options Exchange, a CBOE, criando um mercado padronizado para a negociação de opções nos Estados Unidos.
No mesmo ano, Fischer Black e Myron Scholes publicaram o trabalho que deu origem ao modelo conhecido como Black-Scholes. Robert Merton também teve participação fundamental no desenvolvimento dessa estrutura teórica.
A partir daquele momento, os mercados passaram a contar com uma ferramenta muito mais consistente para relacionar o preço das opções ao preço do ativo, ao prazo, às taxas de juros e à volatilidade.
O desenvolvimento desses modelos contribuiu para uma enorme expansão do mercado de derivativos.
A importância das opções
As opções podem cumprir diversas funções.
Elas permitem proteger uma carteira contra movimentos adversos, estruturar estratégias de investimento, estabelecer limites de perdas e transferir riscos entre diferentes participantes do mercado.
Um investidor que possui ações, por exemplo, pode comprar opções de venda como forma de proteção. Outro participante pode estar disposto a assumir esse risco em troca do prêmio recebido.
As opções também têm importância no processo de formação de preços.
Como seus valores dependem das expectativas dos participantes sobre o comportamento futuro de um ativo, seus preços carregam informações sobre incerteza e percepção de risco.
Essa característica é particularmente importante para compreender a volatilidade implícita.
Os riscos envolvidos
A utilidade das opções não elimina seus riscos.
Elas podem apresentar oscilações muito maiores do que as próprias ações. Quem compra uma opção pode perder integralmente o prêmio pago caso o contrato chegue ao vencimento sem valor.
Além disso, algumas estratégias envolvendo venda de opções podem gerar perdas substancialmente superiores ao prêmio inicialmente recebido.
Há ainda uma característica fundamental: o tempo.
Uma ação não possui prazo de validade. Uma opção possui.
Isso significa que o investidor pode estar correto a respeito da direção futura de uma ação e, ainda assim, perder dinheiro com determinada opção caso o movimento demore demais para acontecer ou não seja suficientemente grande.
Por esse motivo, opções não devem ser tratadas apenas como uma maneira barata de aumentar a exposição ao mercado. Sua utilização exige entendimento da estrutura do contrato e dos riscos envolvidos.
As gregas
O preço de uma opção depende de diferentes fatores. Para medir sua sensibilidade a esses fatores, o mercado utiliza indicadores conhecidos como gregas.
O Delta procura mostrar quanto o preço da opção tende a mudar em resposta a uma variação no preço do ativo subjacente.
O Gamma mede a variação do próprio Delta.
O Theta representa o efeito da passagem do tempo. À medida que a opção se aproxima do vencimento, o tempo disponível para que determinado movimento ocorra diminui.
O Rho mede a sensibilidade da opção às taxas de juros.
O Vega indica como o preço da opção reage a alterações na volatilidade.
Embora Vega não seja, tecnicamente, uma letra do alfabeto grego, ele foi incorporado à linguagem tradicional das “gregas” e é especialmente importante para compreender a volatilidade implícita.
Quanto maior a sensibilidade medida pelo Vega, maior tende a ser o impacto de uma mudança de volatilidade sobre o preço da opção.
Volatilidade histórica
Antes de chegar à volatilidade implícita, é importante separar dois conceitos.
A volatilidade histórica é calculada utilizando os movimentos que já ocorreram no preço de um ativo.
Uma ação que tenha apresentado pequenas oscilações ao longo de vários meses provavelmente terá uma volatilidade histórica relativamente baixa. Uma ação sujeita a movimentos amplos e frequentes apresentará uma volatilidade maior.
A volatilidade histórica, portanto, olha para trás.
Ela ajuda a compreender o comportamento que o ativo apresentou em determinado período, mas não informa necessariamente como ele se comportará no futuro.
A distinção é relevante porque o mercado pode mudar sua avaliação de risco muito rapidamente.
Uma empresa pode ter passado meses sem grandes oscilações e, de repente, se aproximar de um evento capaz de alterar significativamente suas perspectivas.
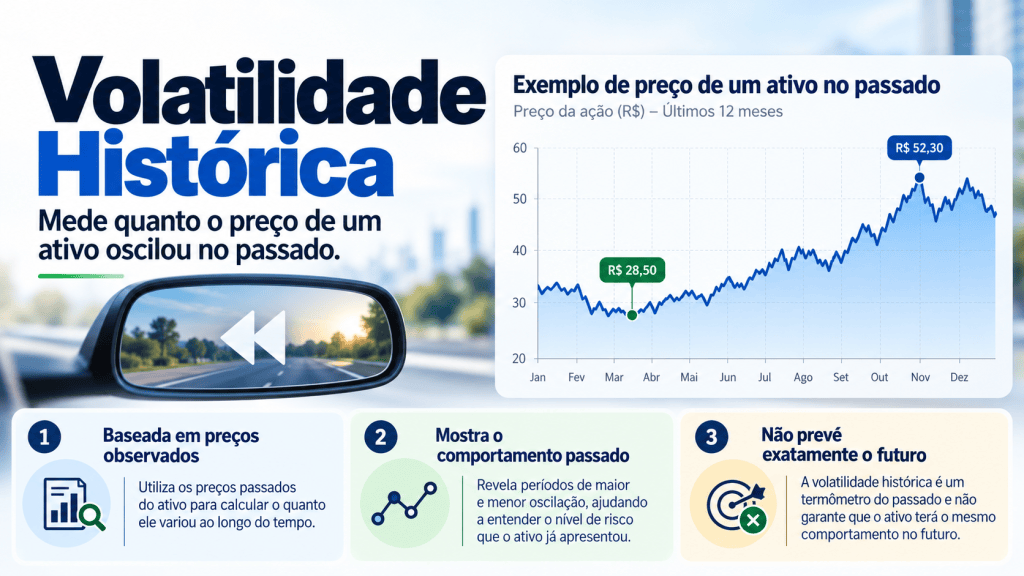
Nesse caso, os preços passados continuam mostrando tranquilidade, enquanto o mercado de opções pode estar sinalizando aumento relevante da incerteza futura.
Volatilidade implícita
A volatilidade implícita faz o caminho inverso.
Em vez de calcular a volatilidade a partir dos preços passados da ação, ela parte do preço que está sendo negociado para uma opção.
Os modelos de precificação utilizam variáveis conhecidas, como o preço da ação, o preço de exercício da opção, o prazo até o vencimento e as taxas de juros.
A volatilidade é uma das variáveis do modelo.
Quando observamos no mercado quanto uma determinada opção está custando, podemos fazer o cálculo inverso e descobrir qual volatilidade torna aquele preço compatível com o modelo.
Essa é a volatilidade implícita.
Ela recebe esse nome porque está implícita no preço da opção.
Nesse sentido, a volatilidade implícita representa uma medida da incerteza que está sendo precificada naquele momento.
Isso não significa que seja uma previsão perfeita do futuro. Ela representa a volatilidade compatível com os preços negociados pelos participantes do mercado.
Ainda assim, é uma informação extremamente útil.
Enquanto a volatilidade histórica mostra quanto o ativo se movimentou, a volatilidade implícita mostra quanto risco está sendo colocado nos preços das opções.
Volatilidade não representa direção
Esse ponto merece atenção.
Uma volatilidade implícita elevada não significa necessariamente que o mercado espere uma queda.
Da mesma forma, uma volatilidade baixa não significa expectativa de alta.
Volatilidade mede a amplitude potencial dos movimentos e não sua direção.
Um nível elevado pode significar que os investidores enxergam possibilidade de um grande movimento para cima, para baixo ou simplesmente uma incerteza muito maior sobre o resultado futuro.
Dessa forma, tendência e volatilidade são informações diferentes.
O comportamento antes de eventos importantes
A divulgação de resultados trimestrais é um dos melhores exemplos para entender a volatilidade implícita.
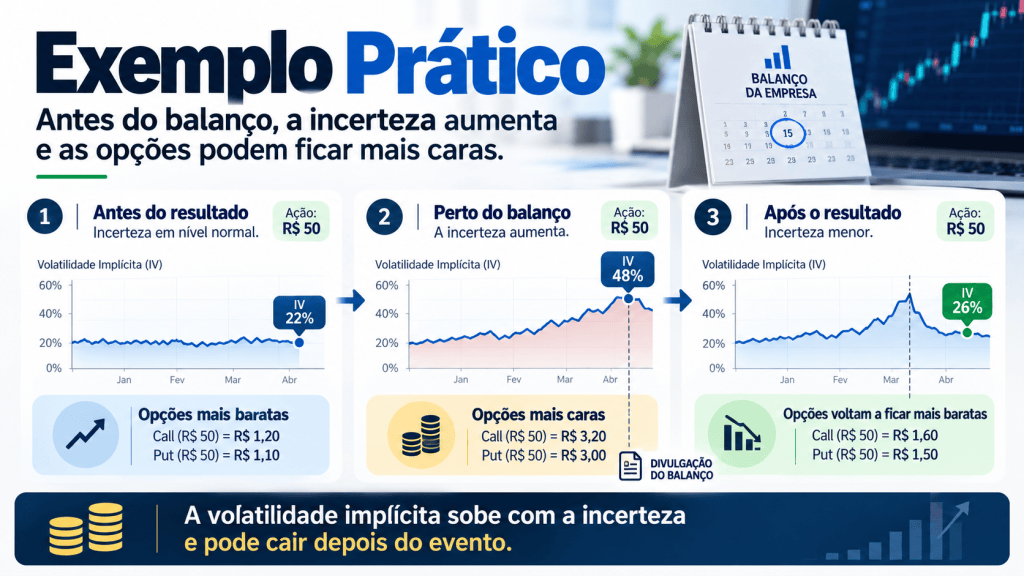
Imagine uma empresa cuja ação esteja sendo negociada a R$ 50.
Durante várias semanas, o mercado apresenta relativa tranquilidade e a volatilidade implícita de suas opções permanece ao redor de 20%.
À medida que se aproxima a divulgação do balanço, aumenta a incerteza.
Os investidores sabem que novas informações sobre receitas, margens, lucros, geração de caixa e projeções da administração poderão provocar uma movimentação relevante na ação.
Nesse ambiente, cresce a procura por opções.
Alguns investidores buscam proteção. Outros desejam se posicionar para uma possível oscilação mais forte.
Os preços das opções podem subir e, com eles, a volatilidade implícita.
A ação pode continuar valendo aproximadamente os mesmos R$ 50, enquanto as opções ficam significativamente mais caras.
Depois da divulgação do resultado, grande parte da incerteza desaparece.
O mercado já conhece os números.
Mesmo que a ação tenha oscilado bastante, a volatilidade implícita pode cair rapidamente.
Esse fenômeno é conhecido como volatility crush, ou compressão da volatilidade.
Esse exemplo também mostra por que operar opções envolve mais variáveis do que simplesmente acertar a direção de uma ação.
Um investidor pode prever corretamente que uma ação vai subir após o balanço e ainda assim obter um resultado ruim em determinada opção se tiver pago um prêmio muito elevado antes do evento.
Como interpretar a volatilidade implícita
O valor absoluto da volatilidade nem sempre é suficiente.
Uma volatilidade implícita de 30%, por exemplo, pode ser alta para determinada ação e perfeitamente normal para outra.
Por isso, a análise costuma ser feita de forma relativa.
É possível comparar a volatilidade atual com a própria história do ativo, com outras empresas do mesmo setor ou com a volatilidade que acabou sendo efetivamente observada posteriormente.
Se uma empresa normalmente apresenta volatilidade implícita entre 18% e 25% e esse indicador sobe rapidamente para 45%, existe uma mudança relevante na percepção de risco.
O preço da ação pode ainda não ter reagido.
O mercado de opções, entretanto, já está incorporando maior incerteza.
Transformando volatilidade em uma ideia de movimento
A volatilidade costuma ser expressa em termos anualizados.
Uma volatilidade implícita de 30% não significa que o mercado espere que a ação suba ou caia exatamente 30%.
O número precisa ser ajustado ao período analisado.
De forma aproximada, uma volatilidade anualizada de 30% corresponde a uma oscilação de cerca de 1,9% em um dia, considerando aproximadamente 252 pregões por ano.
Em um período de um mês, a ordem de grandeza seria próxima de 8% a 9%.
Esses valores não representam limites e tampouco previsões exatas. São aproximações estatísticas que ajudam a transformar um número de volatilidade em algo mais intuitivo.
Como isso ajuda quem não opera opções
A volatilidade implícita pode ser útil mesmo para um investidor que nunca compre ou venda uma opção.
Ela funciona como um indicador adicional de percepção de risco.
Um aumento expressivo pode revelar que os participantes do mercado estão mais preocupados com determinado acontecimento.
Isso pode ocorrer antes de resultados corporativos, eleições, decisões judiciais, mudanças regulatórias, decisões de bancos centrais ou eventos específicos relacionados a uma empresa.
O investidor passa, assim, a observar não apenas o preço da ação, mas também o grau de incerteza existente ao redor daquele preço.
Esse tipo de informação pode melhorar a interpretação do ambiente de mercado.
Uma ação que esteja praticamente estável, mas cuja volatilidade implícita esteja subindo rapidamente, pode estar vivendo um processo de aumento da percepção de risco que ainda não se refletiu integralmente na cotação.
A relação com o preço das opções
Mantidos os demais fatores constantes, uma elevação da volatilidade tende a aumentar o preço das opções.
A lógica é relativamente simples.
Quanto maior a possibilidade de grandes movimentos do ativo, maior o valor potencial do direito conferido pela opção.
Uma call pode se tornar mais valiosa se houver maior possibilidade de uma forte alta. Uma put pode ganhar valor diante de uma maior possibilidade de uma queda relevante.
Por isso, tanto calls quanto puts podem ficar mais caras quando a volatilidade aumenta.
Essa relação não significa que uma opção com volatilidade elevada esteja necessariamente cara demais.
Também não significa que uma opção com volatilidade baixa esteja barata.
A avaliação depende de vários fatores, incluindo prazo, preço de exercício, liquidez, expectativa de dividendos, taxas de juros e comportamento da volatilidade ao longo dos diferentes vencimentos e strikes.
Volatilidade como preço do risco
A principal utilidade da volatilidade implícita está em permitir uma leitura adicional sobre o mercado.
A volatilidade histórica descreve o comportamento passado.
A volatilidade implícita reflete a incerteza incorporada aos preços atuais das opções.
Nenhuma das duas prevê o futuro com precisão.
Mas a comparação entre ambas ajuda a entender se o mercado está tratando os próximos períodos como mais ou menos arriscados do que aqueles que acabaram de ocorrer.
Para o investidor pessoa física, essa informação contribui para uma compreensão mais completa do processo de formação dos preços.
Quando observamos apenas a cotação de uma ação, vemos quanto compradores e vendedores estão dispostos a pagar pelo ativo naquele momento.
Quando observamos também as opções, conseguimos enxergar outra dimensão: quanto o mercado está cobrando pela incerteza existente ao redor daquele preço.
A volatilidade implícita é, portanto, uma ferramenta de interpretação do risco.
Seu uso não precisa estar associado à realização de operações sofisticadas com derivativos. Compreender o conceito já permite ao investidor observar o mercado com um pouco mais de informação e distinguir melhor preço, expectativa e risco.


Deixe um comentário