Hoje, terça-feira 13 de outubro, começa a safra de balanços do terceiro trimestre, das empresas dos EUA. Soltam seus balanços JP Morgan, Wells Fargo, Citi e Goldman Sachs. Ao longo de três semanas, as maiores empresas do mundo vão anunciar seus balançetes e, com eles, informações sobre vendas, custos, lucros, dividendos, etc. Ao lado de questões como a guerra do Irã, guerra da Ucrânia e eleições de meio de mandato, os investidores vão ficar atentos em relação a essas divulgações, confirmando ou não as expectativas feitas ao longo das últimas semanas acerca das vendas e lucros. O mercado reage fortemente à frustração ou surpresas positivas, mexendo nos preços das ações e ajustando suas expectativas para o futuro. Por que o mercado depende tanto desses dados?
O preço de uma ação depende do que será o fluxo de dividendos que a empresa pode entregar no futuro, descontado pela taxa de juros vigente na economia. Como no gráfico abaixo:
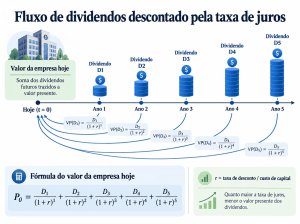
Os dividendos recebidos ao longo do tempo precisam ser descontados porque eles se desvalorizam por conta do custo de capital, que poderia ser alocado em outra opção de investimento que não essa. O capital alocado tem esse custo, que chamamos custo de capital, que deve ser “cobrado” pelo investidor em qual aplicação. Esse custo depende das taxas praticadas pelo mercado nos títulos públicos (livres de risco) e do risco que os investidores veem na empresa que está recebendo o investimento. Além disso, é de esperar que os dividendos cresçam ao longo do tempo, em função da capitalização dos lucros na empresa, que aumenta sua rentabilidade. A taxa de juros (r) e o crescimento (g) dos dividendos são as principais variáveis que os investidores utilizam para determinar o valor de mercado de uma empresa. Se r sobe, o valor da empresa cai. Se g sobe, o valor da empresa sobe.
Note, porém, que apesar do valor da empresa ser cotado hoje, diretamente nas bolsas, R e G dependem de como será o comportamento da economia e da empresa no futuro, nos momentos 1, 2, 3, … , t. Nós não sabemos, de fato, quanto valem R ou G, já que eles dependem de uma série de fatores, para os quais não podemos construir hipóteses 100% definidas. Precisamos saber como se comportarão os preços da economia (inflação), as taxas de câmbio, o déficit público, as condições meteorológicas (que afetam preços!), as condições do mercado global, as condições do mercado da empresa e de seus concorrentes, etc. Sobre todas essas questões impera uma enorme incerteza e todos sabemos disso. O que os analistas e investidores fazem é construir modelos que tentam limitar o caminho possível dos preços no futuro, tentando minimizar os erros, já que acertar é algo humanamente impossível. O máximo que conseguimos fazer é inferir um intervalo de preços que as ações podem assumir ao longo do tempo, atribuindo a ele uma probabilidade. Dito de outra forma: os preços de hoje refletem as expectativas que os investidores têm em relação ao comportamento de uma série de variáveis ao longo do tempo, dadas as informações disponíveis hoje. Expectativas, o nome do jogo.
Ao longo de semanas, os departamentos de análise das instituições, assets e consultorias vão coletando informações e alimentando seus modelos de precificação. Soltam relatórios indicando os preços prováveis de cada ação (preço alvo), com base nas hipóteses que têm acerca das vendas, dos custos operacionais, impostos, taxas de câmbio, preços dos concorrentes, etc. A cada informação nova, o modelo é realimentado e assim por diante.
Quando a empresa solta um balanço, ela determina que os modelos sejam confrontados: o que era esperado por eles e o que a empresa, de fato, entregou. Sempre há alguma informação que não foi capturada pelos modelos e que gera uma distorção entre o que era esperado e o que foi observado. Essa informação pode ser uma informação acidental, que não se repetirá, ou pode ser algo que efetivamente pode mudar toda a história. Digamos que a empresa tenha que fazer uma provisão de impostos que não era esperada e que não se repetirá no futuro. Muito provavelmente isso não implicará em revisão dos modelos de precificação. Agora, se a empresa apresenta um forte aumento dos custos operacionais, isso pode indicar que o negócio está indo em uma direção ruim, com custos pressionando as margens de lucro. Nesse caso, após análise detalhada das informações financeiras, os modelos podem ser revistos e os preços alvo alterados. No primeiro caso, a “surpresa negativa” não tem potencial de afetar fortemente os preços de mercado. Já no segundo caso, o mercado pode ser obrigado a rever para baixo suas projeções de dividendos e, com isso, derrubar o preço da ação.
Então, usando o que coloquei acima, podemos definir surpresa como a diferença entre o esperado e o observado. Essa surpresa pode ser negativa ou positiva e, além disso, ser recorrente (afeta os preços, pois vai se repetir no futuro) ou não recorrente (só ocorre agora e depois não). Quando os balanços saem, eles produzem informações que podem mudar as estimativas dos analistas e investidores e isso produz mudanças nos preços observados no mercado. Por isso é importante a época de balanços. Os modelos utilizados na precificação das ações passam por enorme pressão.


Deixe um comentário