Como já falamos na postagem sobre a Carteira de Investimentos, a diversificação é fundamental para garantir uma relação entre risco e retorno bem equilibrada, que não seja concentrada em riscos específicos (idiossincráticos). Em todas as classes de ativos que falamos até agora, os riscos eram diversificados entre Renda Fixa e Renda Variável, mas não havia diversificação em relação a um risco muito relevante, o RISCO PAÍS.
O que é o risco país? É definido como a probabilidade de um país não conseguir honrar suas dívidas em dólar, a moeda chave global. E um país pode deixar de honrar suas dívidas em dólar quando tem uma crise de balanço de pagamentos. Hoje temos reservas internacionais de US$ 370 bilhões e a possibilidade de um calote externo é bem mais baixo do que já foi. O Brasil deu um calote da dívida externa em 1987 e viveu na corda bamba por muito tempo, dependendo de empréstimos do FMI e do Tesouro dos EUA para honrar suas obrigações. Hoje a situação é bem mais tranquila, com uma dívida pública externa baixa, de US$ 67 bilhões, modesta para os padrões históricos. Mas temos um volume imenso de investimentos de estrangeiros no Brasil e uma dívida privada também elevada. A Posição Internacional de Investimentos dos Brasil é de US$ 1,125 trilhão, segundo o BCB. Isso significa que o total de recursos que os estrangeiros têm no Brasil supera o total de recursos que os brasileiros têm no exterior. Se os estrangeiros “retirarem” todos os investimentos do Brasil e os brasileiros “retirarem” todos os investimentos do exterior, teremos um déficit de US$ 1,125 trilhão, o que é bem mais que nossas reservas internacionais. Essa conta não deve ser levada a ferro e fogo, já que boa parte dos investimentos são feitos em ativos de pouca liquidez e não podem ser mobilizados rapidamente e sem forte desvalorização. Imagine uma grande multinacional tentando desfazer-se de fábricas, edifícios e equipamentos em meio a uma crise. Assim, apesar do enorme volume do passivo externo líquido, ele deve ser pensado não tanto pelo fluxo que ele pode gerar de saída, mas pelo potencial que ele tem de gerar de saídas anuais de suas rendas (juros, royalties, aluguéis, dividendos, etc) e pelo potencial de hedge que os investidores precisam fazer para manter o valor em dólar de seus investimentos. Então, de maneira objetiva, esse enorme passivo externo torna a nossa moeda mais vulnerável a movimentos de compra de proteção pelos estrangeiros e pelo fluxo de pagamentos anuais dos serviços desses investimentos. Em 2025, o Brasil remeteu ao exterior US$ 81 bilhões de lucros, dividendos, juros e outras despesas de capital. Resumindo: temos uma moeda que pode sofrer mais volatilidade à medida de estrangeiros busquem mais proteção ou que precisemos pagar mais serviços do capital. Portanto, o risco que o Brasil oferece ao investidor estrangeiros está associado à volatilidade do real, e pode ser medido pela diferença (prêmio) entre o retorno de um título brasileiro negociado no exterior e um título de mesmo vencimento do tesouro dos EUA. O gráfico abaixo mostra o comportamento diário do risco brasil, medido através da diferença entre títulos brasileiros de 5 anos e os títulos dos EUA do mesmo período.
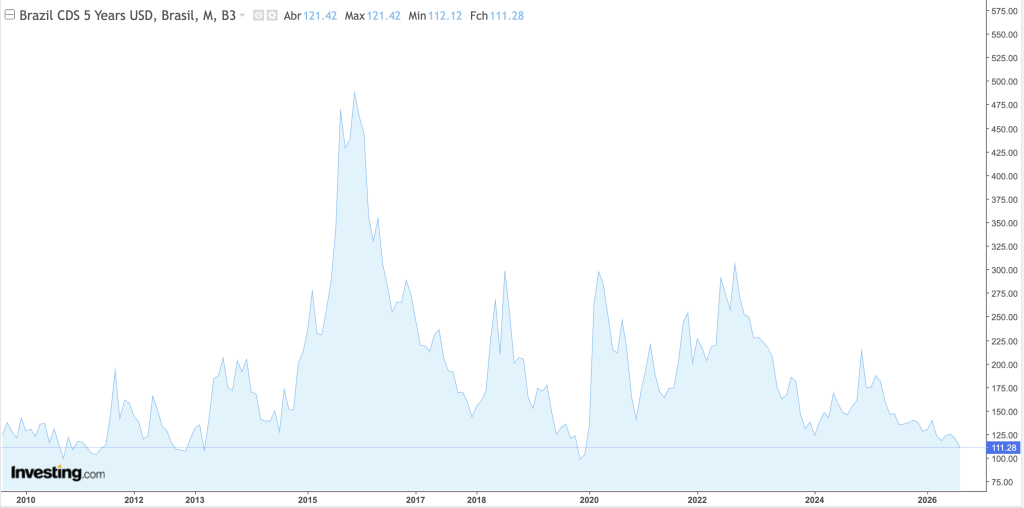
A cotação de 111,28 refere-se a uma diferença de 1,11128% entre os títulos de 5 anos do Brasil e os de mesmo vencimento dos títulos dos EUA. Essa diferença sobe fortemente quando há muita incerteza em relação ao país, como vimos em 2025, quando o CDS bateu 500 pontos, ou 5% de prêmio sobre os rendimentos dos títulos dos EUA.
Como os títulos da dívida brasileira são considerados os títulos livres de risco em moeda local (real), cada vez que os juros da dívida brasileira sobem, os juros de todas as dívidas sobem. De maneira objetiva: todas vez que a dívida brasileira se desvaloriza, todos os ativos brasileiros se desvalorizam, desde ações e debêntures, até fundos imobiliários e LCIs/LCAs. Quando o risco do tesouro brasileiro sobe, os riscos dos títulos privados também sobem.
Para o investidor mitigar os problemas de concentração em ativos brasileiros, ele precisa diversificar sua carteira em termos dos riscos soberanos. Se o Brasil tiver um problema, ativos de outros países podem compensar a queda dos ativos brasileiros. Essa é a razão para diversificar a sua carteira, levando em conta a possibilidade de alocar em ativos internacionais.
Como fazer isso?
Os grandes investidores conseguem fazer essa diversificação mandando uma parte de sua carteira para exterior, onde serão administrados a partir de contas em grandes bancos ou corretoras dos EUA. Mas essa transferência de recursos tem custos, seja no ato da transferência (impostos e spreads na conversão do câmbio) seja no ato da negociação (as corretagens no exterior são elevadas). Quando o volume é muito alto esses custos são diluídos e não representam um problema. Porém, quando o volume é menor, esses custos pesam de forma substancial. Mas há uma solução segura, barata e eficiente: o investidor pode alocar em ETFs e BDRs negociados aqui na B3. Do ponto de vista da diversificação dos riscos ele fica totalmente atendido. A questão, apenas, é entender que o mesmo processo de alocação nas classes de risco vale aqui: uma parte em Renda Fixa e outra em Renda Variável, sempre em função do perfil de riscos do investidor. Além disso, essa parte da carteira fica sujeita às oscilações do câmbio, já que os ativos são cotados em dólar e a variação cambial passa a ser acrescida na volatilidade da carteira do investidor.
Vale a pena fazer essa diversificação? Isso vai depender da capacidade que cada investidor tem de assumir os riscos e a volatilidade agregados em sua carteira. No geral, a resposta é afirmativa: diversificar é sempre importante para investidores de longo prazo.
 Finanças & Economia
