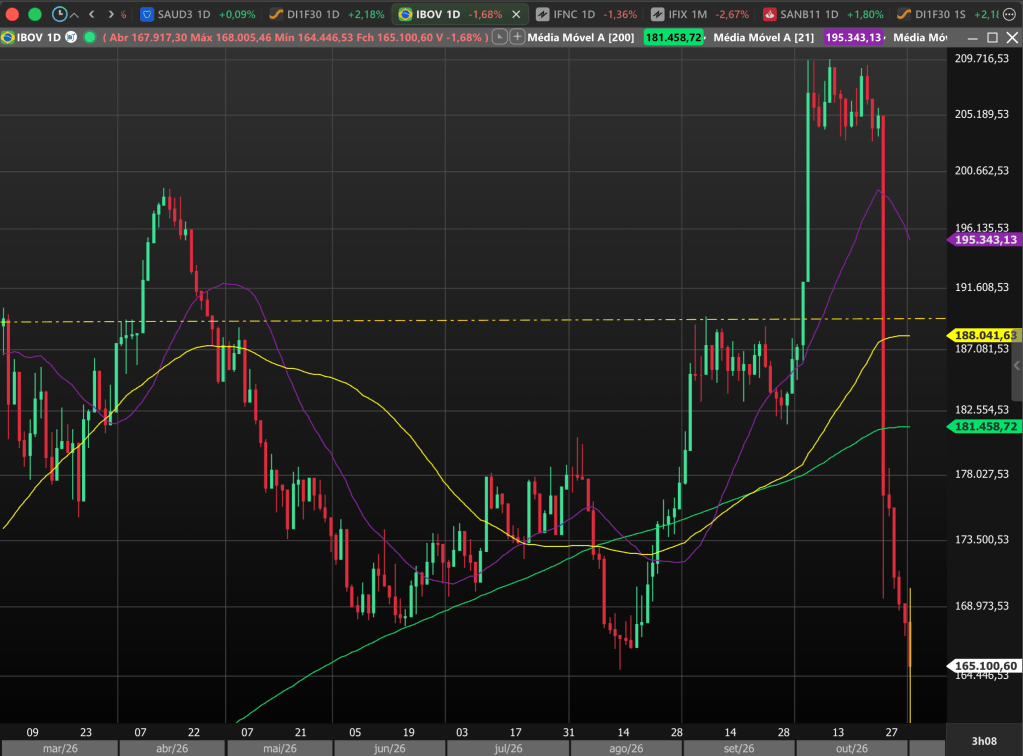
O Ibovespa apresenta uma queda de 1,65%, aos 165.143 pontos, em função da queda das petroleiras e da forte alta dos juros. O real também não resistiu e o dólar está subindo 1,1%, saindo a R$ 5,50.
O petróleo caiu dos US$ 117 o barril do tipo Brent na sexta-feira, para os US$ 102 hoje. O governo dos EUA, tendo Donald Trump e seus tuítes à frente, anuncia ao mundo que a guerra contra o Irã está perto do fim, por meio de um. Acordo. Além disso, o próprio Trump anunciou que vai parar de enviar ajuda financeira a Israel. É difícil saber, com alguma certeza, o que é possível ou não nesse campo. Até o final de semana, o governo Trump estava ameaçando destruir a montanha Pickaxe, suspeita de abrigar o complexo nuclear do Irã. O governo iraniano, por sua vez, estava enviando a mensagem clara de que iria destruir a infraestrutura petrolífera e de dados dos países do golfo, caso os EUA atacassem novamente. Hoje mesmo, os EUA atacaram a ilha de Qeshm, alegando caráter defensivo, seja lá o que isso significar. O fato é que, com todos os olhos voltados à eleição dos EUA, ninguém está muito preocupado em verificar profundamente a objetividade desse cenário de paz. Na dúvida, o mercado derrubou as cotações do petróleo em US$ 15 em apenas dois pregões. Com essa queda, Petrobrás, Prio, Brava e PetroReconcavo estão caindo forte, arrastando o Ibovespa, que estava fraco. Veja o gráfico do Ibovespa:
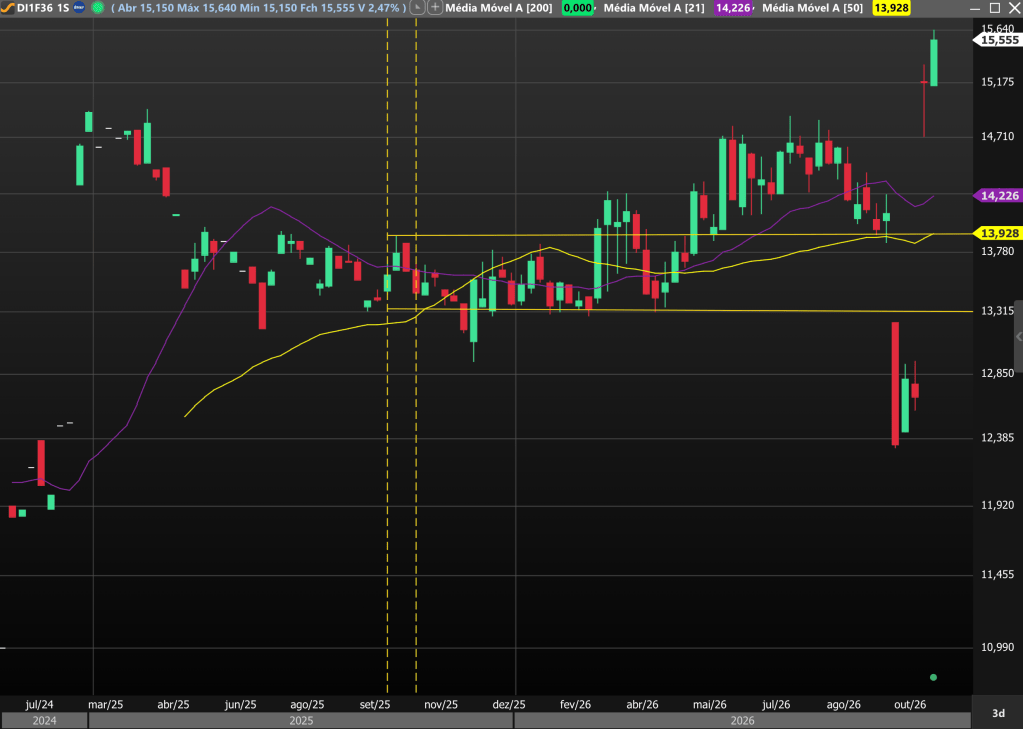
Além da queda do petróleo, o mercado está caindo por conta da incerteza em relação ao cenário fiscal. Além da indeterminação quanto ao futuro Ministério da Fazenda, o mercado passou a refletir as preocupações em relação às propostas feitas por André Lara Resende, um “amigo” do governo, que está sugerindo derrubar os juros até 3% para resolver o problema fiscal do Brasil (em relação ao artigo dele, farei uma postagem específica em breve). Com a possibilidade de um intervenção drástica na política monetária, a percepção de risco em relação aos ativos brasileiros disparou. A conta, como já é conhecida de todos nós, é que a incerteza em relação ao futuro da política fiscal faz os investidores fugirem dos ativos brasileiros. Além disso, as expectativas em relação à inflação dispararam, com destaque para os números do Itaú, que levou o IPCA esperado para 2027 de 4,6% para 6,1%. Com inflação esperada mais alta e enorme incerteza fiscal, a porta de saída fica pequena para os investidores que querem pular fora. As taxas de juros para 2036, negociadas na B3 subiram forte deste a semana passada:
O movimento atual está dentro do esperado. As fortes apostas do mercado na vitória de Flávio Bolsonaro ainda estão sendo desmontadas, o que leva o mercado ladeira abaixo. O quanto pode cair? A ideia é ficar de olho nos fluxos de saída. Quando eles pararem, o mercado ficará estável. Isso não está acontecendo agora.
De 2019 para cá, o valor de mercado das empresas americanas em bolsa subiu de US$ 33 trilhões para US$ 78,74 trilhões, uma alta de 132%, com o acréscimo de US$ 44,8 trilhões ao estoque de riqueza daquele país. É um resultado excepcional que, por sua natureza, pode ter agregado vários pontos percentuais ao PIB do país, por meio do efeito riqueza, investimentos privados e outros canais. Essa valorização das empresas americanas deu-se por sua enorme capacidade de gerar lucro, de sua capacidade de competir em muitos mercados, de sua criatividade e várias outras qualidades. Mas uma parte significativa dessa valorização se deu, em grande medida e talvez mais mais do que pelas qualidades que citei, da expectativa de geração de lucros gigantescos com a Inteligência Artificial (1). NVIDIA, Microsoft, Alphabet, Meta, Tesla, SpaceX, Micron, e várias outras subiram de forma espetacular, não pelos lucros gerados em IA, mas pelos que serão gerados daqui para a frente.
O Goldman Sachs tem a expectativa de US$ 1 trilhão de gastos globais com IA nesse ano, sendo US$ 581 bilhões só nos EUA. O JP Morgan aposta que serão gastos US$ 5,5 trilhões no setor até 2030. A McKinsey, por sua vez, estima que a IA generativa tenha potencial para produzir de US$ 2,6 trilhões a US$ 4,4 trilhões anuais em benefícios econômicos, considerando 63 aplicações empresariais. Esses ganhos decorreriam de aumentos de produtividade, redução de custos e ampliação das receitas em diferentes atividades. São números gigantescos e mostram um enorme potencial dessa nova tecnologia e, o que nos importa para essa postagem: muitos lucros para as empresas envolvidas. Mas é aí que mora o problema, já que não sabemos ao certo se esse crescimento terá essa magnitude, se ele trará os ganhos que se esperam e, tão importante quanto, quem serão os ganhadores. Os ciclos de revoluções tecnológicas mostram os enormes ganhos que eles proporcionam às empresas e à sociedade, mas também mostram que essa coisa toda não tem nada de linear. Há momentos de explosão de crescimento, seguidos por recessões e quebras de empresas. Há momentos em que surgem indivíduos e empresas inovadoras que prometem um enorme sucesso, mas depois acabam sendo punidas por um ciclo de correção dos exageros cometidos na fase de euforia. E a questão é sempre essa: quem vai ganhar e quem vai simplesmente desaparecer do mapa?
Estamos vivendo um momento em que ninguém está se importando muito com isso. Grandes bancos, fundos de investimentos, empresas de Venture Capital (2), empresas de Private Equity (3), imprensa especializada e os investidores pessoas físicas (os sardinhas, ou naives). Mas alguns investidores qualificados já começam a levantar dúvidas quanto ao verdadeiro potencial da IA em gerar receitas, de seus custos, das empresas que poderão vencer a batalha, do tamanho da alavancagem (endividamento!) desse ecossistema e dos efeitos de juros mais elevados em decorrência da inflação e da pressão dos déficits públicos globais, sobretudo do americano.
Como são vários trilhões de ganhos para muita gente importante, é bastante razoável pensar que o problema é grande demais para pensarmos sobre isso. Talvez seja melhor ficarmos quietos e aproveitarmos a maré de grandes ganhos enquanto podemos. Vamos nos juntar à festa! Mas preste atenção, o índice S&P500 bateu a máxima histórica de 7.850 em 06 de outubro e caiu 3,5%, desde então. O Nasdaq, de grande participação de empresas de tecnologia, bateu a máxima histórica de 31.300 e caiu 5,5%. As FANG+ (a grandalhonas da tecnologia, agora chamadas de hyperscalers) caíram 7%. As ações do Nasdaq CTA AI (empresas expostas à IA) caíram 13% e recuperam alguma coisa em dois pregões, graças ao IPO da Anthropic, sobre o qual vou falar mais à frente. Essas quedas são normais em ciclos de alta e as chamamos de realização. Os investidores, em algum momento do ciclo de alta, resolvem colocar algum lucro no bolso e vendem parte das ações que subiram, fazendo o mercado cair para depois continuar subindo.
O problema dessas quedas atuais é que elas vieram junto com os balanços de Meta, Alphabet, Microsoft e Amazon, que mostram resultados ligados à IA muito ruins, exceto pela Meta. As empresas estão gastando muito dinheiro, estão fazendo dívidas e começam a perder fluxo de caixa. Empresas como essas, já estabelecidas e com mercados formados e consolidados, raramente perdem capacidade de gerar caixa em seus balanços. Aliás, essa é característica mais emblemática de gigantes como elas. Admiramos sua solidez e sua capacidade de gerar caixa com seus lucros. Ocorre que a IA está comendo boa parte desses lucros, para que sejam construídos os datacenters que vão dar suporte aos produtos de IA que, se tudo der certo, serão vendidos no futuro. E aí é que está o ponto chave: por futuro devemos entender, ao menos em finanças, algo que não aconteceu e que, com alguns modelos, esperança e espírito de luta, poderemos transformar em verdade trimestres à frente. Sempre há uma margem de erro e muitas coisas podem acontecer para desafiar nossas esperanças e espírito de luta. Da mesma maneira que Sam Altman, o guru da Open AI, milhares de banqueiros, gestores e investidores estão apostando muito dinheiro que as vendas de tokens vão render trilhões de lucros no futuro.
Hoje saiu a atualização do S-1 da Anthropic que está disponível no site da SEC, a CVM dos EUA. O S-1 é um documento de mais de 300 páginas que conta a história da Anthropic desde 2023 e faz algumas projeções para o futuro. No dia 26/10 ela subiu o S-1 com resultados até o segundo trimestre desse ano e hoje ela subiu o resultado do terceiro trimestre. O mercado ficou extremamente feliz com essa notícia que, junto com a queda de 7% do petróleo (4), fez o mercado se recuperar, ao menos até o momento em que Apple fez os investidores ficarem infelizes com seu resultado. O tradicional vai e vem do mercado, claro. Mas, a despeito de tudo isso, vamos olhar a Anthropic porque, afinal, ela é muito importante. Uma parte significativa desses trilhões que iremos ganhar no futuro virão dos produtos que ela vende.
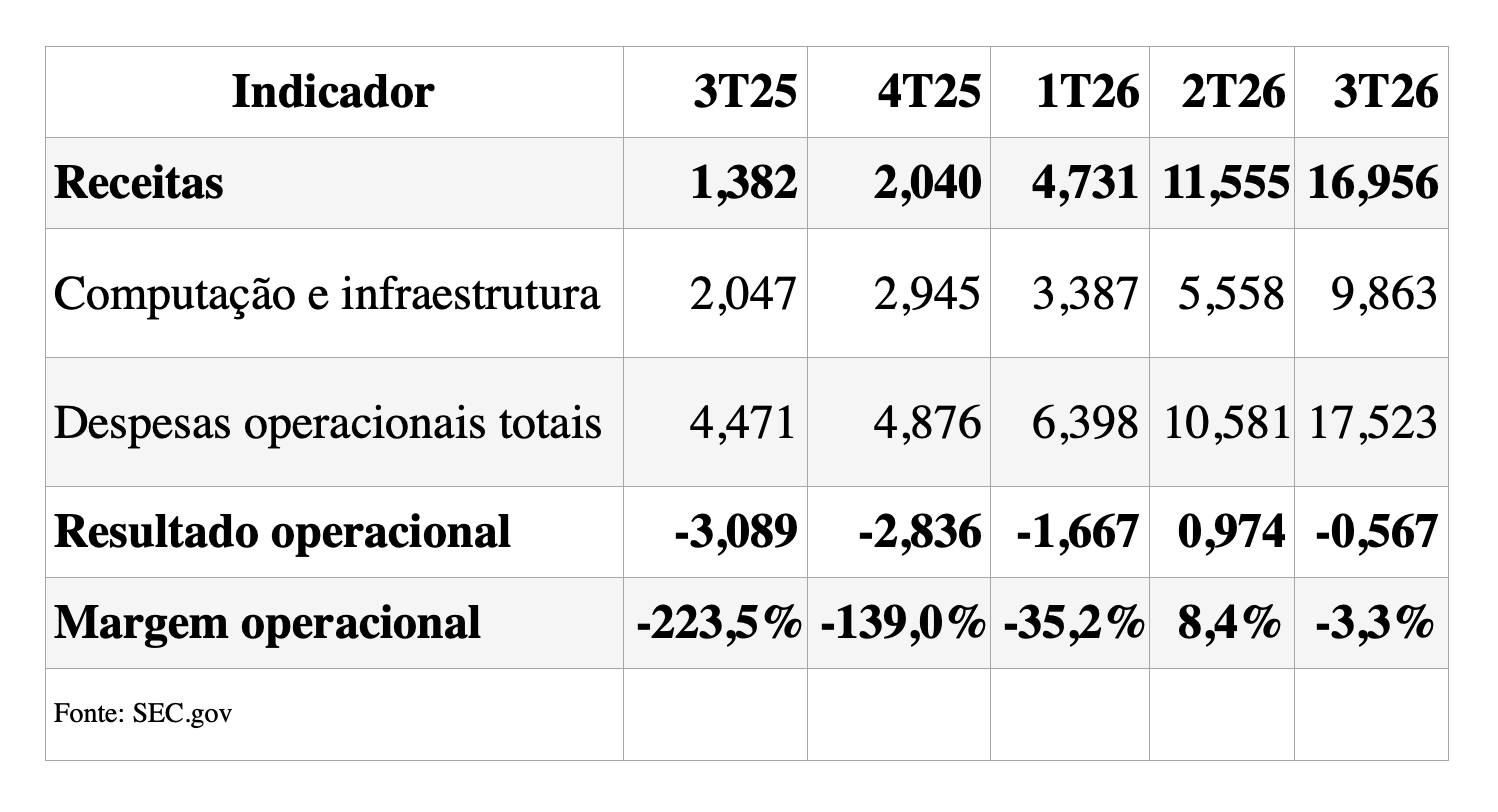
Vejamos a evolução dos resultados empresa, em bilhões de dólares dos EUA:
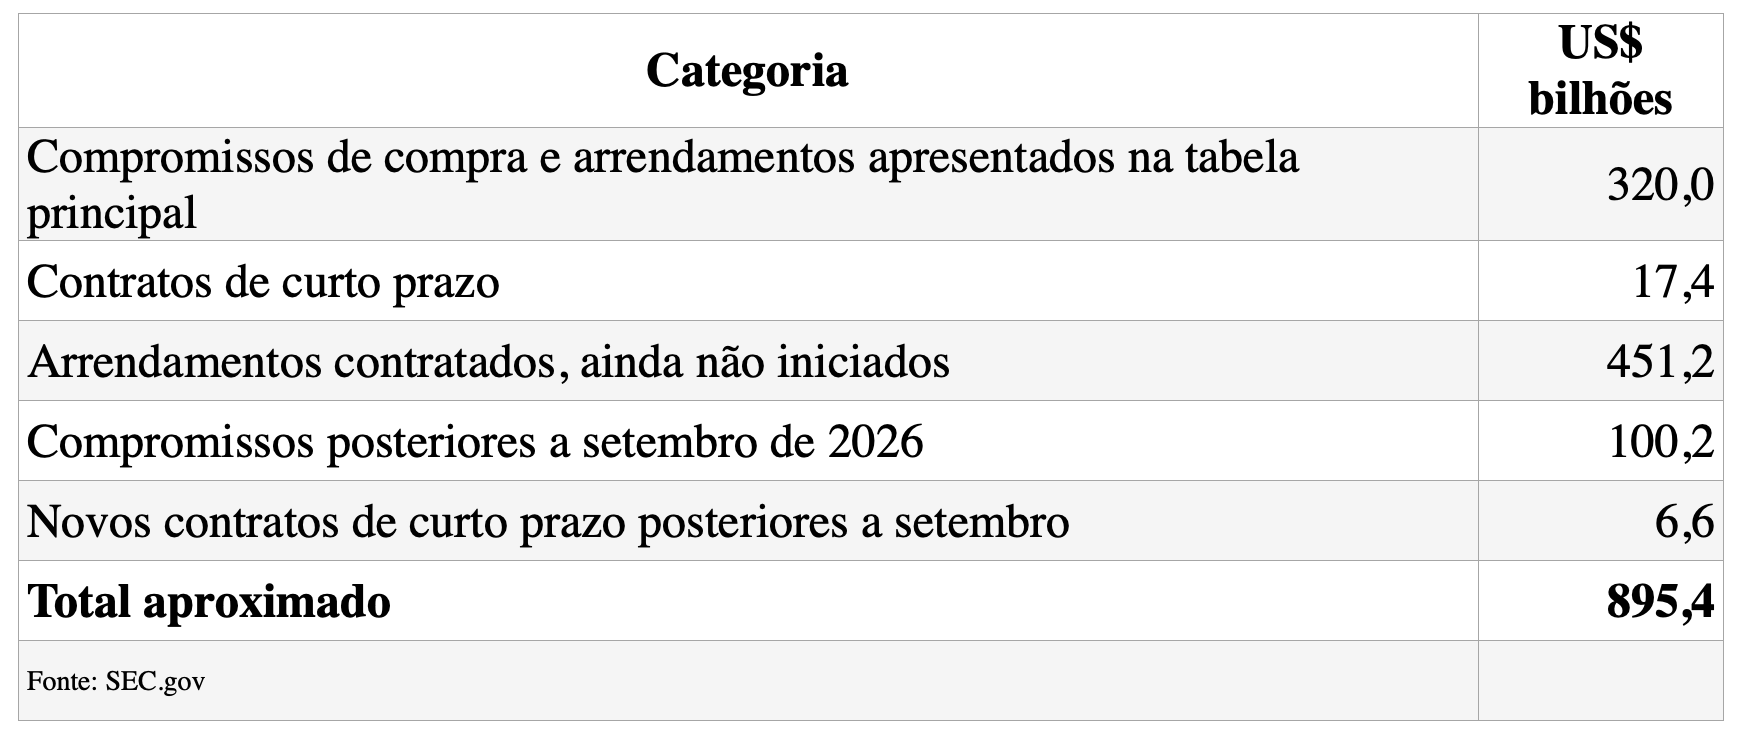
As receitas cresceram de forma vigorosa entre o terceiro trimestre de 2025 e o terceiro trimestre de 2026: de US$ 1,38 bilhão para US$ 16,95 bilhões, uma alta de 1.126% em um ano. Isso é resultado do aumento do número de clientes e da mudança de tarifação de seus serviços. Vale notar, adicionalmente, que o prejuízo operacional caiu de US$ 3 bilhões, para US$ 567 milhões. Uma boa informação, não fosse o fato de que ela teve lucro no segundo trimestre e voltou para o prejuízo no terceiro. Isso acontece, explicam os executivos da empresa, porque suas despesas de computação são apuradas em regime diferenciado. Ela aluga grande parte da capacidade computacional que utiliza para testar e rodar seus modelos. E a utilização dessa capacidade computacional, que é gerada nos datacenters, é feita sob contratos de longo prazo, cuja maioria é de caráter inegociável, ou seja, deve ser pago independente da utilização ou não. Os compromissos são esses:
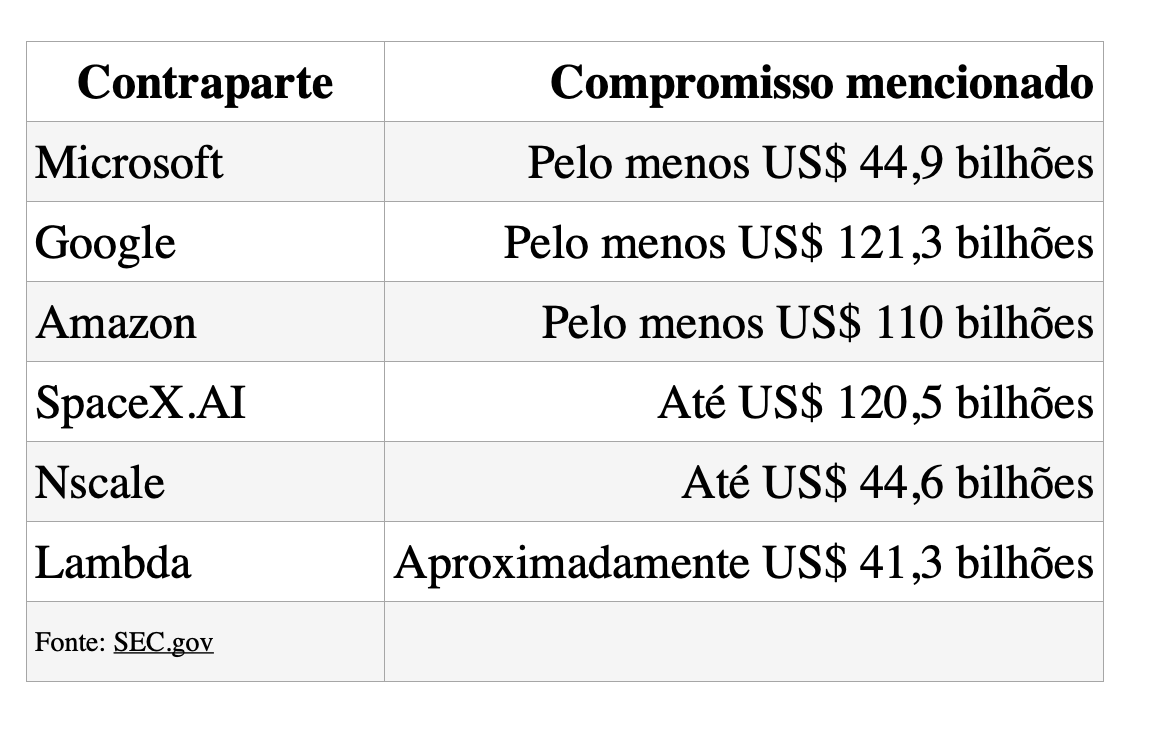
Sim, é o que você entendeu, ela deverá pagar para terceiros o valor de US$ 895,4 bilhões nos próximos anos, independentemente de quanto faturar. A maior parte disso ela deve para as empresas bem conhecidas, abaixo:
Duas coisas são interessantes: ela deve bastante e boa parte das receitas futuras das grandalhonas da tecnologia são com a Anthropic e com Open AI. Esses compromissos serão de algo como US$ 45 bilhões por ano até 2030 e, depois, de US$ 150 bilhões por ano. Além desses US$ 895,4 bilhões ela deve outros US$ 175 bilhões, que podem ser convertidos em ações.
Mas as preocupações não param por aí:
Ela tem uma concentração grande de suas receitas em alguns clientes, o que a torna vulnerável a um número modesto de empresas.
Uma parte significativa de seus clientes são Startups ou empresas de Private Equity, que trabalham alavancadas, com dívidas que dependem dos juros de mercado. Os juros estão subindo para o setor privado em decorrência da inflação, do déficit público dos EUA e do aumento da percepção de risco sobre o setor. A Oracle está pagando o equivalente a 293 pontos base acima dos títulos do Tesouro dos EUA; o da Meta está em 119 pontos e o da Apple em 44 pontos base. A apple é uma grande geradora de caixa, ao passo que Meta e Oracle são perdedoras de caixa, o que torna seus custos de dívida maiores. A Oracle é campeã porque seu fluxo de caixa negativo e sua dívida são muito maiores que os da Meta. Com a pressão sobre os custos de dívida e sobre o setor, que têm fluxos de caixa negativos, a situação dos clientes da Anthropic fica mais vulnerável.
Não há garantia de que as receitas continuarão a crescer mais rápido que as despesas. As despesas estão pressionadas pelas condições apertadas da produção de chips, infraestrutura e energia. Além disso, as receitas podem ter uma taxa de crescimento limitada pela competição, já que Microsoft, Alphabet e Meta também querem crescer nesse setor. Para complicar ainda mais, as concorrentes chinesas têm preços muito menores e vantagem de “customização”, que podem reduzir os preços unitários do setor.
São vários elementos que nos chamam atenção todos os dias para os riscos envolvidos nos investimentos da IA. Não estou considerando a discussão econômica e nem os riscos existenciais. Essas discussões eu fiz em dois calls especiais, um sobre o livro Poder e Progresso, do Daron Acemoglu (5), e o outro, “Inteligência Artificial: o fim do mundo?”, com as posições a Aghion e Acemoglu sobre o tema (6). Considero que o mundo terá uma enorme melhora com as contribuições da IA nas descobertas científicas e na melhoria da produtividade dos negócios. A questão que coloco aqui é sobre o desafio financeiro: quem ganhará, quanto ganhará e quando ganhará. O duro dessa parte é que precisamos esperar o “futuro” acontecer para saber de forma determinística, sem chance de errar. Até lá, o futuro é isso que vemos todos os dias no mercado: muita expectativa, muita esperança e muita sorte!
(1) DT proibiu o uso do termo Inteligência Artificial e está obrigando a todos que usem Super Inteligência. Declino, obrigado!
(2) Empresas gestoras de fundos que investem em startups e negócios em estágio inicial, com elevado potencial de crescimento, mas também alto risco de fracasso. Em troca do investimento, recebem participação acionária e buscam ganhos com a valorização e posterior venda dessa participação, geralmente em uma aquisição ou IPO. (Retirado da SEC.gov, a CVM dos EUA).
(3) Empresas gestoras de fundos que investem, geralmente, em companhias mais maduras e estabelecidas, frequentemente adquirindo participações de controle. O objetivo é melhorar a eficiência, aumentar a rentabilidade e vender a participação posteriormente por um valor superior. Podem utilizar endividamento para financiar aquisições. (Retirado da SEC.gov, a CVM dos EUA).
(4) Baseada em mais uma esperança e muito espírito de luta de que EUA e Irã irão assinar a paz em breve, mesmo que nenhum dos dois concorde minimamente com as condições do outro.
Muitas pessoas, inclusive economistas, acreditam que o mercado, a “Faria Lima”, atua politicamente sobre governos. Apóiam determinados políticos e desaprovam outros. Com uns, fazem “apostas” otimistas, com outros, ao contrário, fazem chantagem. Mas, na verdade, “o mercado” é impessoal, ao menos do ponto de vista da teoria econômica. Os agentes que participam do mercado compram e vendem ativos, associando informações do presente a expectativas acerca do futuro. Nessa postagem tento explicar porque “o mercado” derreteu após a vitória de Lula em 25/10/2026.
O sistema de preços em uma economia de mercado contém todas as informações disponíveis que os agentes utilizam para tomar as decisões que os determinam. Desde o mercado de parafusos e alfinetes (muito citados por Adam Smith em 1776), até o mercado de moedas e títulos (gigantes que dominam as finanças globais), os preços refletem as informações que determinaram a oferta e a demanda. Podemos fazer muitas críticas ao capitalismo, mas o sistema de preços é que o há de melhor nele. Para o equilíbrio macroeconômico no país X, no momento t, há milhares de mercados equilibrando preços e quantidades de milhões de bens e serviços, que utilizam as informações disseminadas pela sociedade em X e t. Se esse conjunto de informações muda em X e t, os preços e quantidades mudam, alterando o equilíbrio que vigorava até então. Note que há um conjunto de agentes, de mercados, de informações, de países (X) em um determinado momento do tempo (t). O que faz essa coisa toda funcionar é o grande tema da ciência econômica, desde que ela surgiu. Trabalhadores entram com trabalho, recebendo salários. Empresários emprestam seu capital para empresas (ações ou dívidas) e recebem dividendos ou juros. Temos o setor externo que compra e vende bens e serviços (balança de transações correntes) e ainda investe no país (X) em (t). Por fim, para a enorme tristeza dos anarcocapitalistas (seres humanos totalmente diferentes de nós todos), há o estado, que arrecada impostos e distribui bens públicos. Importante notar que esse sistema se equilibra não apenas em t, mas ao longo do tempo (t tende ao ♾️), o que exige que cada decisão leve em conta as informações disponíveis para o futuro. As empresas contratam investimentos hoje e só terão seus produtos para vender alguns trimestres (ou anos!) à frente. Elas dependem de hipóteses acerca dos preços que valerão ao longo do tempo (energia, matérias primas, aluguéis, juros, salários, impostos, etc…). Esse conjunto de hipóteses acerca do futuro é que determina as decisões de gastos agora chamamos de expectativas.
Acima expus algumas dimensões do equilíbrio macro: agentes, informações, preços, quantidades e, sobretudo, EXPECTATIVAS.
Veja os preços do mercado financeiro e de capitais: moedas (refletem informações e expectativas sobre o balanço de pagamentos), ações (informações e expectativas em relação aos lucros corporativos), títulos (informações e expectativas sobre a capacidade de pagamento do devedor, a inflação futura, etc). Essas expectativas tentam refletir as informações disponíveis em t sobre como vão se comportar todas as dimensões da economia. Há várias formas da Teoria Econômica abordar essas expectativas, mas uma coisa é consensual: elas mudam à medida que informações novas são obtidas. Um exemplo claro é a guerra de Trump no Irã, que afeta o mercado de petróleo a cada tuíte do presidente dos EUA e cada mudança de preço no petróleo mexe com todos os mercados, por conta das expectativas inflacionárias.
Feitas todas essas considerações, afirmo que hoje, 26/10/2026, vimos o índice Ibovespa cair 15%, o futuro do dólar subir 9% e os juros para títulos de dez anos subirem para 15,3%. O que mudou?
O mercado se defrontou com a realidade, que impõe que teremos mais quatro anos de governo Lula e, com ele, a mesma política fiscal adotada nos últimos quatro anos. O que isso nos diz? Primeiro que podemos conviver com déficits primários (receita – despesas ex-juros), juros elevados e crescimento mais baixos (por conta dos juros elevados). Já estou chegando lá.
Vamos montar um cenário como esse abaixo:
Ano
Dív/PIB
Crescimento
Juro Real
Déficit Primário
2026
82,46%
1,90%
6,20%
-0,60%
2027
86,54%
1,50%
6,20%
-0,30%
2028
90,84%
2,00%
6,20%
-0,13%
2029
94,72%
2,00%
6,20%
0,00%
2030
98,62%
2,00%
6,20%
0,10%
2031
102,58%
2,00%
6,20%
0,30%
2032
106,51%
2,00%
6,20%
0,47%
2033
110,42%
2,00%
6,20%
0,50%
2034
114,47%
2,00%
6,20%
0,60%
2035
118,58%
2,00%
6,20%
0,60%
2036
122,87%
2,00%
6,20%
0,60%
2037
127,32%
2,00%
6,20%
0,60%
2038
131,97%
2,00%
6,20%
0,60%
2039
136,80%
2,00%
6,20%
0,60%
2040
141,83%
2,00%
6,20%
0,60%
2041
147,07%
2,00%
6,20%
0,60%
2042
152,53%
2,00%
6,20%
0,60%
2043
158,21%
2,00%
6,20%
0,60%
Lembre-se que todos os agentes, em nosso equilíbrio geral, precisam olhar para frente e fazer hipóteses sobre como a economia vai se comportar. Nesse caso, estamos olhando para o comportamento da dívida brasileira, que hoje está em R$ 11 trilhões, o equivalente a 82,46% do PIB (que é a renda que todos os brasileiros recebem em um ano). A taxa de crescimento que vou colocar é 1,9% agora, 1,5% no ano que vem e, depois, sempre 2%. Coloco um déficit primário de “apenas” 0,6% hoje, ele vai caindo e vira um superávit de 0,6%. Nesse cenário, por uma conta matemática muito simples, teremos uma dívida equivalente a 100% do PIB entre 2030 e 2031. Mais importante, não há nesse cenário um momento no qual a relação se estabilize, ao contrário, ela é sempre crescente. Agora olhe para a França: o que está acontecendo lá tem relação com o problema da dívida. Eles têm uma dívida de 120% e ela custa 5% ao ano. A nossa é menor, mas custa coisa de 14% ou 15%. O risco de cada país é diferente e países emergentes, como nós, têm risco maior e, portanto, taxas de juros maiores.
A evolução da dívida que coloquei acima depende da taxa de crescimento do PIB, dos juros da dívida e do déficit primário. Note que para reverter a trajetória de crescimento é necessário que essas variáveis sejam mudadas. Seria maravilhoso se nossa taxa de crescimento subisse fortemente ou se a taxa de juro real de nossa dívida caísse (na verdade, hoje ela é muito maior que esses 6% que coloquei). Mas quem define essas duas variáveis, crescimento e juros, não é o governo, é o mercado. Elas só podem ser afetadas modestamente pelo governo, e de forma transitória. A única variável que o governo pode influenciar para ajustar essa dinâmica de evolução da dívida é o déficit primário. Por isso, esse tema é tão recalcitrante na agenda dos economistas.
Mais um detalhe: a trajetória da dívida, assim como seu nível, ajudam o mercado a definir a taxa de juros que vai cobrar. Quanto maior o risco, maior a taxa e vice-versa. A forma de determinar a taxa a ser cobrada reflete o risco de inadimplência. Países de renda baixa, risco alto. Países de renda alta, risco baixo. E coloque na equação do risco a taxa de crescimento do PIB, o déficit primário, o histórico de default, etc. Os economistas do FMI e do Banco Mundial criaram uma forma de avaliar a dinâmica do endividamento para países EMERGENTES: até 70% do PIB, os países estão em equilíbrio, acima de 70% estão em fragilidade fiscal e acima de 90%, entram em crise fiscal. A crise fiscal é uma situação na qual o policy maker (governo) tem um quadro tão drástico de comprometimento das receitas com o pagamento da dívida que “escolhe” o calote. Esse calote pode ser feito com um desconto no valor da dívida ou com a sua monetização, o que leva a um surto inflacionário que, por sua vez, desvaloriza a dívida em termos reais. Em ambos os casos, o credor perde parte significativa de seu ativo e o governo volta a ter uma relação dívida/PIB mais favorável (20, 30, 40 ou 50%). Essa classificação é importante porque nos permite entender a corrida que o mercado faz contra os ativos de um país emergente: a trajetória da dívida pode apontar para um nível elevado que incentivará o policy maker a tomar a decisão crucial de promover um default. Quando um país está em fragilidade fiscal, como estamos, a dinâmica da dívida pode sinalizar em que momento do futuro o governo poderá optar pelo default. Com esse cenário, o mercado passa a exigir mais prêmio no financiamento do país e eleva os juros da dívida (hoje um título da dívida está sendo negociado a IPCA +7,20%). Países em fragilidade fiscal vivem em situação de risco elevado, afinal o mercado não espera o desastre acontecer, ele se antecipa. Qualquer erro de cálculo já coloca o mercado emparedando o tesouro e exigindo mais juros, o que, por sua vez, piora a dinâmica do endividamento.
É basicamente isso. A informação crucial que o mercado recebeu hoje, 26/10/2026, é que não há no futuro próximo um superávit primário que estabilize a dívida. Se a dívida é crescente, a taxa de juro deve subir (a taxa de juro para 2026 subiu de 12,70 para 15,15%). Se a taxa de juro sobe, a trajetória da dívida piora. Se os juros sobem, as empresas precisam valer menos, porque os juros ajudam a definir o seu valor. Se o valor das empresas cai, o Ibovespa cai. Se a percepção de risco em relação ao Brasil sobe, o dólar sobe, já que investidores e empresas endividados buscam proteção (o Brasil tem um passivo externo líquido de US$ 1 trilhão).
Então vamos lá: projetos diferentes implicam em preços diferentes e isso não é chantagem. É equilíbrio geral o nome desse negócio.
Se Lula 4 continuar como Lula 3, o déficit primário continuará a pressionar a dinâmica da dívida. Por nossa situação de fragilidade fiscal, é possível ver a dívida chegar ao nível de crise fiscal muito rapidamente. Por conta dessa percepção, ou expectativa, a taxa de juro cobrada na dívida precisa subir porque a chance de default aumentou. Subindo a taxa de juros, caem as ações e sobe o dólar. Esse processo deve continuar e pode assumir uma dinâmica mais acelerada. Portanto, os ativos brasileiros estão se alinhando a um patamar de risco de default maior. Não há ameaça. É algo que já está acontecendo.
Sou obrigado a concordar com o Gustavo Franco, mas ele tem razão quando diz que o problema do déficit não é de esquerda ou de direita. É um problema de álgebra. De álgebra muito simples.
O essencial é que a dinâmica de mercado pode piorar mais, pois estamos indo para o que chamamos de equilíbrio instável, associado a um evento de profecias autorrealizáveis, com um governo que despreza esse assunto.
Uma gota de esperança: isso seria muito simples de resolver agora.
A volatilidade é uma das formas mais importantes de medir risco nos mercados financeiros. Ela procura representar a intensidade das oscilações de preço de um ativo e aparece em praticamente todas as discussões sobre ações, opções, proteção de carteira e avaliação de risco.
Para o investidor pessoa física, um dos conceitos mais úteis é o de volatilidade implícita. Ela permite observar algo que não aparece diretamente na cotação de uma ação: o grau de incerteza que os participantes do mercado estão incorporando aos preços.
A volatilidade implícita não indica se uma ação vai subir ou cair. Sua função é diferente. Ela procura mostrar o tamanho dos movimentos que o mercado está admitindo como possíveis e, consequentemente, quanto os investidores estão dispostos a pagar para assumir ou transferir esse risco.
Esse conceito nasce no mercado de opções, mas sua utilidade vai além de quem efetivamente opera derivativos.
O que são opções
Uma opção é um contrato que concede ao comprador um direito, mas não uma obrigação.
Existem dois tipos básicos. A call, ou opção de compra, dá ao comprador o direito de adquirir determinado ativo por um preço previamente estabelecido. A put, ou opção de venda, dá ao comprador o direito de vender esse ativo nas condições previstas no contrato.
O preço previamente estabelecido é chamado de preço de exercício, ou strike. O contrato também possui uma data de vencimento.
Para adquirir esse direito, o comprador paga um valor ao vendedor da opção. Esse valor recebe o nome de prêmio.
Imagine uma ação negociada a R$ 100. Um investidor pode adquirir uma call que lhe permita comprar essa ação por R$ 105 até determinada data. Se a cotação subir significativamente acima desse nível, esse direito poderá ganhar valor.
A estrutura básica é simples, embora a formação do preço das opções seja consideravelmente mais sofisticada.
Uma breve história das opções
Contratos com características semelhantes às opções existem há séculos. Há referências históricas a acordos que permitiam garantir antecipadamente o direito de comprar ou utilizar determinados ativos.
O mercado de opções foi se tornando mais organizado ao longo do século XIX, particularmente nos Estados Unidos, inicialmente em operações ligadas a commodities e posteriormente também a ações.
A transformação decisiva ocorreu no século XX.
Em 1973 começou a operar a Chicago Board Options Exchange, a CBOE, criando um mercado padronizado para a negociação de opções nos Estados Unidos.
No mesmo ano, Fischer Black e Myron Scholes publicaram o trabalho que deu origem ao modelo conhecido como Black-Scholes. Robert Merton também teve participação fundamental no desenvolvimento dessa estrutura teórica.
A partir daquele momento, os mercados passaram a contar com uma ferramenta muito mais consistente para relacionar o preço das opções ao preço do ativo, ao prazo, às taxas de juros e à volatilidade.
O desenvolvimento desses modelos contribuiu para uma enorme expansão do mercado de derivativos.
A importância das opções
As opções podem cumprir diversas funções.
Elas permitem proteger uma carteira contra movimentos adversos, estruturar estratégias de investimento, estabelecer limites de perdas e transferir riscos entre diferentes participantes do mercado.
Um investidor que possui ações, por exemplo, pode comprar opções de venda como forma de proteção. Outro participante pode estar disposto a assumir esse risco em troca do prêmio recebido.
As opções também têm importância no processo de formação de preços.
Como seus valores dependem das expectativas dos participantes sobre o comportamento futuro de um ativo, seus preços carregam informações sobre incerteza e percepção de risco.
Essa característica é particularmente importante para compreender a volatilidade implícita.
Os riscos envolvidos
A utilidade das opções não elimina seus riscos.
Elas podem apresentar oscilações muito maiores do que as próprias ações. Quem compra uma opção pode perder integralmente o prêmio pago caso o contrato chegue ao vencimento sem valor.
Além disso, algumas estratégias envolvendo venda de opções podem gerar perdas substancialmente superiores ao prêmio inicialmente recebido.
Há ainda uma característica fundamental: o tempo.
Uma ação não possui prazo de validade. Uma opção possui.
Isso significa que o investidor pode estar correto a respeito da direção futura de uma ação e, ainda assim, perder dinheiro com determinada opção caso o movimento demore demais para acontecer ou não seja suficientemente grande.
Por esse motivo, opções não devem ser tratadas apenas como uma maneira barata de aumentar a exposição ao mercado. Sua utilização exige entendimento da estrutura do contrato e dos riscos envolvidos.
As gregas
O preço de uma opção depende de diferentes fatores. Para medir sua sensibilidade a esses fatores, o mercado utiliza indicadores conhecidos como gregas.
O Delta procura mostrar quanto o preço da opção tende a mudar em resposta a uma variação no preço do ativo subjacente.
O Gamma mede a variação do próprio Delta.
O Theta representa o efeito da passagem do tempo. À medida que a opção se aproxima do vencimento, o tempo disponível para que determinado movimento ocorra diminui.
O Rho mede a sensibilidade da opção às taxas de juros.
O Vega indica como o preço da opção reage a alterações na volatilidade.
Embora Vega não seja, tecnicamente, uma letra do alfabeto grego, ele foi incorporado à linguagem tradicional das “gregas” e é especialmente importante para compreender a volatilidade implícita.
Quanto maior a sensibilidade medida pelo Vega, maior tende a ser o impacto de uma mudança de volatilidade sobre o preço da opção.
Volatilidade histórica
Antes de chegar à volatilidade implícita, é importante separar dois conceitos.
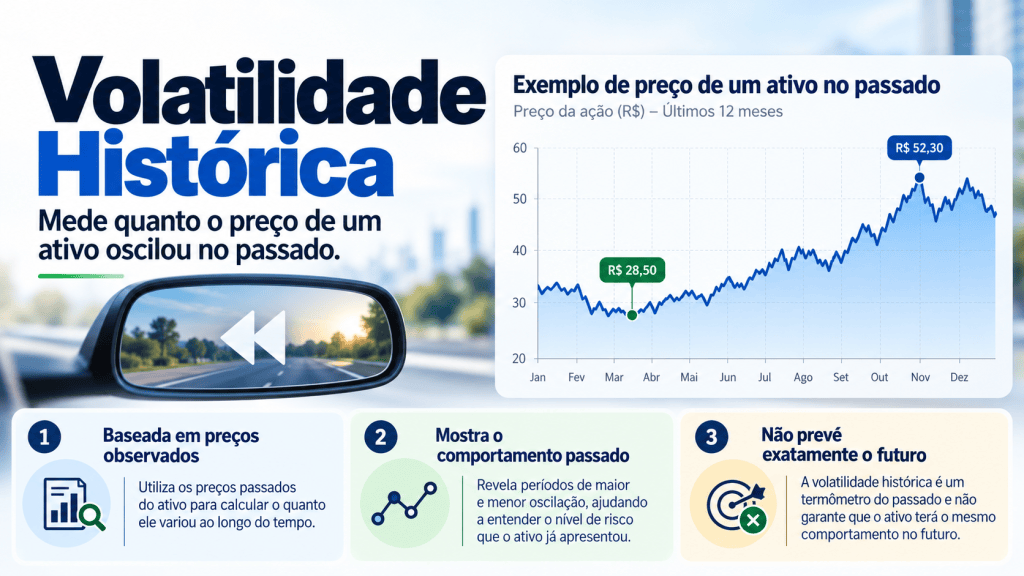
A volatilidade histórica é calculada utilizando os movimentos que já ocorreram no preço de um ativo.
Uma ação que tenha apresentado pequenas oscilações ao longo de vários meses provavelmente terá uma volatilidade histórica relativamente baixa. Uma ação sujeita a movimentos amplos e frequentes apresentará uma volatilidade maior.
A volatilidade histórica, portanto, olha para trás.
Ela ajuda a compreender o comportamento que o ativo apresentou em determinado período, mas não informa necessariamente como ele se comportará no futuro.
A distinção é relevante porque o mercado pode mudar sua avaliação de risco muito rapidamente.
Uma empresa pode ter passado meses sem grandes oscilações e, de repente, se aproximar de um evento capaz de alterar significativamente suas perspectivas.
Nesse caso, os preços passados continuam mostrando tranquilidade, enquanto o mercado de opções pode estar sinalizando aumento relevante da incerteza futura.
Volatilidade implícita
A volatilidade implícita faz o caminho inverso.
Em vez de calcular a volatilidade a partir dos preços passados da ação, ela parte do preço que está sendo negociado para uma opção.
Os modelos de precificação utilizam variáveis conhecidas, como o preço da ação, o preço de exercício da opção, o prazo até o vencimento e as taxas de juros.
A volatilidade é uma das variáveis do modelo.
Quando observamos no mercado quanto uma determinada opção está custando, podemos fazer o cálculo inverso e descobrir qual volatilidade torna aquele preço compatível com o modelo.
Essa é a volatilidade implícita.
Ela recebe esse nome porque está implícita no preço da opção.
Nesse sentido, a volatilidade implícita representa uma medida da incerteza que está sendo precificada naquele momento.
Isso não significa que seja uma previsão perfeita do futuro. Ela representa a volatilidade compatível com os preços negociados pelos participantes do mercado.
Ainda assim, é uma informação extremamente útil.
Enquanto a volatilidade histórica mostra quanto o ativo se movimentou, a volatilidade implícita mostra quanto risco está sendo colocado nos preços das opções.
Volatilidade não representa direção
Esse ponto merece atenção.
Uma volatilidade implícita elevada não significa necessariamente que o mercado espere uma queda.
Da mesma forma, uma volatilidade baixa não significa expectativa de alta.
Volatilidade mede a amplitude potencial dos movimentos e não sua direção.
Um nível elevado pode significar que os investidores enxergam possibilidade de um grande movimento para cima, para baixo ou simplesmente uma incerteza muito maior sobre o resultado futuro.
Dessa forma, tendência e volatilidade são informações diferentes.
O comportamento antes de eventos importantes
A divulgação de resultados trimestrais é um dos melhores exemplos para entender a volatilidade implícita.
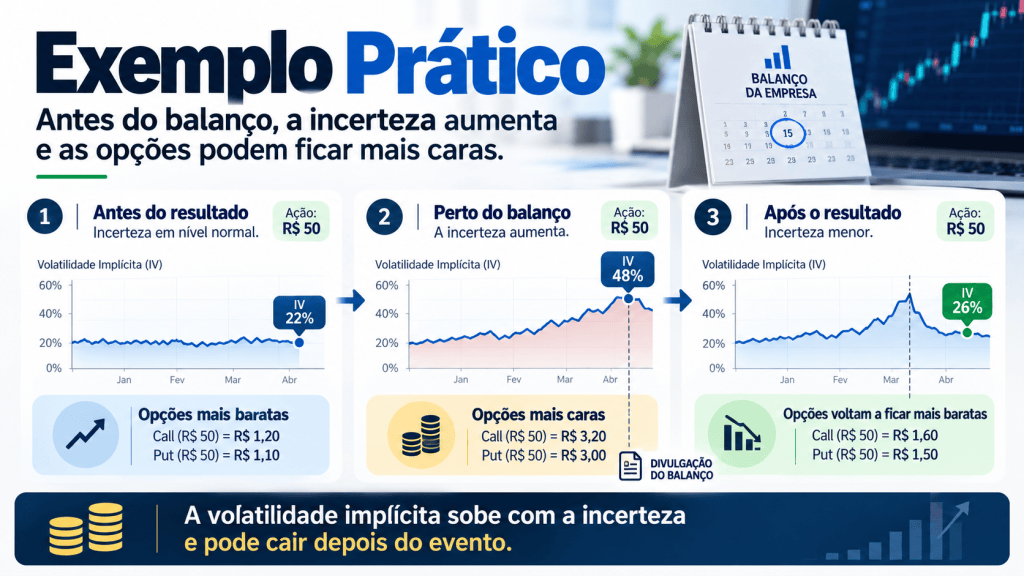
Imagine uma empresa cuja ação esteja sendo negociada a R$ 50.
Durante várias semanas, o mercado apresenta relativa tranquilidade e a volatilidade implícita de suas opções permanece ao redor de 20%.
À medida que se aproxima a divulgação do balanço, aumenta a incerteza.
Os investidores sabem que novas informações sobre receitas, margens, lucros, geração de caixa e projeções da administração poderão provocar uma movimentação relevante na ação.
Nesse ambiente, cresce a procura por opções.
Alguns investidores buscam proteção. Outros desejam se posicionar para uma possível oscilação mais forte.
Os preços das opções podem subir e, com eles, a volatilidade implícita.
A ação pode continuar valendo aproximadamente os mesmos R$ 50, enquanto as opções ficam significativamente mais caras.
Depois da divulgação do resultado, grande parte da incerteza desaparece.
O mercado já conhece os números.
Mesmo que a ação tenha oscilado bastante, a volatilidade implícita pode cair rapidamente.
Esse fenômeno é conhecido como volatility crush, ou compressão da volatilidade.
Esse exemplo também mostra por que operar opções envolve mais variáveis do que simplesmente acertar a direção de uma ação.
Um investidor pode prever corretamente que uma ação vai subir após o balanço e ainda assim obter um resultado ruim em determinada opção se tiver pago um prêmio muito elevado antes do evento.
Como interpretar a volatilidade implícita
O valor absoluto da volatilidade nem sempre é suficiente.
Uma volatilidade implícita de 30%, por exemplo, pode ser alta para determinada ação e perfeitamente normal para outra.
Por isso, a análise costuma ser feita de forma relativa.
É possível comparar a volatilidade atual com a própria história do ativo, com outras empresas do mesmo setor ou com a volatilidade que acabou sendo efetivamente observada posteriormente.
Se uma empresa normalmente apresenta volatilidade implícita entre 18% e 25% e esse indicador sobe rapidamente para 45%, existe uma mudança relevante na percepção de risco.
O preço da ação pode ainda não ter reagido.
O mercado de opções, entretanto, já está incorporando maior incerteza.
Transformando volatilidade em uma ideia de movimento
A volatilidade costuma ser expressa em termos anualizados.
Uma volatilidade implícita de 30% não significa que o mercado espere que a ação suba ou caia exatamente 30%.
O número precisa ser ajustado ao período analisado.
De forma aproximada, uma volatilidade anualizada de 30% corresponde a uma oscilação de cerca de 1,9% em um dia, considerando aproximadamente 252 pregões por ano.
Em um período de um mês, a ordem de grandeza seria próxima de 8% a 9%.
Esses valores não representam limites e tampouco previsões exatas. São aproximações estatísticas que ajudam a transformar um número de volatilidade em algo mais intuitivo.
Como isso ajuda quem não opera opções
A volatilidade implícita pode ser útil mesmo para um investidor que nunca compre ou venda uma opção.
Ela funciona como um indicador adicional de percepção de risco.
Um aumento expressivo pode revelar que os participantes do mercado estão mais preocupados com determinado acontecimento.
Isso pode ocorrer antes de resultados corporativos, eleições, decisões judiciais, mudanças regulatórias, decisões de bancos centrais ou eventos específicos relacionados a uma empresa.
O investidor passa, assim, a observar não apenas o preço da ação, mas também o grau de incerteza existente ao redor daquele preço.
Esse tipo de informação pode melhorar a interpretação do ambiente de mercado.
Uma ação que esteja praticamente estável, mas cuja volatilidade implícita esteja subindo rapidamente, pode estar vivendo um processo de aumento da percepção de risco que ainda não se refletiu integralmente na cotação.
A relação com o preço das opções
Mantidos os demais fatores constantes, uma elevação da volatilidade tende a aumentar o preço das opções.
A lógica é relativamente simples.
Quanto maior a possibilidade de grandes movimentos do ativo, maior o valor potencial do direito conferido pela opção.
Uma call pode se tornar mais valiosa se houver maior possibilidade de uma forte alta. Uma put pode ganhar valor diante de uma maior possibilidade de uma queda relevante.
Por isso, tanto calls quanto puts podem ficar mais caras quando a volatilidade aumenta.
Essa relação não significa que uma opção com volatilidade elevada esteja necessariamente cara demais.
Também não significa que uma opção com volatilidade baixa esteja barata.
A avaliação depende de vários fatores, incluindo prazo, preço de exercício, liquidez, expectativa de dividendos, taxas de juros e comportamento da volatilidade ao longo dos diferentes vencimentos e strikes.
Volatilidade como preço do risco
A principal utilidade da volatilidade implícita está em permitir uma leitura adicional sobre o mercado.
A volatilidade histórica descreve o comportamento passado.
A volatilidade implícita reflete a incerteza incorporada aos preços atuais das opções.
Nenhuma das duas prevê o futuro com precisão.
Mas a comparação entre ambas ajuda a entender se o mercado está tratando os próximos períodos como mais ou menos arriscados do que aqueles que acabaram de ocorrer.
Para o investidor pessoa física, essa informação contribui para uma compreensão mais completa do processo de formação dos preços.
Quando observamos apenas a cotação de uma ação, vemos quanto compradores e vendedores estão dispostos a pagar pelo ativo naquele momento.
Quando observamos também as opções, conseguimos enxergar outra dimensão: quanto o mercado está cobrando pela incerteza existente ao redor daquele preço.
A volatilidade implícita é, portanto, uma ferramenta de interpretação do risco.
Seu uso não precisa estar associado à realização de operações sofisticadas com derivativos. Compreender o conceito já permite ao investidor observar o mercado com um pouco mais de informação e distinguir melhor preço, expectativa e risco.
Hoje, terça-feira 13 de outubro, começa a safra de balanços do terceiro trimestre, das empresas dos EUA. Soltam seus balanços JP Morgan, Wells Fargo, Citi e Goldman Sachs. Ao longo de três semanas, as maiores empresas do mundo vão anunciar seus balançetes e, com eles, informações sobre vendas, custos, lucros, dividendos, etc. Ao lado de questões como a guerra do Irã, guerra da Ucrânia e eleições de meio de mandato, os investidores vão ficar atentos em relação a essas divulgações, confirmando ou não as expectativas feitas ao longo das últimas semanas acerca das vendas e lucros. O mercado reage fortemente à frustração ou surpresas positivas, mexendo nos preços das ações e ajustando suas expectativas para o futuro. Por que o mercado depende tanto desses dados?
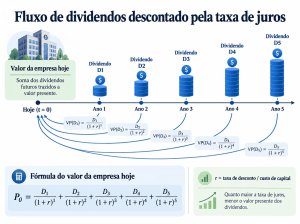
O preço de uma ação depende do que será o fluxo de dividendos que a empresa pode entregar no futuro, descontado pela taxa de juros vigente na economia. Como no gráfico abaixo:
Os dividendos recebidos ao longo do tempo precisam ser descontados porque eles se desvalorizam por conta do custo de capital, que poderia ser alocado em outra opção de investimento que não essa. O capital alocado tem esse custo, que chamamos custo de capital, que deve ser “cobrado” pelo investidor em qual aplicação. Esse custo depende das taxas praticadas pelo mercado nos títulos públicos (livres de risco) e do risco que os investidores veem na empresa que está recebendo o investimento. Além disso, é de esperar que os dividendos cresçam ao longo do tempo, em função da capitalização dos lucros na empresa, que aumenta sua rentabilidade. A taxa de juros (r) e o crescimento (g) dos dividendos são as principais variáveis que os investidores utilizam para determinar o valor de mercado de uma empresa. Se r sobe, o valor da empresa cai. Se g sobe, o valor da empresa sobe.
Note, porém, que apesar do valor da empresa ser cotado hoje, diretamente nas bolsas, R e G dependem de como será o comportamento da economia e da empresa no futuro, nos momentos 1, 2, 3, … , t. Nós não sabemos, de fato, quanto valem R ou G, já que eles dependem de uma série de fatores, para os quais não podemos construir hipóteses 100% definidas. Precisamos saber como se comportarão os preços da economia (inflação), as taxas de câmbio, o déficit público, as condições meteorológicas (que afetam preços!), as condições do mercado global, as condições do mercado da empresa e de seus concorrentes, etc. Sobre todas essas questões impera uma enorme incerteza e todos sabemos disso. O que os analistas e investidores fazem é construir modelos que tentam limitar o caminho possível dos preços no futuro, tentando minimizar os erros, já que acertar é algo humanamente impossível. O máximo que conseguimos fazer é inferir um intervalo de preços que as ações podem assumir ao longo do tempo, atribuindo a ele uma probabilidade. Dito de outra forma: os preços de hoje refletem as expectativas que os investidores têm em relação ao comportamento de uma série de variáveis ao longo do tempo, dadas as informações disponíveis hoje. Expectativas, o nome do jogo.
Ao longo de semanas, os departamentos de análise das instituições, assets e consultorias vão coletando informações e alimentando seus modelos de precificação. Soltam relatórios indicando os preços prováveis de cada ação (preço alvo), com base nas hipóteses que têm acerca das vendas, dos custos operacionais, impostos, taxas de câmbio, preços dos concorrentes, etc. A cada informação nova, o modelo é realimentado e assim por diante.
Quando a empresa solta um balanço, ela determina que os modelos sejam confrontados: o que era esperado por eles e o que a empresa, de fato, entregou. Sempre há alguma informação que não foi capturada pelos modelos e que gera uma distorção entre o que era esperado e o que foi observado. Essa informação pode ser uma informação acidental, que não se repetirá, ou pode ser algo que efetivamente pode mudar toda a história. Digamos que a empresa tenha que fazer uma provisão de impostos que não era esperada e que não se repetirá no futuro. Muito provavelmente isso não implicará em revisão dos modelos de precificação. Agora, se a empresa apresenta um forte aumento dos custos operacionais, isso pode indicar que o negócio está indo em uma direção ruim, com custos pressionando as margens de lucro. Nesse caso, após análise detalhada das informações financeiras, os modelos podem ser revistos e os preços alvo alterados. No primeiro caso, a “surpresa negativa” não tem potencial de afetar fortemente os preços de mercado. Já no segundo caso, o mercado pode ser obrigado a rever para baixo suas projeções de dividendos e, com isso, derrubar o preço da ação.
Então, usando o que coloquei acima, podemos definir surpresa como a diferença entre o esperado e o observado. Essa surpresa pode ser negativa ou positiva e, além disso, ser recorrente (afeta os preços, pois vai se repetir no futuro) ou não recorrente (só ocorre agora e depois não). Quando os balanços saem, eles produzem informações que podem mudar as estimativas dos analistas e investidores e isso produz mudanças nos preços observados no mercado. Por isso é importante a época de balanços. Os modelos utilizados na precificação das ações passam por enorme pressão.
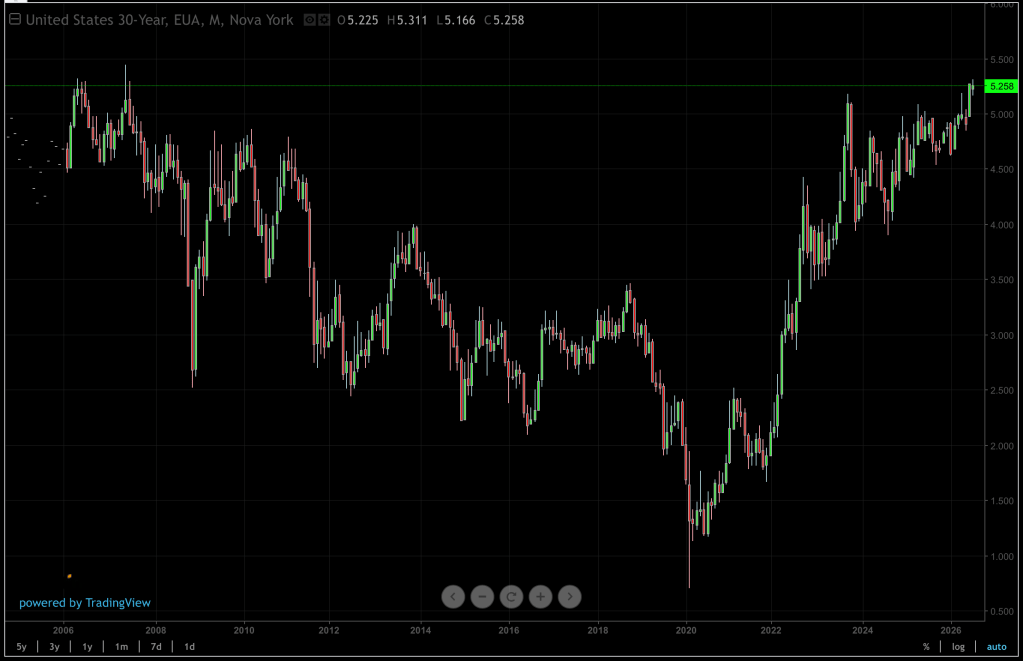
Os juros dos títulos de dez anos dos Estados Unidos chegaram à região de 5,25%, maior nível em aproximadamente 19 anos. Os títulos de 30 anos também atingiram patamares não observados desde 2004.
Mais do que uma oscilação do mercado financeiro, esse movimento pode indicar uma mudança no equilíbrio macroeconômico global. Depois de quase 15 anos convivendo com juros excepcionalmente baixos, investidores, empresas e governos precisam considerar a possibilidade de que o custo do dinheiro permaneça estruturalmente mais elevado.
Por que os juros longos são tão importantes?
As taxas dos títulos de dez e 30 anos dos Estados Unidos funcionam como referência para grande parte do sistema financeiro mundial. Elas influenciam o custo das hipotecas, dos financiamentos empresariais, das emissões de dívida e a avaliação dos ativos negociados nas bolsas.
Quando os juros longos sobem, três canais merecem atenção.
Imóveis, crédito e efeito riqueza
O primeiro impacto aparece no mercado imobiliário. Juros mais altos encarecem as hipotecas e reduzem a capacidade de compra das famílias.
Com financiamentos mais caros, a demanda por imóveis tende a perder força. Isso pode limitar a valorização das propriedades ou até provocar quedas de preços em alguns mercados.
A perda de valor do patrimônio também afeta o consumo. Quando as famílias percebem que suas casas e seus investimentos valem menos, tendem a poupar mais e consumir menos. Esse mecanismo é conhecido como efeito riqueza.
Portanto, os juros longos afetam a atividade econômica não apenas por meio do crédito, mas também pela percepção de patrimônio e segurança financeira das famílias.
Menos investimentos produtivos
Para as empresas, a alta dos juros aumenta o custo do financiamento e a taxa mínima de retorno exigida para novos projetos.
Uma fábrica, aquisição ou expansão que parecia rentável quando o custo do dinheiro estava próximo de 2% pode deixar de ser economicamente viável com taxas superiores a 5%.
O resultado tende a ser uma seleção mais rigorosa dos investimentos, com adiamento ou cancelamento dos projetos menos rentáveis. Ao longo do tempo, isso pode reduzir a formação de capital, a geração de empregos e o crescimento da produtividade.
O impacto sobre a Bolsa
No mercado acionário, os juros longos funcionam como uma taxa de desconto dos lucros que as empresas poderão gerar no futuro.
Quanto maior essa taxa, menor tende a ser o valor presente desses lucros. Esse efeito é particularmente relevante para empresas de crescimento, tecnologia e inteligência artificial, cujas avaliações dependem de resultados projetados para períodos mais distantes.
Os juros elevados também tornam os títulos públicos mais competitivos. Se o investidor pode obter retorno superior a 5% em um ativo considerado de baixo risco, passa a exigir uma remuneração maior para permanecer em ações.
Isso não significa que todas as bolsas necessariamente cairão. Empresas com lucros fortes e crescimento consistente podem continuar valorizando. Entretanto, o nível elevado das taxas aumenta a exigência do mercado e reduz o espaço para avaliações excessivamente otimistas.
O mundo de juros baixos ficou para trás?
Entre 2008 e 2022, os bancos centrais mantiveram juros muito baixos e compraram grandes quantidades de títulos. Essas políticas buscavam combater os efeitos deflacionários da crise financeira global e, posteriormente, da pandemia.
Durante esse período, investidores passaram a enxergar juros de dez e 30 anos entre 1,5% e 3,5% como um padrão normal.
O cenário atual é substancialmente diferente. A economia americana permanece próxima do pleno emprego, a inflação continua acima da meta, os déficits fiscais são elevados e os governos precisam emitir volumes crescentes de dívida.
Além disso, os investidores passaram a exigir uma remuneração maior para manter títulos de longo prazo diante dos riscos fiscais, inflacionários e da incerteza sobre a trajetória futura dos juros.
Como entender a taxa de dez anos?
De forma simplificada, o rendimento nominal de um título de dez anos pode ser dividido em três componentes:
inflação esperada;
juro real;
prêmio pelo risco de prazo e fiscal.
Atualmente, os três componentes estão pressionados. A inflação esperada permanece elevada, os juros reais aumentaram e o prêmio de prazo voltou a ganhar importância diante da expansão da dívida pública.
Os juros de 5% vieram para ficar?
Não é possível afirmar que os Treasuries permanecerão acima de 5% indefinidamente. Uma desaceleração econômica mais forte, uma queda consistente da inflação ou uma crise financeira poderiam reduzir novamente essas taxas.
Entretanto, também não parece razoável assumir que o mundo retornará automaticamente ao ambiente de juros ultrabaixos observado após 2008.
O equilíbrio macroeconômico mudou. Inflação, déficits públicos, necessidade de financiamento e competição global por capital apontam para um custo do dinheiro estruturalmente superior ao registrado na década passada.
Talvez os juros de 5% não sejam permanentes. Mas a ideia de que taxas próximas de zero representam a normalidade precisa, no mínimo, ser revista.
E você: acredita que os juros de 5% representam um novo normal ou apenas um exagero temporário do mercado?
Acompanhe @pepasilveira e @terrainvestimentos para mais análises sobre economia, juros e investimentos.
A eleição virou o jogo da crise fiscal?
Os investidores parecem estar antecipando uma mudança na trajetória fiscal brasileira. A lógica é direta: se um novo governo conseguir reduzir o déficit primário e estabilizar a dívida em relação ao PIB, a percepção de risco fiscal tende a cair. Com menor risco, o mercado pode exigir um prêmio menor para financiar o governo, reduzindo as taxas reais de juros de longo prazo. Essa queda, por sua vez, tende a elevar o valor presente de ações e de outros ativos de capital.
As taxas de juros reais no Brasil estavam em patamar bastante elevado, ao redor de 8,5%, a depender do instrumento utilizado para medi-las. Esse nível refletia, em grande parte, a preocupação dos investidores com o tamanho da dívida pública e com sua dinâmica, que vinha apontando crescimento por vários trimestres.
Uma das formas de estabilizar a dívida como proporção do PIB é produzir superávits primários, isto é, manter as receitas acima das despesas, desconsiderando-se os gastos com juros da dívida. A trajetória da relação entre dívida e PIB é um dos fatores que orientam a avaliação do risco fiscal do país. Quanto maior o risco percebido, maior tende a ser o prêmio exigido pelos investidores para financiar o governo.
O Brasil vinha apresentando uma trajetória crescente da dívida em relação ao PIB, o que contribuiu para a alta dos juros. A taxa real de juros dos títulos públicos indexados à inflação, como as NTN-B, subiu de 5% para 8,1% ao ano. O impacto de uma elevação dos juros reais de longo prazo pode ser muito significativo, pois reduz o valor presente de ativos de capital, como ações, equipamentos e imóveis.
Em um modelo simplificado, o valor de uma empresa pode ser estimado pelos dividendos futuros, descontados pela diferença entre a taxa de juros e a taxa de crescimento desses dividendos:
V = D ÷ (r − g)
Nessa expressão, V é o valor da empresa, D representa os dividendos, r é a taxa de desconto e g é a taxa de crescimento dos dividendos. Trata-se de uma simplificação, baseada na hipótese de crescimento constante e de uma taxa de desconto superior à taxa de crescimento.
Aplicação prática:
Valor da empresa = 100 ÷ (8,5% − 3%) = 1.818,18
Se a taxa de desconto subir de 8,5% para 9,5%, mantendo-se a taxa de crescimento em 3%, o cálculo passa a ser:
Valor da empresa = 100 ÷ (9,5% − 3%) = 1.538,46
Nesse caso, um aumento de um ponto percentual na taxa de desconto produz uma queda de aproximadamente 15% no valor estimado da empresa. Essa redução pode desestimular novos investimentos e contribuir para uma desaceleração da atividade econômica.
Em resumo, mudanças nas taxas reais de juros de longo prazo afetam as decisões de investimento e, por esse canal, a capacidade de crescimento da economia. No caso brasileiro, o déficit público e a trajetória da dívida contribuíram para a alta dos juros longos nos últimos anos. Essa elevação depreciou os ativos de capital e pode ter limitado a expansão dos investimentos e do produto.
Assim, a tentativa de estimular a economia por meio de déficits persistentes pode produzir um efeito contrário ao desejado: ao elevar o risco fiscal e as taxas de juros, reduz o valor dos ativos e desestimula o investimento. O que deveria funcionar como acelerador do crescimento pode, portanto, transformar-se em um freio.
Com a vitória do candidato da oposição, Flávio Bolsonaro, no primeiro turno e a eleição de grandes bancadas na Câmara e no Senado, parte do mercado passou a considerar a possibilidade de um ajuste fiscal mais rápido. Na hipótese de medidas críveis capazes de mudar a trajetória do endividamento público, a percepção de risco tenderia a diminuir, favorecendo a queda das taxas praticadas pelo mercado. Nesse cenário, poderíamos observar o movimento inverso ao do exemplo anterior.
Valor da empresa = 100 ÷ (8,5% − 3%) = 1.818,18
Valor da empresa = 100 ÷ (6,5% − 3%) = 2.857,14
Nesse exemplo, a redução da taxa de desconto de 8,5% para 6,5% elevaria o valor estimado da empresa em cerca de 57%. É por causa desse efeito que a perspectiva de queda dos juros reais entra nos modelos de precificação de gestores locais e internacionais e pode impulsionar compras de ações. Esses investidores procuram antecipar a eventual queda dos juros, apostando na realização de um ajuste fiscal caso Flávio vença, de fato, as eleições.
Diante da expectativa de redução do déficit fiscal e dos juros reais, o mercado passou a reavaliar os ativos brasileiros, com efeitos sobre a bolsa, o real e os títulos públicos. Ainda é cedo, porém, para saber até onde esse movimento pode ir. A eleição, por si só, não resolve a questão fiscal: será necessário transformar expectativas em medidas aprovadas e efetivamente executadas.
O mercado opera com antecipação, mas a confirmação dessas expectativas dependerá dos resultados fiscais e econômicos dos próximos anos. A única forma de saber se elas estavam corretas será confrontá-las, no futuro, com os resultados efetivamente alcançados.
Como já falamos na postagem sobre a Carteira de Investimentos, a diversificação é fundamental para garantir uma relação entre risco e retorno bem equilibrada, que não seja concentrada em riscos específicos (idiossincráticos). Em todas as classes de ativos que falamos até agora, os riscos eram diversificados entre Renda Fixa e Renda Variável, mas não havia diversificação em relação a um risco muito relevante, o RISCO PAÍS.
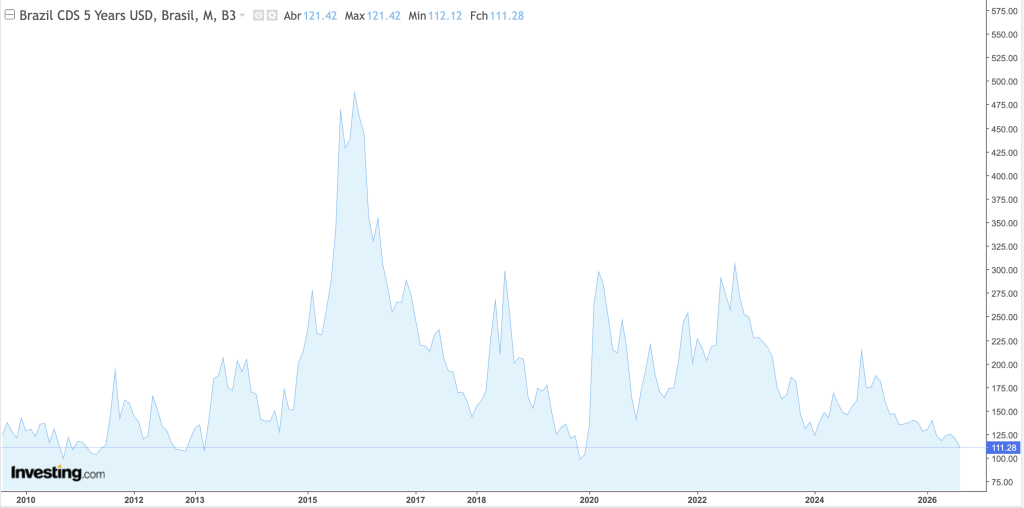
O que é o risco país? É definido como a probabilidade de um país não conseguir honrar suas dívidas em dólar, a moeda chave global. E um país pode deixar de honrar suas dívidas em dólar quando tem uma crise de balanço de pagamentos. Hoje temos reservas internacionais de US$ 370 bilhões e a possibilidade de um calote externo é bem mais baixo do que já foi. O Brasil deu um calote da dívida externa em 1987 e viveu na corda bamba por muito tempo, dependendo de empréstimos do FMI e do Tesouro dos EUA para honrar suas obrigações. Hoje a situação é bem mais tranquila, com uma dívida pública externa baixa, de US$ 67 bilhões, modesta para os padrões históricos. Mas temos um volume imenso de investimentos de estrangeiros no Brasil e uma dívida privada também elevada. A Posição Internacional de Investimentos dos Brasil é de US$ 1,125 trilhão, segundo o BCB. Isso significa que o total de recursos que os estrangeiros têm no Brasil supera o total de recursos que os brasileiros têm no exterior. Se os estrangeiros “retirarem” todos os investimentos do Brasil e os brasileiros “retirarem” todos os investimentos do exterior, teremos um déficit de US$ 1,125 trilhão, o que é bem mais que nossas reservas internacionais. Essa conta não deve ser levada a ferro e fogo, já que boa parte dos investimentos são feitos em ativos de pouca liquidez e não podem ser mobilizados rapidamente e sem forte desvalorização. Imagine uma grande multinacional tentando desfazer-se de fábricas, edifícios e equipamentos em meio a uma crise. Assim, apesar do enorme volume do passivo externo líquido, ele deve ser pensado não tanto pelo fluxo que ele pode gerar de saída, mas pelo potencial que ele tem de gerar de saídas anuais de suas rendas (juros, royalties, aluguéis, dividendos, etc) e pelo potencial de hedge que os investidores precisam fazer para manter o valor em dólar de seus investimentos. Então, de maneira objetiva, esse enorme passivo externo torna a nossa moeda mais vulnerável a movimentos de compra de proteção pelos estrangeiros e pelo fluxo de pagamentos anuais dos serviços desses investimentos. Em 2025, o Brasil remeteu ao exterior US$ 81 bilhões de lucros, dividendos, juros e outras despesas de capital. Resumindo: temos uma moeda que pode sofrer mais volatilidade à medida de estrangeiros busquem mais proteção ou que precisemos pagar mais serviços do capital. Portanto, o risco que o Brasil oferece ao investidor estrangeiros está associado à volatilidade do real, e pode ser medido pela diferença (prêmio) entre o retorno de um título brasileiro negociado no exterior e um título de mesmo vencimento do tesouro dos EUA. O gráfico abaixo mostra o comportamento diário do risco brasil, medido através da diferença entre títulos brasileiros de 5 anos e os títulos dos EUA do mesmo período.
A cotação de 111,28 refere-se a uma diferença de 1,11128% entre os títulos de 5 anos do Brasil e os de mesmo vencimento dos títulos dos EUA. Essa diferença sobe fortemente quando há muita incerteza em relação ao país, como vimos em 2025, quando o CDS bateu 500 pontos, ou 5% de prêmio sobre os rendimentos dos títulos dos EUA.
Como os títulos da dívida brasileira são considerados os títulos livres de risco em moeda local (real), cada vez que os juros da dívida brasileira sobem, os juros de todas as dívidas sobem. De maneira objetiva: todas vez que a dívida brasileira se desvaloriza, todos os ativos brasileiros se desvalorizam, desde ações e debêntures, até fundos imobiliários e LCIs/LCAs. Quando o risco do tesouro brasileiro sobe, os riscos dos títulos privados também sobem.
Para o investidor mitigar os problemas de concentração em ativos brasileiros, ele precisa diversificar sua carteira em termos dos riscos soberanos. Se o Brasil tiver um problema, ativos de outros países podem compensar a queda dos ativos brasileiros. Essa é a razão para diversificar a sua carteira, levando em conta a possibilidade de alocar em ativos internacionais.
Como fazer isso?
Os grandes investidores conseguem fazer essa diversificação mandando uma parte de sua carteira para exterior, onde serão administrados a partir de contas em grandes bancos ou corretoras dos EUA. Mas essa transferência de recursos tem custos, seja no ato da transferência (impostos e spreads na conversão do câmbio) seja no ato da negociação (as corretagens no exterior são elevadas). Quando o volume é muito alto esses custos são diluídos e não representam um problema. Porém, quando o volume é menor, esses custos pesam de forma substancial. Mas há uma solução segura, barata e eficiente: o investidor pode alocar em ETFs e BDRs negociados aqui na B3. Do ponto de vista da diversificação dos riscos ele fica totalmente atendido. A questão, apenas, é entender que o mesmo processo de alocação nas classes de risco vale aqui: uma parte em Renda Fixa e outra em Renda Variável, sempre em função do perfil de riscos do investidor. Além disso, essa parte da carteira fica sujeita às oscilações do câmbio, já que os ativos são cotados em dólar e a variação cambial passa a ser acrescida na volatilidade da carteira do investidor.
Vale a pena fazer essa diversificação? Isso vai depender da capacidade que cada investidor tem de assumir os riscos e a volatilidade agregados em sua carteira. No geral, a resposta é afirmativa: diversificar é sempre importante para investidores de longo prazo.
Na carteira de investimentos, como vimos, uma parcela significativa pode, ou deve, ser alocada em renda variável. Trata-se de ações de empresas de Sociedade Anônima, com negociação nas bolsas. Nesse caso, a negociação diária das ações permite que saibamos, a todos os momentos do pregão, quanto vale cada ação. O mesmo não acontece com títulos de renda fixa, porque eles têm um mercado privado, diferente dos mercados de bolsas, que são públicos. Ações são parcelas do capital da empresa, que remuneram os acionistas com dividendos e juros sobre capital próprio dão direito a voto (as ON) na proporção das ações que cada um possui. A remuneração média do acionista, em dividendos e juros sobre capital próprio, gira em torno de 4% a 6%, o que é bastante razoável, se levarmos em conta que uma parte importante dos lucros das empresas é retida para reinvestimentos em seus negócios. As ações do Ibovespa pagaram R$ 134,3 bilhões em dividendos e JCP em 2023, R$ 164,8 bilhões em 2024 e R$ 176 bilhões em 2025. Se a remuneração do credor de títulos é paga na forma de juros, a remuneração dos acionista é paga na forma de dividendos e juros sobre capital próprio. É claro que podemos adicionar a essa remuneração, os ganhos de capital que o acionista tem no ato da venda das ações, caso ele venda a um valor superior ao da compra.
Segundo as pesquisas de economistas americanos, como Eugene Fama e Jeremy Siegel, os retornos das ações são superiores aos retornos dos títulos em quase todas as janelas de tempo, iniciando-se nos anos 1880 e vindo até os dias de hoje. A razão dessa “mágica” é que o detentor do título recebe uma remuneração definida no início da aplicação, correndo apenas o risco de crédito. Já o acionista, participa de todo risco empresarial da empresa: só receberá remuneração se a empresa der lucro e ficará a ver navios se ela der prejuízo. Se a empresa tiver sucesso, ele recebe participação nos lucros que ela terá ao longo dos ciclos de crescimento e amadurecimento. Mas nem todas as empresas vencem e a estrada para o sucesso não linear. Ao contrário, a escolha de empresas para ter na carteira de ações deve ser feita de forma objetiva e obedecendo às técnicas mais atualizadas, que sempre levam em conta a solidez e a dinâmica dos fundamentos, como crescimento das receitas, crescimento dos lucros, a situação do mercado e da economia, a concorrência, a disponibilidade de capital e o endividamento. Além disso, como coloquei no post anterior, montar uma carteira implica sempre em diversificação. Os riscos que cada empresa corre deve ser diversificado em relação às outras. Se uma for mal, por conta de algum evento em seu mercado, as outras podem compensar sua queda. Ademais, é importante acompanhar a saúde de sua carteira sempre, sobretudo para verificar se os resultados que as empresas estão entregando são compatíveis com as suas expectativas. Se algo vier muito diferente do planejado, você precisa fazer um rebalanceamento, reduzindo os pesos das ações que estão performando mal e aumentando os das que estão performando melhor. Mas essa gestão não deve ser exagerada, já que o horizonte de tempo para avaliação da carteira e de seus componentes é mais longo. O fundamental é escolher empresas que tenham bons fundamentos e que tenham uma perspectiva positiva para o futuro.
Mais uma vez, é importante entender qual é seu perfil de risco, seu horizonte temporal para o investimento e suas expectativas em relação aos resultados. Dessa compreensão é que você vai estabelecer de forma adequada quais serão os pesos de cada classe de ativo (renda ou renda variável) e, dentro delas, qual a alocação ideal. Não há milagres quando se trata de investimentos, mas há muitos erros a serem evitados.
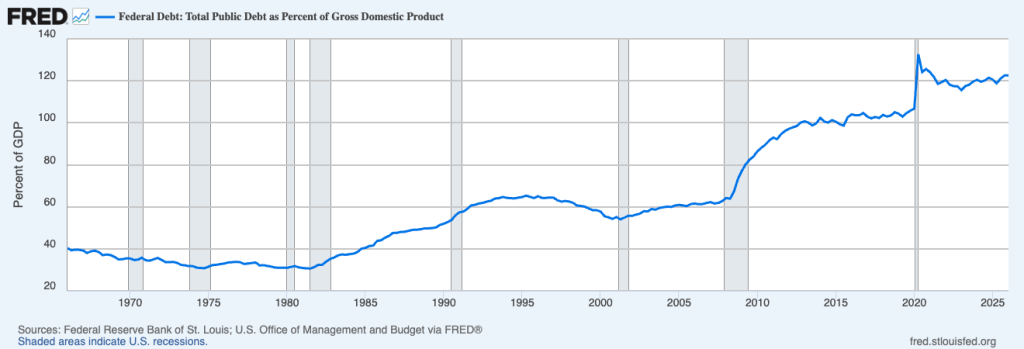
A semana foi agitada para todos os mercados. A principal fonte dessa agitação foi o maior mercado mundo, o de títulos da dívida dos EUA. A dívida da maior economia do planeta é de US$ 40 trilhões e continua subindo, por conta do déficit fiscal e da própria despesa crescente com juros.
À medida que os conflitos geopolíticos exigem uma redução das compras dos investidores estrangeiros, que ficam mais arredios a comprar títulos de uma potência em guerra, a demanda por esses títulos cresce à uma velocidade menor que o das emissões que são feitas. Além disso, o próprio setor privado emitiu muitas dívidas esse ano, sobretudo nos setores ligados à construção de data centers. A contabilidade de Wall Street registrou um total de US$ 800 bilhões em emissões de bonds corporativos para financiar a IA. Pesando ainda mais, há o choque do petróleo, derivado da guerra do Irã, que não dá mostras de terminar tão cedo.
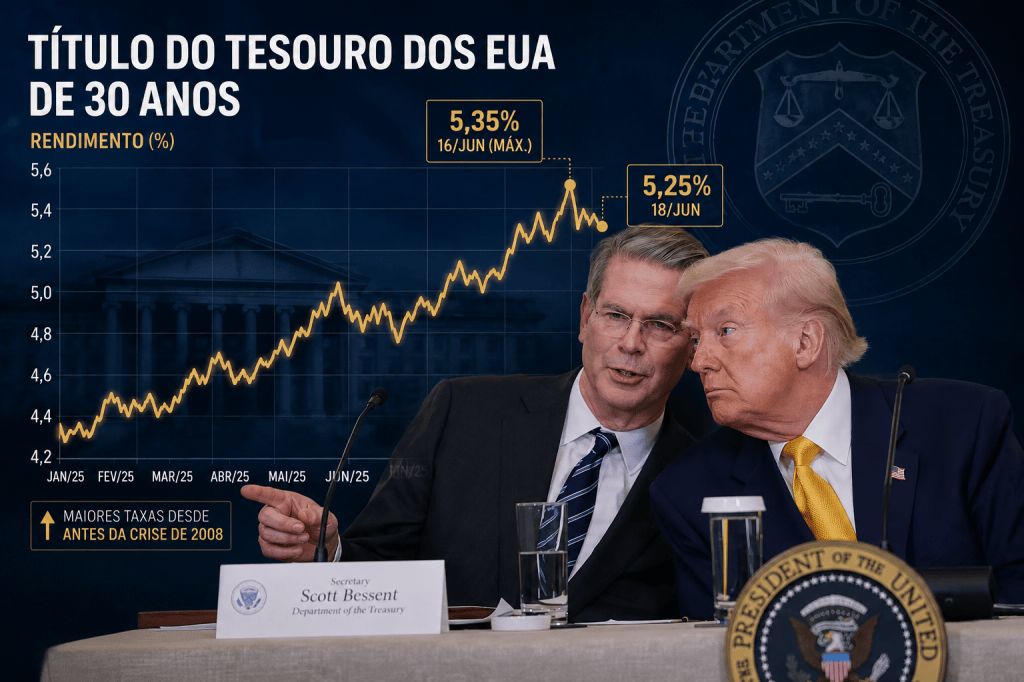
Com os juros mais longos subindo e atingindo a maior taxa desde o período pré crise de 2008, todos os juros sobem nos EUA e no mundo. Desde o cidadão americano que precisa de hipoteca, ou uma empresa que precisa emitir um bond, ou um governo, como o brasileiro, que financia sua dívida, todos sentiram a alta dos juros dos EUA. Isso coloca a perspectiva de financiamento dos investimentos em grande desafio. Para tentar evitar a piora da situação, o Tesouro dos EUA anunciou que vai comprar seus títulos mais longo do mercado, financiando essa compra com emissão de títulos mais curtos. Com isso, espera-se, as taxas mais longas podem recuar, dando um alívio ao mercado. Isso aconteceu, mas não resolveu o problema básico: o tamanho da dívida, o tamanho do déficit, a demanda privada por novas emissões de bonds e a alta da inflação derivada do choque do petróleo. O alívio pode ter sido efetivo, mas tem curta duração. O título de 30 anos do Tesouro dos EUA chegou a ser negociado a 5,35% aa na quarta-feira, dia 19/08/2026, e hoje está saindo a 5,25%, mesmo patamar da semana anterior. Parou de subir, mas ainda está muito alta.
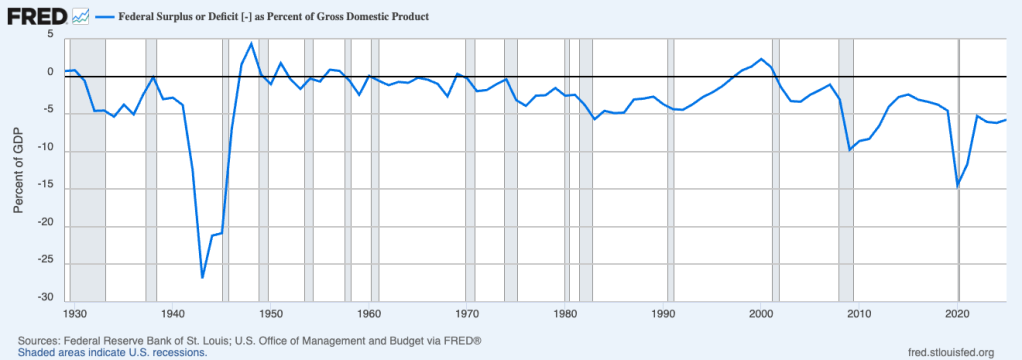
Aqui uma nota sobre a condução da política nos EUA nesse período. O governo optou por uma política agressiva de redução dos impostos, por meio da lei de 2017, que colocou os impostos corporativos em 21%, de 35% em vigor até então, e das pessoas físicas, reduzindo alíquotas e aumentando deduções e, em 2025, por meio do One Big Beautiful Act , tornou todas as reduções anteriores permanentes e deu novas isenções, com uma gasto estimado em US$ 4,5 trilhões. Com a redução dos impostos, a tendência é de aumento do déficit do governo, ainda que exista uma crença entre os republicanos de que redução de impostos aumenta a taxa de crescimento e, com isso, aumenta a arrecadação. O fato é que o déficit subiu e essa alta é efetivamente percebida como permanente pelos investidores. Com déficits maiores, os custos fiscais para o financiamento aumentam.
Dessa forma, Scott Bessent, o secretário do tesouro, sai a campo para tentar conter o aumento dos juros, mas tem pouca chance de obter vitórias definitivas. O próprio presidente do banco central, Kevin Warsh, não o ajuda nessa dura jornada, sinalizando que vai colocar no mercado os títulos públicos e privados que estão no balanço do FED, por conta das enormes compras realizadas no plano de estímulos em vigor desde a crise de 2008 e turbinado na pandemia. Tal plano, o Quantitative Easing, retirou do mercado mais de US$ 6 trilhões do mercado, em títulos do tesouro, títulos hipotecários e títulos corporativos. Se o FED resolver devolvê-los ao mercado vai produzir um efeito oposto à ação de compra do tesouro.
O governo dos EUA parece ter objetivos contraditórios: de um lado espera turbinar a economia com redução de impostos, taxação das exportações e redução da inflação. De outro lado, coloca no banco central um executivo que quer acabar com o Quantitative Easing, inicia uma guerra que gera um enorme choque inflacionário e, de quebra, corta impostos, elevando o déficit. Vista dessa forma, a política econômica dos EUA não é tão diferente da nossa!.