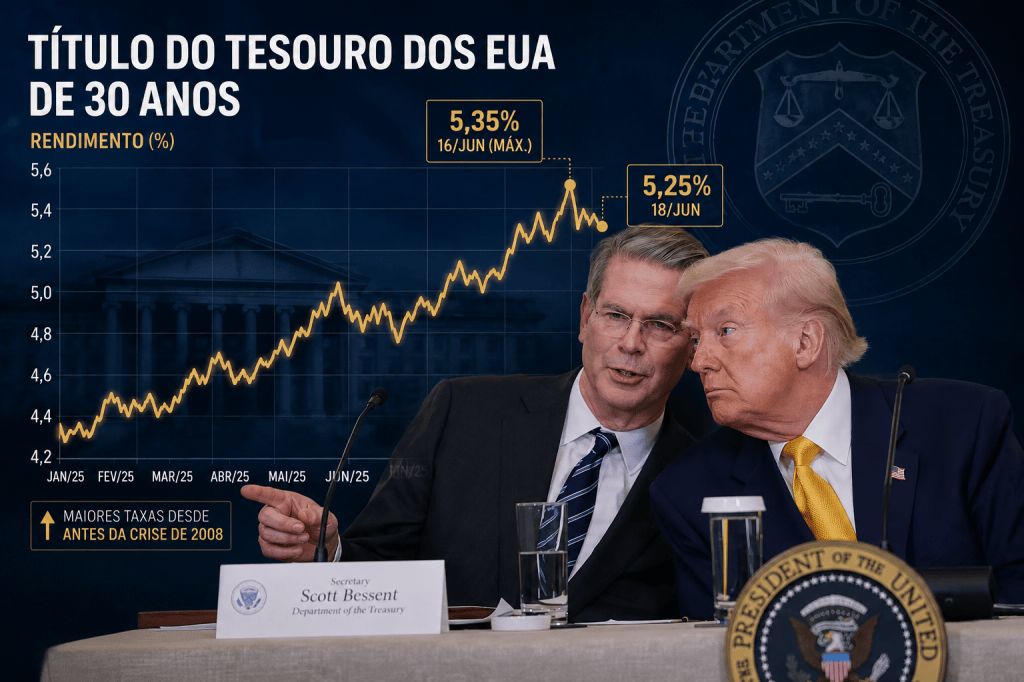
A semana foi agitada para todos os mercados. A principal fonte dessa agitação foi o maior mercado mundo, o de títulos da dívida dos EUA. A dívida da maior economia do planeta é de US$ 40 trilhões e continua subindo, por conta do déficit fiscal e da própria despesa crescente com juros.
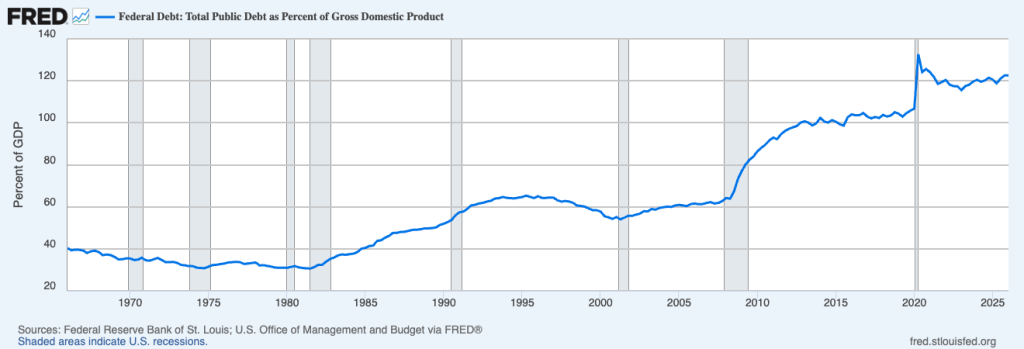
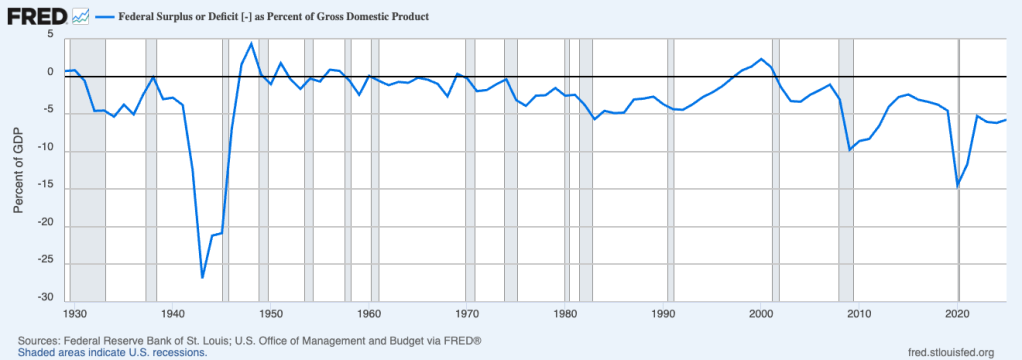
À medida que os conflitos geopolíticos exigem uma redução das compras dos investidores estrangeiros, que ficam mais arredios a comprar títulos de uma potência em guerra, a demanda por esses títulos cresce à uma velocidade menor que o das emissões que são feitas. Além disso, o próprio setor privado emitiu muitas dívidas esse ano, sobretudo nos setores ligados à construção de data centers. A contabilidade de Wall Street registrou um total de US$ 800 bilhões em emissões de bonds corporativos para financiar a IA. Pesando ainda mais, há o choque do petróleo, derivado da guerra do Irã, que não dá mostras de terminar tão cedo.
Com os juros mais longos subindo e atingindo a maior taxa desde o período pré crise de 2008, todos os juros sobem nos EUA e no mundo. Desde o cidadão americano que precisa de hipoteca, ou uma empresa que precisa emitir um bond, ou um governo, como o brasileiro, que financia sua dívida, todos sentiram a alta dos juros dos EUA. Isso coloca a perspectiva de financiamento dos investimentos em grande desafio. Para tentar evitar a piora da situação, o Tesouro dos EUA anunciou que vai comprar seus títulos mais longo do mercado, financiando essa compra com emissão de títulos mais curtos. Com isso, espera-se, as taxas mais longas podem recuar, dando um alívio ao mercado. Isso aconteceu, mas não resolveu o problema básico: o tamanho da dívida, o tamanho do déficit, a demanda privada por novas emissões de bonds e a alta da inflação derivada do choque do petróleo. O alívio pode ter sido efetivo, mas tem curta duração. O título de 30 anos do Tesouro dos EUA chegou a ser negociado a 5,35% aa na quarta-feira, dia 19/08/2026, e hoje está saindo a 5,25%, mesmo patamar da semana anterior. Parou de subir, mas ainda está muito alta.
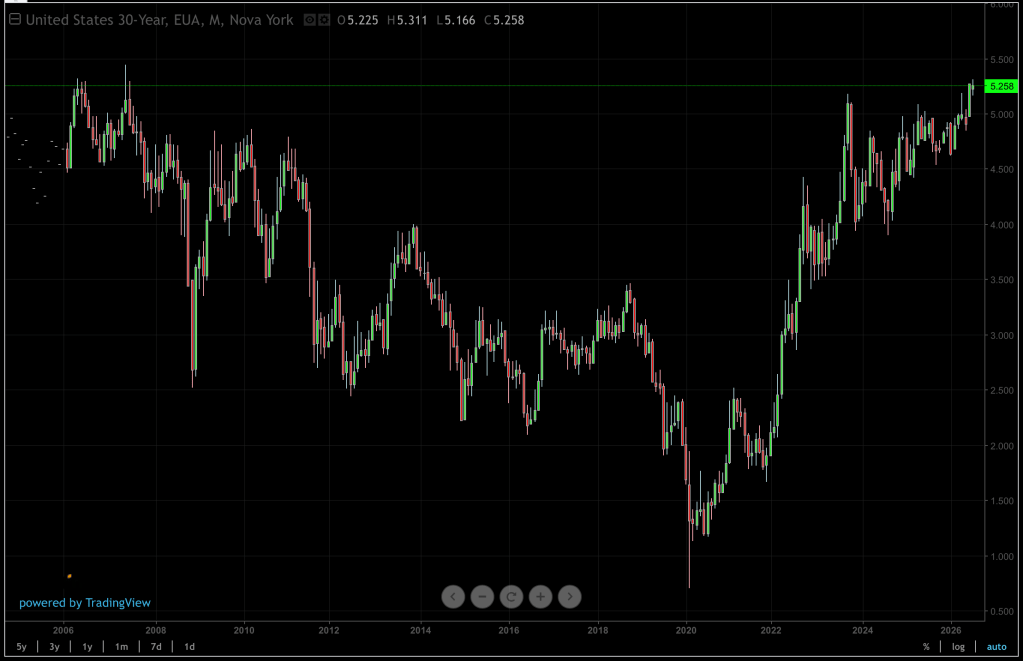
Aqui uma nota sobre a condução da política nos EUA nesse período. O governo optou por uma política agressiva de redução dos impostos, por meio da lei de 2017, que colocou os impostos corporativos em 21%, de 35% em vigor até então, e das pessoas físicas, reduzindo alíquotas e aumentando deduções e, em 2025, por meio do One Big Beautiful Act , tornou todas as reduções anteriores permanentes e deu novas isenções, com uma gasto estimado em US$ 4,5 trilhões. Com a redução dos impostos, a tendência é de aumento do déficit do governo, ainda que exista uma crença entre os republicanos de que redução de impostos aumenta a taxa de crescimento e, com isso, aumenta a arrecadação. O fato é que o déficit subiu e essa alta é efetivamente percebida como permanente pelos investidores. Com déficits maiores, os custos fiscais para o financiamento aumentam.
Dessa forma, Scott Bessent, o secretário do tesouro, sai a campo para tentar conter o aumento dos juros, mas tem pouca chance de obter vitórias definitivas. O próprio presidente do banco central, Kevin Warsh, não o ajuda nessa dura jornada, sinalizando que vai colocar no mercado os títulos públicos e privados que estão no balanço do FED, por conta das enormes compras realizadas no plano de estímulos em vigor desde a crise de 2008 e turbinado na pandemia. Tal plano, o Quantitative Easing, retirou do mercado mais de US$ 6 trilhões do mercado, em títulos do tesouro, títulos hipotecários e títulos corporativos. Se o FED resolver devolvê-los ao mercado vai produzir um efeito oposto à ação de compra do tesouro.
O governo dos EUA parece ter objetivos contraditórios: de um lado espera turbinar a economia com redução de impostos, taxação das exportações e redução da inflação. De outro lado, coloca no banco central um executivo que quer acabar com o Quantitative Easing, inicia uma guerra que gera um enorme choque inflacionário e, de quebra, corta impostos, elevando o déficit. Vista dessa forma, a política econômica dos EUA não é tão diferente da nossa!.
 Finanças & Economia

Deixe um comentário