SELIC 15,00% ▲ 0,00pp IBOVESPA 132.480 ▼ 0,4% IPCA (12m) 4,2% ▲ 0,1pp USD/BRL 5,42 ▼ 0,2% CDI 14,90% — estável IFIX 3.310 ▲ 0,3% SELIC 15,00% ▲ 0,00pp IBOVESPA 132.480 ▼ 0,4% IPCA (12m) 4,2% ▲ 0,1pp USD/BRL 5,42 ▼ 0,2% CDI 14,90% — estável IFIX 3.310 ▲ 0,3%

Categoria: Mercados

Notícias e análises dos mercados de câmbio, ações e renda fixa do Brasil e os internacionais

  • A semana começa mal para ativos brasileiros.

    A semana começa mal para ativos brasileiros.

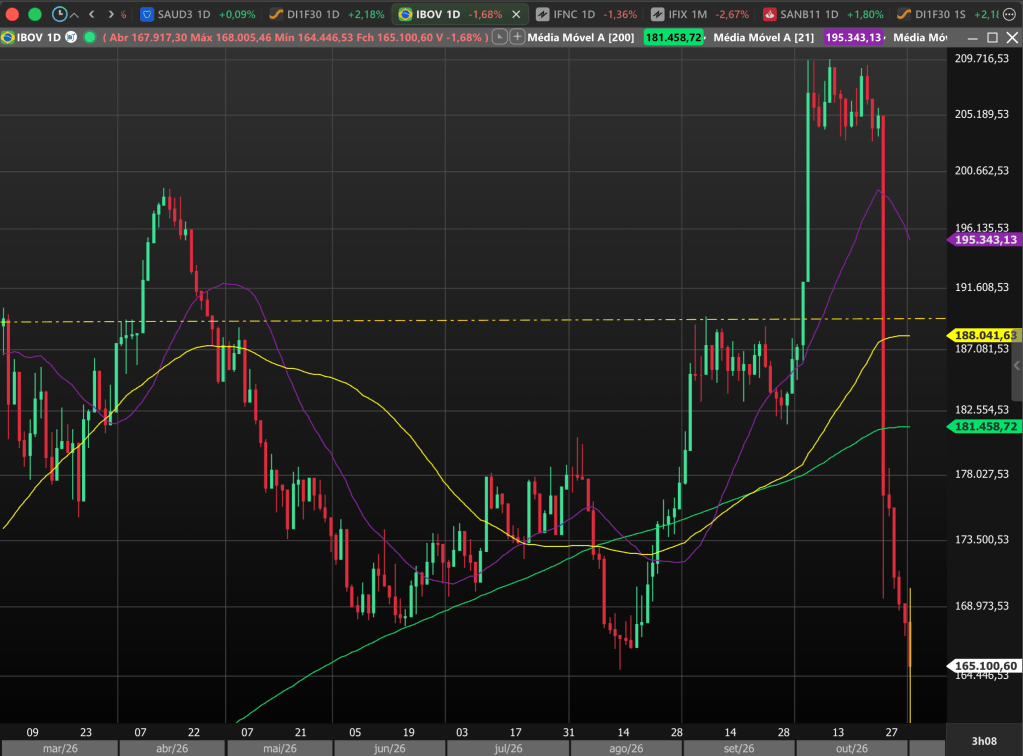
    O Ibovespa apresenta uma queda de 1,65%, aos 165.143 pontos, em função da queda das petroleiras e da forte alta dos juros. O real também não resistiu e o dólar está subindo 1,1%, saindo a R$ 5,50.

    O petróleo caiu dos US$ 117 o barril do tipo Brent na sexta-feira, para os US$ 102 hoje. O governo dos EUA, tendo Donald Trump e seus tuítes à frente, anuncia ao mundo que a guerra contra o Irã está perto do fim, por meio de um. Acordo. Além disso, o próprio Trump anunciou que vai parar de enviar ajuda financeira a Israel. É difícil saber, com alguma certeza, o que é possível ou não nesse campo. Até o final de semana, o governo Trump estava ameaçando destruir a montanha Pickaxe, suspeita de abrigar o complexo nuclear do Irã. O governo iraniano, por sua vez, estava enviando a mensagem clara de que iria destruir a infraestrutura petrolífera e de dados dos países do golfo, caso os EUA atacassem novamente. Hoje mesmo, os EUA atacaram a ilha de Qeshm, alegando caráter defensivo, seja lá o que isso significar. O fato é que, com todos os olhos voltados à eleição dos EUA, ninguém está muito preocupado em verificar profundamente a objetividade desse cenário de paz. Na dúvida, o mercado derrubou as cotações do petróleo em US$ 15 em apenas dois pregões. Com essa queda,  Petrobrás, Prio, Brava e PetroReconcavo estão caindo forte, arrastando o Ibovespa, que estava fraco. Veja o gráfico do Ibovespa:
    Ibovespa

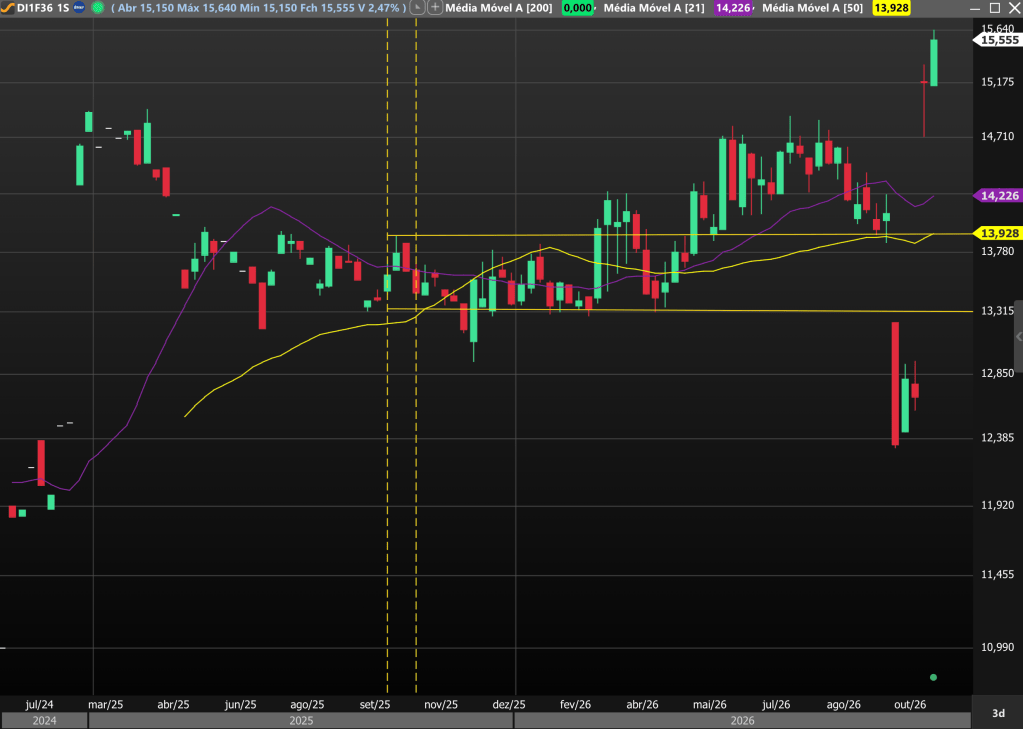
    Além da queda do petróleo, o mercado está caindo por conta da incerteza em relação ao cenário fiscal. Além da indeterminação quanto ao futuro Ministério da Fazenda, o mercado passou a refletir as preocupações em relação às propostas feitas por André Lara Resende, um “amigo” do governo, que está sugerindo derrubar os juros até 3% para resolver o problema fiscal do Brasil (em relação ao artigo dele, farei uma postagem específica em breve). Com a possibilidade de um intervenção drástica na política monetária, a percepção de risco em relação aos ativos brasileiros disparou. A conta, como já é conhecida de todos nós, é que a incerteza em relação ao futuro da política fiscal faz os investidores fugirem dos ativos brasileiros. Além disso, as expectativas em relação à inflação dispararam, com destaque para os números do Itaú, que levou o IPCA esperado para 2027 de 4,6% para 6,1%. Com inflação esperada mais alta e enorme incerteza fiscal, a porta de saída fica pequena para os investidores que querem pular fora. As taxas de juros para 2036, negociadas na B3 subiram forte deste a semana passada:
    DIF36

    O movimento atual está dentro do esperado. As fortes apostas do mercado na vitória de Flávio Bolsonaro ainda estão sendo desmontadas, o que leva o mercado ladeira abaixo. O quanto pode cair? A ideia é ficar de olho nos fluxos de saída. Quando eles pararem, o mercado ficará estável. Isso não está acontecendo agora.
  • Começa a safra de balanços nos EUA. Por que isso importa?

    Começa a safra de balanços nos EUA. Por que isso importa?

    Hoje, terça-feira 13 de outubro, começa a safra de balanços do terceiro trimestre, das empresas dos EUA. Soltam seus balanços JP Morgan, Wells Fargo, Citi e Goldman Sachs. Ao longo de três semanas, as maiores empresas do mundo vão anunciar seus balançetes e, com eles, informações sobre vendas, custos, lucros, dividendos, etc. Ao lado de questões como a guerra do Irã, guerra da Ucrânia e eleições de meio de mandato, os investidores vão ficar atentos em relação a essas divulgações, confirmando ou não as expectativas feitas ao longo das últimas semanas acerca das vendas e lucros. O mercado reage fortemente à frustração ou surpresas positivas, mexendo nos preços das ações e ajustando suas expectativas para o futuro. Por que o mercado depende tanto desses dados?

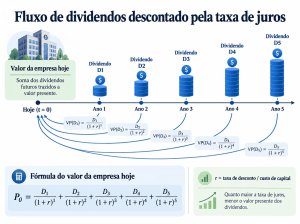
    O preço de uma ação depende do que será o fluxo de dividendos que a empresa pode entregar no futuro, descontado pela taxa de juros vigente na economia. Como no gráfico abaixo:


    Os dividendos recebidos ao longo do tempo precisam ser descontados porque eles se desvalorizam por conta do custo de capital, que poderia ser alocado em outra opção de investimento que não essa. O capital alocado tem esse custo, que chamamos custo de capital, que deve ser “cobrado” pelo investidor em qual aplicação. Esse custo depende das taxas praticadas pelo mercado nos títulos públicos (livres de risco) e do risco que os investidores veem na empresa que está recebendo o investimento. Além disso, é de esperar que os dividendos cresçam ao longo do tempo, em função da capitalização dos lucros na empresa, que aumenta sua rentabilidade. A taxa de juros (r) e o crescimento (g) dos dividendos são as principais variáveis que os investidores utilizam para determinar o valor de mercado de uma empresa. Se r sobe, o valor da empresa cai. Se g sobe, o valor da empresa sobe.

    Note, porém, que apesar do valor da empresa ser cotado hoje, diretamente nas bolsas, R e G dependem de como será o comportamento da economia e da empresa no futuro, nos momentos 1, 2, 3, … , t. Nós não sabemos, de fato, quanto valem R ou G, já que eles dependem de uma série de fatores, para os quais não podemos construir hipóteses 100% definidas. Precisamos saber como se comportarão os preços da economia (inflação), as taxas de câmbio, o déficit público, as condições meteorológicas (que afetam preços!), as condições do mercado global, as condições do mercado da empresa e de seus concorrentes, etc. Sobre todas essas questões impera uma enorme incerteza e todos sabemos disso. O que os analistas e investidores fazem é construir modelos que tentam limitar o caminho possível dos preços no futuro, tentando minimizar os erros, já que acertar é algo humanamente impossível. O máximo que conseguimos fazer é inferir um intervalo de preços que as ações podem assumir ao longo do tempo, atribuindo a ele uma probabilidade. Dito de outra forma: os preços de hoje refletem as expectativas que os investidores têm em relação ao comportamento de uma série de variáveis ao longo do tempo, dadas as informações disponíveis hoje. Expectativas, o nome do jogo.

    Ao longo de semanas, os departamentos de análise das instituições, assets e consultorias vão coletando informações e alimentando seus modelos de precificação. Soltam relatórios indicando os preços prováveis de cada ação (preço alvo), com base nas hipóteses que têm acerca das vendas, dos custos operacionais, impostos, taxas de câmbio, preços dos concorrentes, etc. A cada informação nova, o modelo é realimentado e assim por diante.

    Quando a empresa solta um balanço, ela determina que os modelos sejam confrontados: o que era esperado por eles e o que a empresa, de fato, entregou. Sempre há alguma informação que não foi capturada pelos modelos e que gera uma distorção entre o que era esperado e o que foi observado. Essa informação pode ser uma informação acidental, que não se repetirá, ou pode ser algo que efetivamente pode mudar toda a história. Digamos que a empresa tenha que fazer uma provisão de impostos que não era esperada e que não se repetirá no futuro. Muito provavelmente isso não implicará em revisão dos modelos de precificação. Agora, se a empresa apresenta um forte aumento dos custos operacionais, isso pode indicar que o negócio está indo em uma direção ruim, com custos pressionando as margens de lucro. Nesse caso, após análise detalhada das informações financeiras, os modelos podem ser revistos e os preços alvo alterados. No primeiro caso, a “surpresa negativa” não tem potencial de afetar fortemente os preços de mercado. Já no segundo caso, o mercado pode ser obrigado a rever para baixo suas projeções de dividendos e, com isso, derrubar o preço da ação.

    Então, usando o que coloquei acima, podemos definir surpresa como a diferença entre o esperado e o observado. Essa surpresa pode ser negativa ou positiva e, além disso, ser recorrente (afeta os preços, pois vai se repetir no futuro) ou não recorrente (só ocorre agora e depois não). Quando os balanços saem, eles produzem informações que podem mudar as estimativas dos analistas e investidores e isso produz mudanças nos preços observados no mercado. Por isso é importante a época de balanços. Os modelos utilizados na precificação das ações passam por enorme pressão.

  • O que os grandes investidores estão vendo?

    O que os grandes investidores estão vendo?

    A eleição virou o jogo da crise fiscal?
    Os investidores parecem estar antecipando uma mudança na trajetória fiscal brasileira. A lógica é direta: se um novo governo conseguir reduzir o déficit primário e estabilizar a dívida em relação ao PIB, a percepção de risco fiscal tende a cair. Com menor risco, o mercado pode exigir um prêmio menor para financiar o governo, reduzindo as taxas reais de juros de longo prazo. Essa queda, por sua vez, tende a elevar o valor presente de ações e de outros ativos de capital.
    As taxas de juros reais no Brasil estavam em patamar bastante elevado, ao redor de 8,5%, a depender do instrumento utilizado para medi-las. Esse nível refletia, em grande parte, a preocupação dos investidores com o tamanho da dívida pública e com sua dinâmica, que vinha apontando crescimento por vários trimestres.
    Uma das formas de estabilizar a dívida como proporção do PIB é produzir superávits primários, isto é, manter as receitas acima das despesas, desconsiderando-se os gastos com juros da dívida. A trajetória da relação entre dívida e PIB é um dos fatores que orientam a avaliação do risco fiscal do país. Quanto maior o risco percebido, maior tende a ser o prêmio exigido pelos investidores para financiar o governo.
    O Brasil vinha apresentando uma trajetória crescente da dívida em relação ao PIB, o que contribuiu para a alta dos juros. A taxa real de juros dos títulos públicos indexados à inflação, como as NTN-B, subiu de 5% para 8,1% ao ano. O impacto de uma elevação dos juros reais de longo prazo pode ser muito significativo, pois reduz o valor presente de ativos de capital, como ações, equipamentos e imóveis.
    Em um modelo simplificado, o valor de uma empresa pode ser estimado pelos dividendos futuros, descontados pela diferença entre a taxa de juros e a taxa de crescimento desses dividendos:
    V = D ÷ (r − g)
    Nessa expressão, V é o valor da empresa, D representa os dividendos, r é a taxa de desconto e g é a taxa de crescimento dos dividendos. Trata-se de uma simplificação, baseada na hipótese de crescimento constante e de uma taxa de desconto superior à taxa de crescimento.
    Aplicação prática:
    Valor da empresa = 100 ÷ (8,5% − 3%) = 1.818,18
    Se a taxa de desconto subir de 8,5% para 9,5%, mantendo-se a taxa de crescimento em 3%, o cálculo passa a ser:
    Valor da empresa = 100 ÷ (9,5% − 3%) = 1.538,46
    Nesse caso, um aumento de um ponto percentual na taxa de desconto produz uma queda de aproximadamente 15% no valor estimado da empresa. Essa redução pode desestimular novos investimentos e contribuir para uma desaceleração da atividade econômica.
    Em resumo, mudanças nas taxas reais de juros de longo prazo afetam as decisões de investimento e, por esse canal, a capacidade de crescimento da economia. No caso brasileiro, o déficit público e a trajetória da dívida contribuíram para a alta dos juros longos nos últimos anos. Essa elevação depreciou os ativos de capital e pode ter limitado a expansão dos investimentos e do produto.
    Assim, a tentativa de estimular a economia por meio de déficits persistentes pode produzir um efeito contrário ao desejado: ao elevar o risco fiscal e as taxas de juros, reduz o valor dos ativos e desestimula o investimento. O que deveria funcionar como acelerador do crescimento pode, portanto, transformar-se em um freio.
    Com a vitória do candidato da oposição, Flávio Bolsonaro, no primeiro turno e a eleição de grandes bancadas na Câmara e no Senado, parte do mercado passou a considerar a possibilidade de um ajuste fiscal mais rápido. Na hipótese de medidas críveis capazes de mudar a trajetória do endividamento público, a percepção de risco tenderia a diminuir, favorecendo a queda das taxas praticadas pelo mercado. Nesse cenário, poderíamos observar o movimento inverso ao do exemplo anterior.
    Valor da empresa = 100 ÷ (8,5% − 3%) = 1.818,18
    Valor da empresa = 100 ÷ (6,5% − 3%) = 2.857,14
    Nesse exemplo, a redução da taxa de desconto de 8,5% para 6,5% elevaria o valor estimado da empresa em cerca de 57%. É por causa desse efeito que a perspectiva de queda dos juros reais entra nos modelos de precificação de gestores locais e internacionais e pode impulsionar compras de ações. Esses investidores procuram antecipar a eventual queda dos juros, apostando na realização de um ajuste fiscal caso Flávio vença, de fato, as eleições.
    Diante da expectativa de redução do déficit fiscal e dos juros reais, o mercado passou a reavaliar os ativos brasileiros, com efeitos sobre a bolsa, o real e os títulos públicos. Ainda é cedo, porém, para saber até onde esse movimento pode ir. A eleição, por si só, não resolve a questão fiscal: será necessário transformar expectativas em medidas aprovadas e efetivamente executadas.
    O mercado opera com antecipação, mas a confirmação dessas expectativas dependerá dos resultados fiscais e econômicos dos próximos anos. A única forma de saber se elas estavam corretas será confrontá-las, no futuro, com os resultados efetivamente alcançados.

  • O tesouro dos EUA tenta conter as pressões sobre os juros, mas esse guerra também é difícil.

    O tesouro dos EUA tenta conter as pressões sobre os juros, mas esse guerra também é difícil.

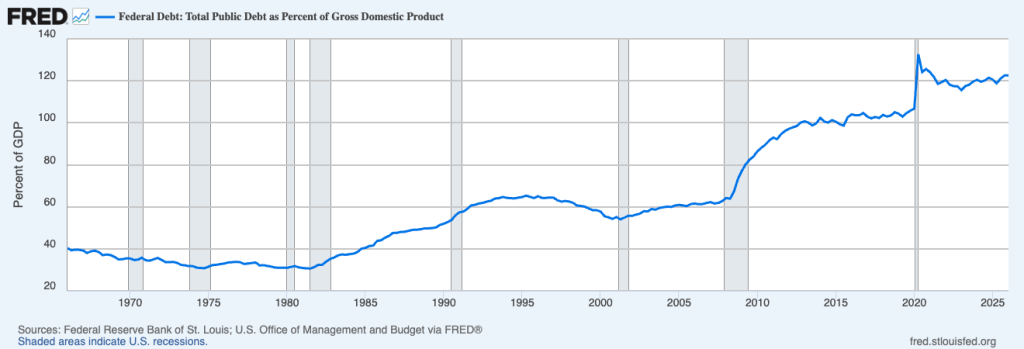
    A semana foi agitada para todos os mercados. A principal fonte dessa agitação foi o maior mercado mundo, o de títulos da dívida dos EUA. A dívida da maior economia do planeta é de US$ 40 trilhões e continua subindo, por conta do déficit fiscal e da própria despesa crescente com juros. 

    A dívida alcançou o patamar de 122%, elevado mesmo para os padrões dos EUA.
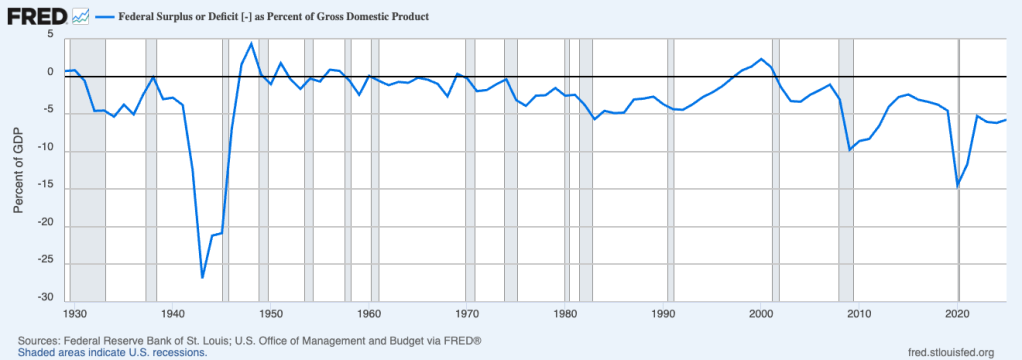
    O déficit fiscal dos EUA está em 6% e é elevado para os padrões históricos

    À medida que os conflitos geopolíticos exigem uma redução das compras dos investidores estrangeiros, que ficam mais arredios a comprar títulos de uma potência em guerra, a demanda por esses títulos cresce à uma velocidade menor que o das emissões que são feitas. Além disso, o próprio setor privado emitiu muitas dívidas esse ano, sobretudo nos setores ligados à construção de data centers. A contabilidade de Wall Street registrou um total de US$ 800 bilhões em emissões de bonds corporativos para financiar a IA. Pesando ainda mais, há o choque do petróleo, derivado da guerra do Irã, que não dá mostras de terminar tão cedo. 

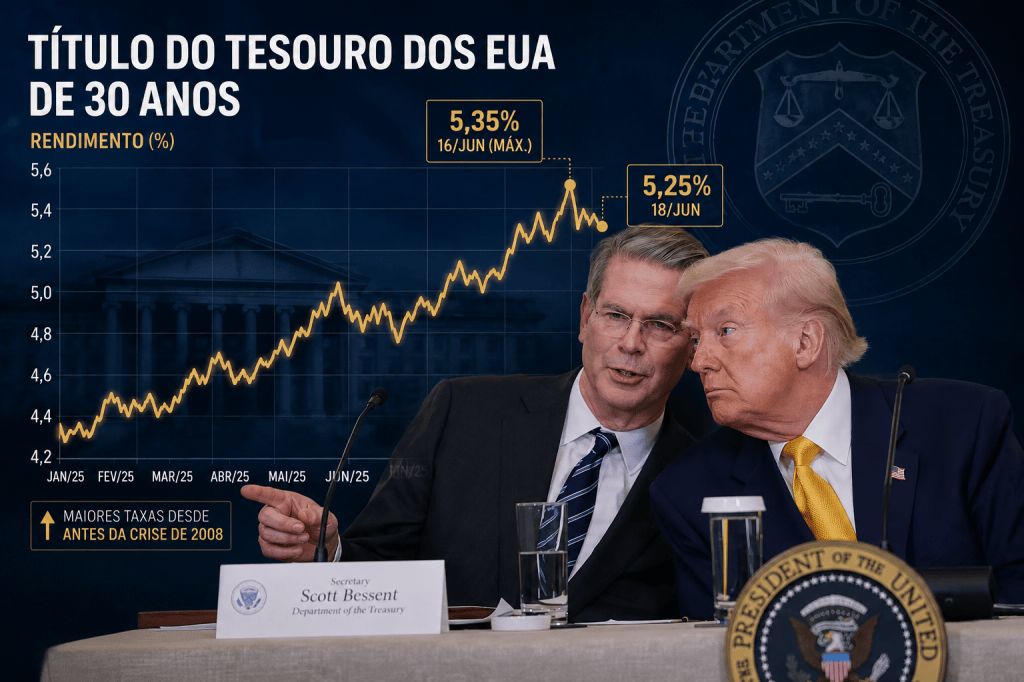
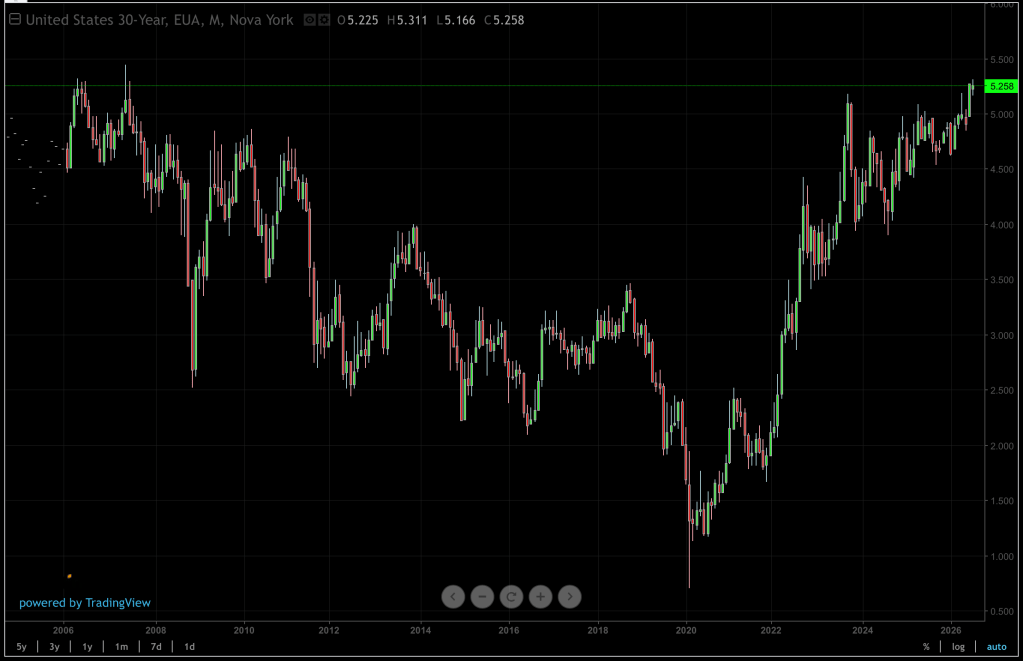
    Com os juros mais longos subindo e atingindo a maior taxa desde o período pré crise de 2008, todos os juros sobem nos EUA e no mundo. Desde o cidadão americano que precisa de hipoteca, ou uma empresa que precisa emitir um bond, ou um governo, como o brasileiro, que financia sua dívida, todos sentiram a alta dos juros dos EUA. Isso coloca a perspectiva de financiamento dos investimentos em grande desafio. Para tentar evitar a piora da situação, o Tesouro dos EUA anunciou que vai comprar seus títulos mais longo do mercado, financiando essa compra com emissão de títulos mais  curtos. Com isso, espera-se, as taxas mais longas podem recuar, dando um alívio ao mercado. Isso aconteceu, mas não resolveu o problema básico: o tamanho da dívida, o tamanho do déficit, a demanda privada por novas emissões de bonds e a alta da inflação derivada do choque do petróleo. O alívio pode ter sido efetivo, mas tem curta duração. O título de 30 anos do Tesouro dos EUA chegou a ser negociado a 5,35% aa na quarta-feira, dia 19/08/2026, e hoje está saindo a 5,25%, mesmo patamar da semana anterior. Parou de subir, mas ainda está muito alta.

    Taxa dos títulos de 30 anos do tesouro.

    Aqui uma nota sobre a condução da política nos EUA nesse período. O governo optou por uma política agressiva de redução dos impostos, por meio da lei de 2017, que colocou os impostos corporativos em 21%, de 35% em vigor até então, e das pessoas físicas, reduzindo alíquotas e aumentando deduções e, em 2025, por meio do One Big Beautiful Act , tornou todas as reduções anteriores permanentes e deu novas isenções, com uma gasto estimado em US$ 4,5 trilhões. Com a redução dos impostos, a tendência é de aumento do déficit do governo, ainda que exista uma crença entre os republicanos de que redução de impostos aumenta a taxa de crescimento e, com isso, aumenta a arrecadação. O fato é que o déficit subiu e essa alta é efetivamente percebida como permanente pelos investidores. Com déficits maiores, os custos fiscais para o financiamento aumentam.

    Dessa forma, Scott Bessent, o secretário do tesouro, sai a campo para tentar conter o aumento dos juros, mas tem pouca chance de obter vitórias definitivas. O próprio presidente do banco central, Kevin Warsh, não o ajuda nessa dura jornada, sinalizando que vai colocar no mercado os títulos públicos e privados que estão no balanço do FED, por conta das enormes compras realizadas no plano de estímulos em vigor desde a crise de 2008 e turbinado na pandemia. Tal plano, o Quantitative Easing, retirou do mercado mais de US$ 6 trilhões do mercado, em títulos do tesouro, títulos hipotecários e títulos corporativos. Se o FED resolver devolvê-los ao mercado vai produzir um efeito oposto à ação de compra do tesouro.

    O governo dos EUA parece ter objetivos contraditórios: de um lado espera turbinar a economia com redução de impostos, taxação das exportações e redução da inflação. De outro lado, coloca no banco central um executivo que quer acabar com o Quantitative Easing, inicia uma guerra que gera um enorme choque inflacionário e, de quebra, corta impostos, elevando o déficit. Vista dessa forma, a política econômica dos EUA não é tão diferente da nossa!.

  • B3 prevê reabertura do mercado a partir de 12h30 após problemas em Câmara

    B3 prevê reabertura do mercado a partir de 12h30 após problemas em Câmara

    A B3 informou nesta sexta-feira (31) que segue trabalhando na disponibilização de arquivos para os participantes do mercado, na abertura da Câmara B3 e na normalização das negociações, após os atrasos operacionais que impediram a abertura regular do pregão pela manhã.

    Segundo atualização divulgada pela bolsa, os contratos futuros de dólar, incluindo DOL, DR1, FRP0 e FRP1, tiveram a negociação liberada às 9h35. Já os contratos de mini-índice (WIN) e mini-dólar (WDO), que tiveram sua abertura adiada mais cedo, têm previsão de iniciar as negociações às 12h30, com leilão de pré-abertura marcado para 12h28.

    A B3 também informou que todos os demais ativos e contratos negociados na bolsa deverão começar a ser liberados a partir das 12h30, quando ocorrerá o encerramento gradual dos leilões que mantiveram os mercados paralisados durante a manhã.

  • Vale solta resultado

    Vale solta resultado

    🔋 Outro destaque foi a divisão de metais básicos. O cobre e o níquel apresentaram forte evolução operacional, levando a Vale a elevar suas projeções de produção e reduzir as estimativas de custos dessas operações. Esse segmento vem ganhando importância na estratégia da empresa, impulsionado pela demanda ligada à eletrificação e à transição energética.

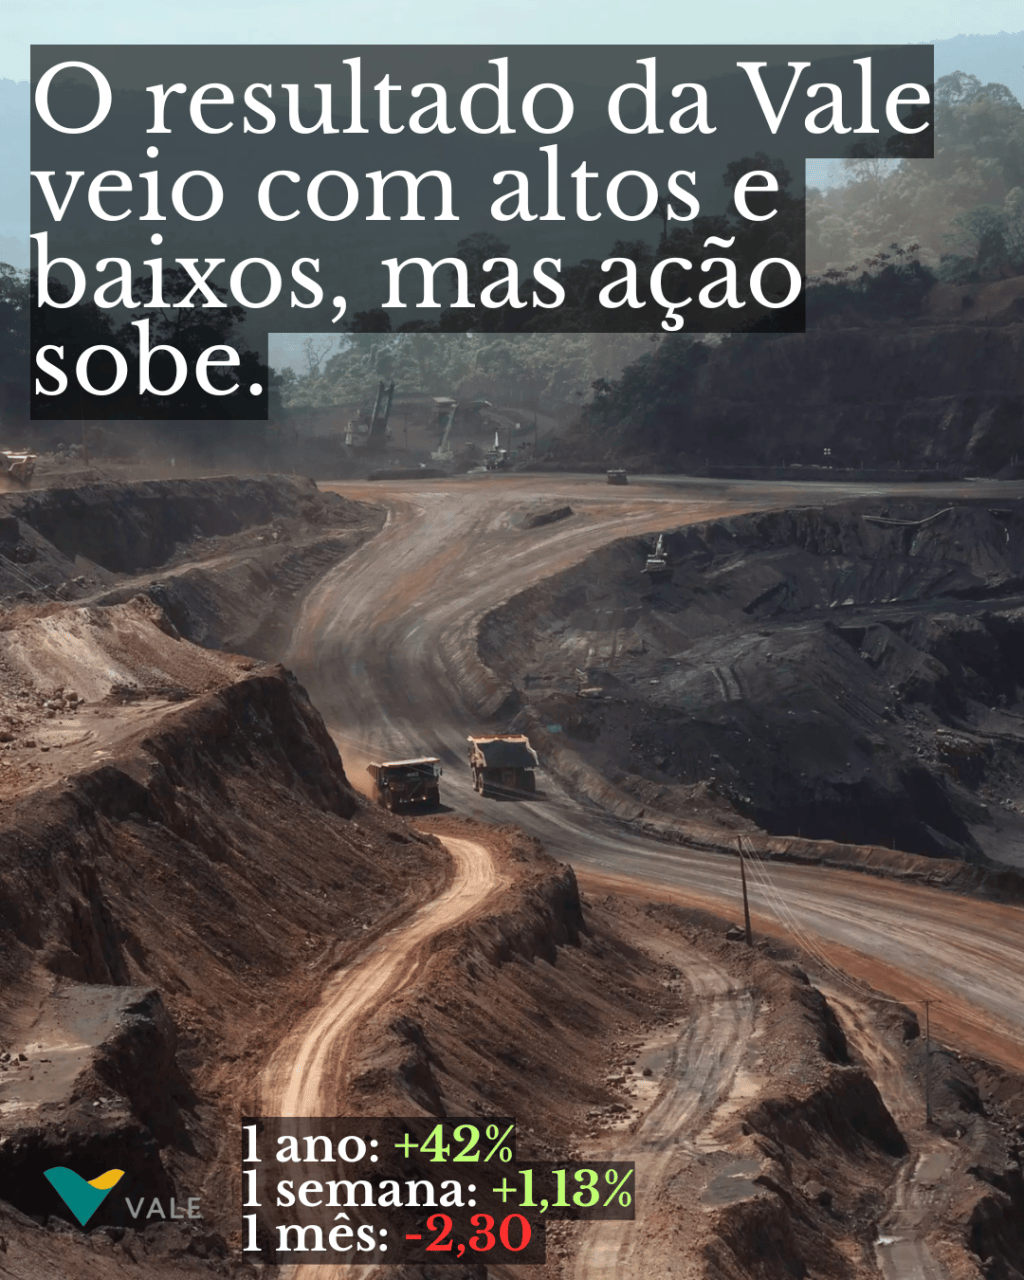
    ⛏️ A Vale entregou um resultado melhor do que o mercado esperava no segundo trimestre, mas os números exigem uma leitura além do lucro líquido.

    📉 À primeira vista, o lucro caiu 43% em relação ao mesmo período do ano passado, para R$ 6,8 bilhões. Esse dado, porém, foi fortemente influenciado pela valorização do real frente ao dólar e pelo aumento dos custos. Como a Vale vende em dólar e divulga seus resultados em reais, a apreciação da moeda brasileira reduz o lucro contábil.

    💰 Por outro lado, a operação continuou mostrando força. A receita cresceu 6%, para R$ 53 bilhões, e a geração de caixa permaneceu robusta. A companhia anunciou dividendos de R$ 2,03 por ação, além de um novo programa de recompra de até 100 milhões de ações, equivalente a cerca de 2,3% do capital.

    ⚠️ O principal ponto de atenção ficou com o minério de ferro. A Vale revisou para cima sua projeção de custos para 2026, refletindo principalmente a valorização do real e o aumento das despesas com combustíveis e fretes. A boa notícia é que essa revisão já era amplamente esperada pelos analistas e, por isso, não deve alterar de forma significativa a visão do mercado sobre a companhia.

    📊 No conjunto, o balanço reforça uma Vale que continua gerando muito caixa, remunerando seus acionistas e avançando em projetos importantes de crescimento, embora ainda enfrente um ambiente de custos mais elevados para o minério de ferro.

    🇺🇸 A reação inicial do mercado é moderadamente positiva: no pré-mercado de Nova York, o ADR da Vale era negociado a US$ 15,02, com alta de 0,13%.

    #Vale #Dividendos #Investimentos #Ações
  • 🏦 Santander: um resultado que deixou o mercado desconfortável.

    🏦 Santander: um resultado que deixou o mercado desconfortável.

    Esse bloco, ou parágrafo estava vazio, por isso o resumo ficou em branco, vmaos testar….

    As ações do Santander Brasil recuaram fortemente após a divulgação do balanço do 2º trimestre. O mercado esperava um desempenho sólido, mas alguns indicadores vieram abaixo das expectativas.

    O principal ponto de preocupação foi o aumento das provisões para perdas com crédito. Quando um banco eleva esse colchão de proteção, normalmente está sinalizando uma visão mais cautelosa sobre a qualidade da carteira de empréstimos ou sobre o ambiente econômico.

    Além disso, as receitas cresceram menos do que o esperado, limitando a expansão do lucro e frustrando parte dos investidores.

    Nem tudo, porém, foi negativo.

    A qualidade operacional permaneceu consistente em diversas linhas de negócio e alguns analistas destacaram que a reação da Bolsa pode ter sido mais intensa do que a deterioração efetiva dos fundamentos. Isso ajuda a explicar por que parte do mercado continua enxergando potencial para as ações no médio prazo.

    Esse episódio mostra algo elementar para quem investe em bancos:  o mercado acompanha de perto indicadores como margem financeira, provisões, inadimplência, eficiência operacional e geração recorrente de receitas.

    Em um setor altamente sensível ao ciclo econômico e aos juros, pequenas mudanças nessas métricas podem provocar grandes movimentos nas ações.

    Com esse resultado mostrando os estragos dos juros altos, da desaceleração da economia e da forte volatilidade dos preços internacionais de commodities, os investidores ficarão de olho nos próximos balanços de bancos. Hoje o índice IFNC, índice que agraga empresas do setor financeiro, está em queda de 1,5%.

    #ações #investimentos #balanços #bancos

    📊 O balanço do Santander reforça que, no mercado financeiro, a direção dos números costuma ser tão importante quanto o resultado em si.

    Se for um carrossel, esse conteúdo pode ser dividido em 5 a 6 slides, tornando a leitura mais dinâmica e aumentando a retenção do público.