🔋 Outro destaque foi a divisão de metais básicos. O cobre e o níquel apresentaram forte evolução operacional, levando a Vale a elevar suas projeções de produção e reduzir as estimativas de custos dessas operações. Esse segmento vem ganhando importância na estratégia da empresa, impulsionado pela demanda ligada à eletrificação e à transição energética.
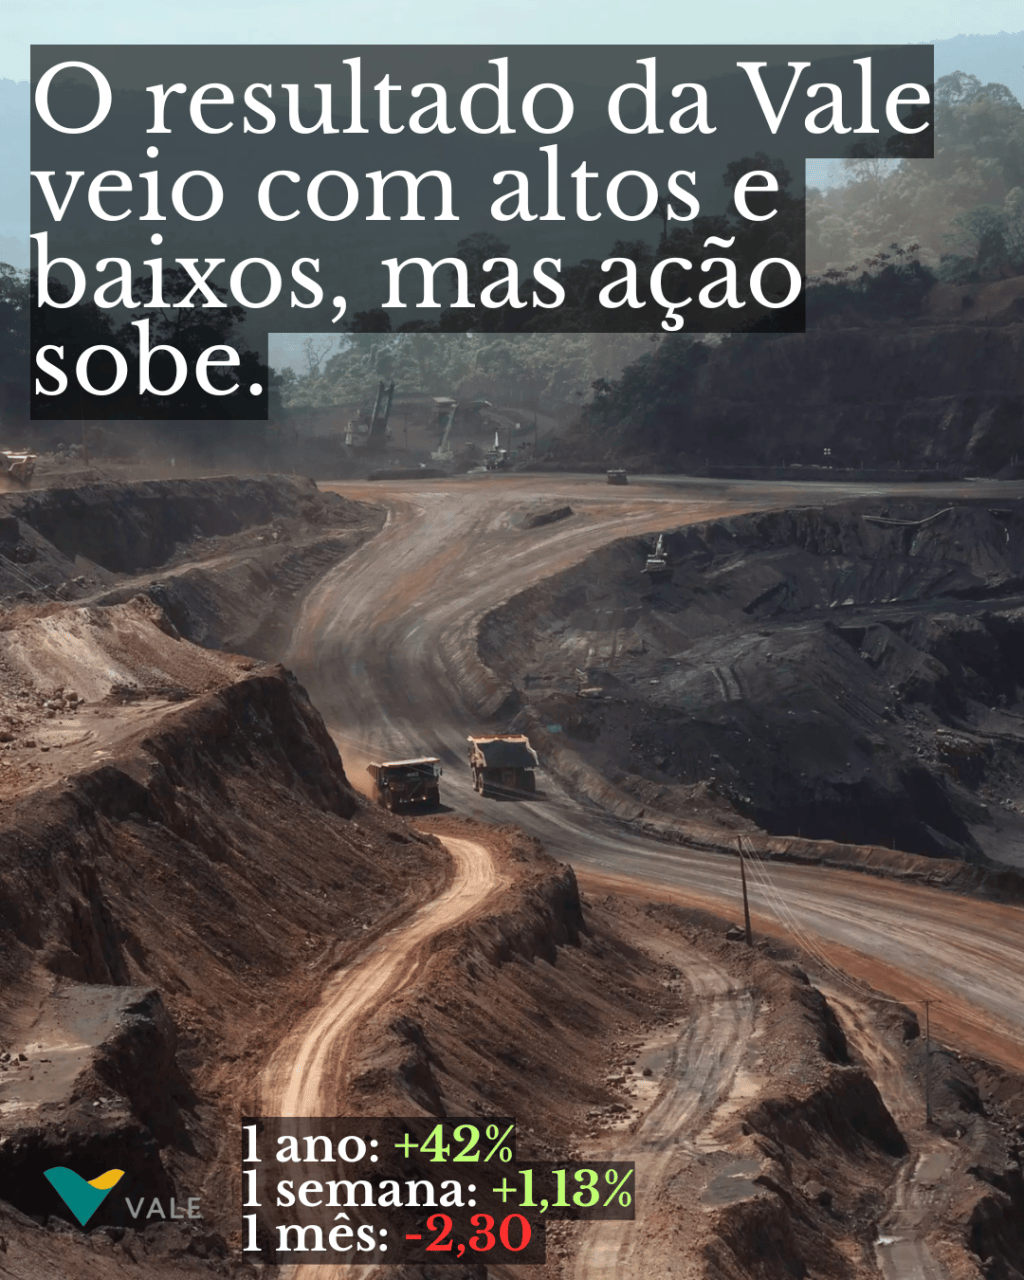
⛏️ A Vale entregou um resultado melhor do que o mercado esperava no segundo trimestre, mas os números exigem uma leitura além do lucro líquido.
📉 À primeira vista, o lucro caiu 43% em relação ao mesmo período do ano passado, para R$ 6,8 bilhões. Esse dado, porém, foi fortemente influenciado pela valorização do real frente ao dólar e pelo aumento dos custos. Como a Vale vende em dólar e divulga seus resultados em reais, a apreciação da moeda brasileira reduz o lucro contábil.
💰 Por outro lado, a operação continuou mostrando força. A receita cresceu 6%, para R$ 53 bilhões, e a geração de caixa permaneceu robusta. A companhia anunciou dividendos de R$ 2,03 por ação, além de um novo programa de recompra de até 100 milhões de ações, equivalente a cerca de 2,3% do capital.
⚠️ O principal ponto de atenção ficou com o minério de ferro. A Vale revisou para cima sua projeção de custos para 2026, refletindo principalmente a valorização do real e o aumento das despesas com combustíveis e fretes. A boa notícia é que essa revisão já era amplamente esperada pelos analistas e, por isso, não deve alterar de forma significativa a visão do mercado sobre a companhia.
📊 No conjunto, o balanço reforça uma Vale que continua gerando muito caixa, remunerando seus acionistas e avançando em projetos importantes de crescimento, embora ainda enfrente um ambiente de custos mais elevados para o minério de ferro.
🇺🇸 A reação inicial do mercado é moderadamente positiva: no pré-mercado de Nova York, o ADR da Vale era negociado a US$ 15,02, com alta de 0,13%.
 Finanças & Economia

Deixe um comentário