SELIC 15,00% ▲ 0,00pp IBOVESPA 132.480 ▼ 0,4% IPCA (12m) 4,2% ▲ 0,1pp USD/BRL 5,42 ▼ 0,2% CDI 14,90% — estável IFIX 3.310 ▲ 0,3% SELIC 15,00% ▲ 0,00pp IBOVESPA 132.480 ▼ 0,4% IPCA (12m) 4,2% ▲ 0,1pp USD/BRL 5,42 ▼ 0,2% CDI 14,90% — estável IFIX 3.310 ▲ 0,3%

Autor: Pedro Silveira

  • A carteira de Renda Fixa.

    A carteira de Renda Fixa.

    O investidor precisa diversificar sua carteira para diluir os riscos inerentes aos investimentos. Se o plano é investidor pode uma, duas ou várias décadas, sabemos que nesse horizonte de tempo há uma probabilidade razoável de ocorrer problemas em alguns ativos. Empresas podem passar por quedas em suas vendas, em mudanças significativas em seus mercados ou, o que é frequente, sofrer os impactos das altas e baixas da taxa de crescimento da economia como um todo. Isso afeta os títulos de dívida e ações de empresas e os títulos da dívida pública. Cada um desses eventos tem o potencial fazer com que os preços de mercado desses títulos varie em algumas direções e magnitudes. Não conseguimos prever quando uma oscilação vai ocorrer, nem sua intensidade. Essa incerteza acerca do futuro, que faz os preços oscilarem, é chamada de risco.

    Dentro os ativos – ações, títulos públicos e privados, cotas de fundos – os impactos dessas mudanças conjunturais são específicas. Ações têm uma sensibilidade muito grande aos ciclos da economia, os títulos do tesouro funcionam como seguro contra a volatilidade dos mercados acionário e de câmbio, títulos privados podem atuar como amortecedores, já que podem ficar sem a marcação a mercado e assim por diante. A moderna teoria das finanças tem um consenso sobre a diversificação do risco: é importante distribuir ativos na sua carteira que tenham comportamento diferente a cada “choque” que o mercado sofre. Dessa forma, o risco de um ativo não está relacionado ao risco de outro ativo, o que limita a probabilidade da carteira ter sua rentabilidade comprometida quando uma empresa, setor ou, até mesmo, país entra em queda forte.

    No exterior, principalmente nos EUA, os investidores adotam uma estratégia de 70/30, ou seja, 70% em ações e 30% em renda fixa, para investimentos de longo prazo. Há maneiras diferentes de justificar essa escolha e táticas variadas para chegar a essa distribuição. Mas aqui, sobretudo pela volatilidade histórica de nossa bolsa e pela falta de tradição dos investidores na prática de construir carteiras de longo prazo, a distribuição se investe: 30% em ações e 70% em renda fixa.

    É claro que essa inversão não é tão subjetiva: temos taxas de juros muito elevadas que tornam as relações risco/retorno de ações e renda fixa muito mais favoráveis aos últimos. Com juros reais superiores e 6% (nos EUA eles geralmente ficam ao redor 1,5% ou 2%), os brasileiros têm um atalho bastante sedutor na renda fixa. Nos EUA, os investidores são obrigados a correr para ações para garantir retornos reais compatíveis com seus projetos de aposentadoria. Aqui no Brasil, eles conseguem os mesmos resultados sem se preocupar com os riscos de mercado. É fácil entender que renda fixa oferece muitas vantagens aqui em comparação com os títulos da mesma classe nos EUA ou Europa.

    Mas em quais títulos de renda fixa investir?

    Temos títulos públicos e privados e temos títulos cujas remunerações seguem regras diferentes. Mas o fundamental é entender que os títulos de renda fixa também têm oscilações de preços (marcação a mercado), o que pode fazer o valor de sua carteira aumentar ou cair ao longo do tempo. Em relação aos títulos públicos, a vantagem é que o risco de crédito (risco do tesouro quebrar) é próximo a zero. Em relação aos privados, o risco é proporcional à saúde financeira da empresa ao longo do tempo. Em geral, podemos seguir os sinais dados pelas agências de risco (S&P, Moody’s. Fitch e outras), que nos informam sobre a capacidade do devedor honrar seus compromissos. Empresas com risco baixo, pagam menos. Empresas com risco maior, pagam mais, para compensar o credor pelo risco corrido. Depois disso, é importante escolher que tipo de remuneração o investidor quer: pré fixada, indexada ao CDI/SELIC ou indexada ao IPCA. Cada uma das remunerações se adequa ao perfil de risco do investidor e às perspectivas do mercado para o cenário vigente na época da aplicação. Assim, ao escolher a parcela de sua carteira que será composta de renda fixa, o investidor escolhe entre títulos públicos ou privados, e entre títulos remunerados ao IPCA, CDI/SELIC ou pré fixados. Cada um desses títulos tem uma relação risco/retorno e ao investidor cabe escolhê-los de acordo com seus objetivos de investimentos e seu apetite de risco. 

    Há uma regra? Na verdade, há centenas delas, mas você deve começar a investir antes de tudo. Escolha seus objetivos e vá experimentando. Hoje temos uma vasta rede de informações no sistema financeiro, com corretoras e bancos oferecendo suporte. Ao longo do tempo você vai se adequando e obtendo os retornos coerentes com seu perfil e seus objetivos. Aqui, vamos tentar te ajudar a cruzar esse caminho de forma segura, rentável e, importante também, prazerosa!
  • Em busca da carteira perfeita. A carteira perfeita existe?

    Em busca da carteira perfeita. A carteira perfeita existe?

    Em janeiro de 2024 eu fiz uma live para falar do livro dos economistas Andrew Lo e Stephen Foerster, “Em busca da carteira perfeita”, que no Brasil foi publicado pela Alta Books como “Em busca do portfólio perfeito”. O livro resulta de anos de entrevistas que os autores fizeram com os grandes nomes das finanças em torno da seguinte questão: qual é a carteira que você considera ideal? Os entrevistados responderam com base em suas pesquisas e experiências em finanças e há vídeos na Internet dessas entrevistas. São fantásticas! Os entrevistados: Harry Markowitz (Nobel), Bill Sharpe (Nobel), Gene Fama (Nobel), Jack Bogle (fundador da Vanguard Investments), Myron Scholes (Nobel), Bob Merton (Nobel), Marty Leibowitz (Morgan Stanley), Bob Schiller (Nobel), Charley Ellis (Greenwich Associates) e Jeremy Siegel (Wharton School). Cada um deles tem um método para definir quais os ativos que farão parte de sua carteira, por quanto tempo e com qual expectativa de retorno. Foi em torno deles que se construiu a Teoria das Finanças e boa parte da prática das grandes empresas de gestão de recursos do mundo. Considero extremamente indicada a leitura do livro ou, pelo menos, que você assista ao vídeo da live que fiz. 

    Ao final do livro ele faz a sua própria sugestão que, na minha visão, incorpora boa parte do que os grandes mestres sugeriram. Para ele, não existe uma carteira universalmente ótima, válida para todas as pessoas e para todos os momentos. O portfólio adequado depende do investidor — idade, patrimônio, renda, necessidades futuras, tolerância a perdas, horizonte de investimento — e, crucialmente, essas características mudam ao longo da vida.

    Isso está diretamente ligado à sua Adaptive Markets Hypothesis. Lo contesta a ideia de que os mercados possam ser compreendidos apenas como sistemas perfeitamente racionais e eficientes. Investidores são seres humanos, sujeitos a medo, euforia, aprendizado, adaptação e mudança de comportamento. Da mesma maneira, o ambiente econômico e financeiro também muda.

    Então, como seria o “portfólio perfeito” de Andrew Lo?

    Ele teria algumas características fundamentais:

    • Diversificação, mas não simplesmente “ter muitos ativos”. O importante é possuir fontes diferentes de risco e retorno.
    • Adequação ao investidor: a carteira precisa refletir objetivos, horizonte, patrimônio, renda e capacidade de suportar perdas.
    • Adaptação ao longo do tempo: uma carteira ótima hoje pode deixar de ser ótima amanhã.
    • Disciplina, para evitar que medo e euforia destruam uma estratégia bem construída.
    • Atenção ao risco, e não apenas à maximização do retorno esperado.
    • Simplicidade suficiente para ser seguida. Uma estratégia teoricamente ótima que o investidor abandona durante uma crise não é ótima na prática.

    Há ainda uma distinção importante: capacidade de assumir risco não é a mesma coisa que disposição para assumir risco. Uma pessoa pode financeiramente suportar uma queda de 40%, mas psicologicamente ser incapaz de permanecer investida. O portfólio precisa funcionar para o ser humano que efetivamente o possui.

    O portfólio perfeito não é uma determinada combinação de ações, títulos e outros ativos. É aquele que permite ao investidor alcançar seus objetivos financeiros e, ao mesmo tempo, sobreviver às mudanças dos mercados e às próprias mudanças ao longo da vida.

    E há uma consequência muito importante para aposentadoria: o “portfólio perfeito” deixa de ser simplesmente aquele com maior retorno esperado e passa a ser aquele que maximiza a probabilidade de financiar os objetivos do investidor ao longo da vida, levando em consideração risco, horizonte, comportamento e mudanças de circunstâncias.

    Aliás, essa conclusão conversa bastante com aquela análise que fizemos da carteira 70% PETR4 / 30% CDI com aportes mensais: olhar apenas o retorno acumulado conta só metade da história. Para avaliar se aquela carteira seria realmente “boa”, no sentido de Lo, precisaríamos olhar também para volatilidade, drawdowns e, sobretudo, o que aconteceria com o patrimônio em diferentes datas de aposentadoria. Aí a discussão fica bem mais interessante.

  • Carteira de Investimentos é a estratégia vencedora.

    Carteira de Investimentos é a estratégia vencedora.

    Semana passada discuti o perfil de parte significativa da Geração Z e dos Millennials, que fazem parte dos investidores niilistas. Por conta da falta de confiança no sistema e no futuro, adotam estratégias arrojadíssimas que embutem riscos elevadíssimos. Recentemente tivemos um crash na bolsa de Seul, por conta das apostas alavancadas em empresas de semicondutores, como a Samsung e SK Hynix. Depois de uma alta meteórica de 170% entre janeiro e junho, o índice caiu 35%, pressionado pelo corre corre dos investidores desorientados. Cerca de 3,5% da população coreana, na maioria jovens, teve que depositar margens na bolsa. A promessa de ganhos enormes em pouco turbinou a demanda dos investidores locais, que adotaram a estratégia de tomar dinheiro emprestado para investir mais que seu próprio patrimônio. Se de um lado havia promessa de ganhos enormes, as perdas foram catastróficas para muitos.

    A forma mais consistente de acumular patrimônio é construí-lo continuamente, ao longo de anos de contribuição e boas alocações. É isso o que dizem os estudos em finanças e as histórias de sucesso. Investir é compartilhar dos resultados de grandes empresas ou do governo, que buscam funding no mercado para financiar suas atividades. As empresas precisam de capital para crescer, para aumentar sua abrangência, para financiar pesquisa ou para enfrentar a concorrência e ganhar novos mercados. Elas conseguem esse capital de duas formas: dívidas e ações. Quando as empresas emitem dívida, elas se comprometem a entregar aos seus financiadores uma parte do seu resultado sob a forma de juros, que são definidos no início do contrato. O único risco que o financiador corre é o da empresa ficar insolvente e não pagar seu débito. Se a empresa tiver resultados positivos ou negativos ao longo do empréstimo, isso não importa, ela pagará exatamente o que está no contrato.  Por outro lado, quando ela emite ações, o financiador passa a compartilhar os riscos do negócio, já que o retorno que o investidor terá depende dos lucros que a empresa terá ao longo do tempo. Na dívida, o investidor ganha de qualquer jeito, mas há um limite, definido pelos juros. Nas ações, o investidor toma o risco de perder o principal, mas não tem limite de ganhos caso a empresa decole e apresente resultados crescentes. 

    O investidor pode ir investindo mensalmente em sua conta de investimentos, alocando uma parte em títulos de renda fixa e outra em ações. Ele terá sempre dois riscos: o emissor dos títulos quebrar (risco de crédito) ou o valor dos títulos oscilar por conta das condições do mercado (risco de mercado). Mas as pesquisas em finanças mostram que os investimentos têm resultados positivos no longo prazo, desde que o investidor escolha boas empresas e bons governos para comprar títulos e ações. O professor da Wharton, faculdade de negócios da Universidade da Pensilvânia, Jeremy Siegel, mostrou em seu livro “Ações para o Longo Prazo”, que em janelas de 30 anos, ações e títulos têm retornos positivos, com ações rendendo mais que títulos. O fato de renderem mais é fácil de explicar: nas ações o investidor recebe 100% do lucro das empresas, nos títulos, o retorno é limitado pela taxa de juro definida na aplicação. É claro que no meio desses 30 anos haverá momentos de queda das ações e dos títulos, mas a carteira, no final do prazo de 30 anos, sai ganhando.

    Veja uma simulação simples, baseada no Brasil, na qual um investidor aplica em sua conta de investimentos R$ 100 reais por mês. Ele compra R$ 70 em ações da Petrobrás e R$ 30 em CDB que rende 100% do CDI. Vamos supor que o investidor tenha feito essa estratégia desde 01/jan/1995 e, a cada janeiro, tenha corrigido seus aportes pelo IPCA. Veja como ficou a conta de investimentos dele:

    CDB 100% do CDI: rendimento 8.109%, ou 14,98% aa.

    Ações Petrobrás PN: 4.945%, ou 13,22% aa.

    IPCA: 652,86%, ou 6,64% aa.

    Depois de todos os depósitos, o investidor teria um saldo de R$ 773.600,00. Aplicando esse valor em uma NTN-B de 35 anos (vencimento 2060), ele teria uma renda mensal de R$ 5.208,00, corrigidos pelo IPCA por 35 anos. Essa alocação, que tem 70% em ações e 30% em renda, é tradicionalmente chamada de 70/30 e é muito utilizada mundo afora. Ou seja, após esses anos de aporte à conta de investimentos, o investidor teria sua “aposentadoria” garantida.

    É claro que tudo parece simples demais, mas, na verdade, não é bem assim. Ao longo dos anos, de 1995 para cá, o investidor enfrentou a volatilidade dos mercados, que fez os preços das ações e dos títulos subirem e caírem sem parar. Ele precisou dedicar alguma energia para obter esse retorno e, junto com ela, muita paciência. Já dizia Milton Friedman: não existe almoço grátis.

    Apesar dessa volatilidade, que pode ter tirado o sono do investidor por algumas noites nesses 31 anos, ele sabia o risco que estava correndo e o potencial que sua carteira de investimentos tinha. Se ele fosse, no entanto, brigar com os mercados para arrancar mais rápido os R$ 650 mil que o investidor obteve em suas aplicações em títulos e ações. Ele até poderia ter ganhado isso ou muito mais. Ocorre, porém, que a história joga contra esse resultado. Na imensa maioria das vezes, os investidores perdem do mercado e podem ficar sem seu investimento principal. Se ficasse tentando obter rapidamente esses R$ 650 mil, durante esses 31 anos, com alguma aposta ambiciosa, possivelmente ele teria chegado hoje sem um centavo na conta. Isso é o que as pesquisas mostram. Na verdade, os investidores de longo prazo jogam com seu maior aliado: o tempo. Depois dele, os juros e a capacidade empresarial fazem o resto do trabalho. Títulos e ações não são uma aposta bilionária, mas te entregam a aposentadoria com pouca chance de falhar. Vale a pena conferir.

    #finanças #aposentadoria #ações #rendafixa  

  • IPCA-15: Prévia da inflação avança 0,06% em julho, abaixo das expectativas; em 12 meses, fica em 4,52%

    IPCA-15: Prévia da inflação avança 0,06% em julho, abaixo das expectativas; em 12 meses, fica em 4,52%

    A prévia da inflação, o Índice Nacional de Preços ao Consumidor Amplo (IPCA-15), avançou 0,06% em julho, segundo dado divulgado pelo IBGE nesta terça-feira (28), e fechou o período de 12 meses com alta acumulada de 4,52%.

    CONTINUA DEPOIS DA PUBLICIDADE

    O número desacelerou na comparação mensal e anual, após alta de 0,41% em junho e de 4,80% no acumulado em 12 meses no mês anterior. O número indica inflação acima do teto da meta do Banco Central — a meta é de 3%, com margem de tolerância de 1,5 ponto para mais ou para menos.

    A estimativa do mercado indicava alta de 0,21% para o IPCA-15 neste mês, de acordo com a mediana da pesquisa Projeções Broadcast. Para 12 meses, a projeção era de 4,67%.

    Os grupos do IPCA-15

    Entre os destaques do período do IPCA-15, estão os grupos de Habitação com alta de 0,97%, sendo um impacto de 0,15 p.p no índice. O principal fator que pesou para o resultado mais forte foi a energia elétrica que avançou 3,03% no mês.

    Logo em seguida, aparece o grupo de Saúde e cuidados pessoais, com aumento de 0,28% no mês de julho (impacto de 0,04 p.p), com influência predominante pelos produtos de higiene pessoal (0,51%).

    Outro destaque entre os grupos que contribuíram para a alta do índice foi o grupo de Transportes, que saiu de um impacto negativo em junho para alta de 0,11%. Passagens aéreas foi o principal subitem responsável pela contribuição positiva com alta de 11,70%, enquanto combustíveis tiveram uma queda de 0,90%.

    Já na outra ponta, os grupos que ajudaram a desacelerar a inflação foram Alimentação e bebidas (-0,66%) e Vestuário (-0,33%).

  • Núcleo da inflação dos EUA sobe 0,1% em junho

    Núcleo da inflação dos EUA sobe 0,1% em junho

    O núcleo do índice de Preços para Gastos com Consumo Pessoal (PCE), principal indicador de inflação acompanhado pelo Federal Reserve (Fed), avançou 0,1% em junho na comparação com maio, segundo dados …

    Já o PCE cheio, que inclui os preços de alimentos e energia, recuou 0,1% no mês, mas registra avanço de 3,7% na comparação anual. Além da inflação, o relatório mostrou que a renda pessoal dos american…

  • Fed mantém os juros em 3,75%

    Fed mantém os juros em 3,75%

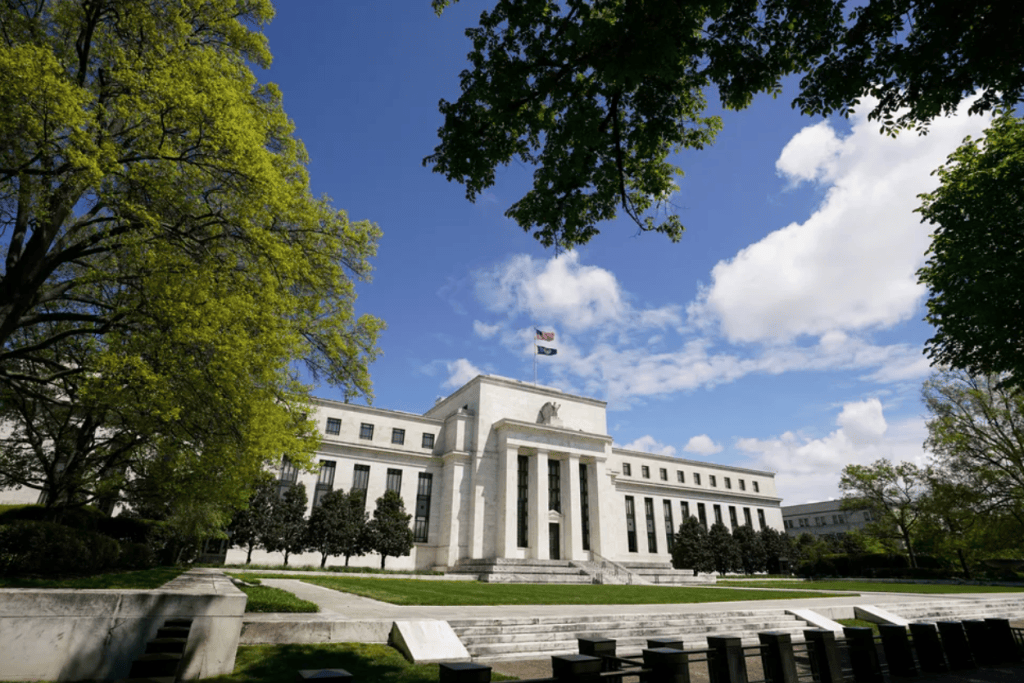
    O Federal Reserve (Fed), banco central dos Estados Unidos, manteve a taxa de juros do país inalterada na faixa de 3,50% a 3,75% ao ano — menor nível desde setembro de 2022. A decisão, anunciada nesta quarta-feira (29), veio em linha com a expectativa do mercado financeiro.

    Foi a quinta reunião consecutiva em que o banco central dos EUA manteve os juros no mesmo nível. A decisão foi influenciada, entre outros fatores, pela persistência da alta do petróleo, em meio à continuidade da guerra no Oriente Médio, o que reforça as preocupações do Fed com a inflação.

    Em um comunicado mais curto do que o de costume, o Comitê Federal de Mercado Aberto (Fomc) afirmou, em sua decisão, que a atividade econômica segue se expandindo em ritmo sólido “apesar da elevada incerteza, decorrente, em parte, do conflito no Oriente Médio”.

    O presidente do Fed, Kevin Warsh, afirmou que o comunicado não busca antecipar os próximos passos sobre as decisões de juros.

  • A correção da aposentadoria

    A correção da aposentadoria

    O Governo Federal divulgou as projeções para o reajuste das aposentadorias e pensões do Instituto Nacional do Seguro Social (INSS) para o ano de 2026. Os dados do Projeto de Lei Orçamentária Anual (PLOA) indicam um reajuste de 4,66% para os benefícios pagos acima do salário mínimo.

    O valor máximo de pagamento de benefícios da Previdência, chamado de “teto do INSS”, deve subir dos atuais R$ 8.157,41 para R$ 8.537,55 a partir de janeiro de 2026.

    Detalhes do reajuste: INPC e Ganho Real

    O percentual de 4,66% de correção para os benefícios que superam o piso nacional corresponde à inflação estimada pelo governo federal para 2025, medida pelo Índice Nacional de Preços ao Consumidor (INPC). Este índice é a referência legal para o reajuste dessas aposentadorias e pensões, garantindo a manutenção do poder de compra dos segurados.

    O PLOA, documento que contém as projeções e foi encaminhado ao Congresso Nacional, é a base para as estimativas. O índice final de correção para 2026 será oficializado somente em janeiro, após a divulgação do INPC acumulado de janeiro a dezembro de 2025 pelo Instituto Brasileiro de Geografia e Estatística (IBGE).

    Salário Mínimo e impacto na Previdência

    A projeção do governo também aponta para um aumento no salário mínimo nacional. O valor, atualmente em R$ 1.518, pode subir para R$ 1.631 em 2026.

    Este valor representa um aumento de 7,45% e considera a estimativa de inflação de 4,78% para 2025 mais o ganho real (crescimento do Produto Interno Bruto – PIB). O reajuste do salário mínimo é oficializado por decreto presidencial e é crucial, pois define o piso previdenciário.

    Os benefícios de um salário mínimo (aposentadoria, auxílio-doença, pensão por morte e Benefício de Prestação Continuada – BPC) são corrigidos pelo valor integral do novo salário mínimo.

    Público afetado e cronograma de pagamento

    As projeções de reajuste afetam uma vasta parcela da população brasileira:

    • 2,1 milhões de beneficiários recebem acima do salário mínimo.
    • 28,3 milhões de aposentados e pensionistas recebem até um salário mínimo, segundo dados do INSS.

    Embora o calendário de pagamentos do INSS para 2026 ainda não tenha sido divulgado, o cronograma segue um padrão tradicional:

    • Os segurados que recebem até um salário mínimo geralmente passam a receber o valor reajustado nos últimos dias úteis de janeiro.
    • Os pagamentos para quem ganha acima do piso nacional costumam começar no primeiro dia útil de fevereiro.
  • Regras da aposentadoria em 2026

    Regras da aposentadoria em 2026

    Quem está perto de se aposentar precisa ficar atento às mudanças nas regras em 2026. A Reforma da Previdência, aprovada em 2019 pela Emenda Constitucional (EC) 103/2019, prevê alterações anuais nas chamadas regras de transição. Essas regras valem para quem já contribuía para o INSS antes de novembro de 2019.

    Uma das regras é a da idade mínima progressiva. Nela, o tempo de contribuição não muda, mas a idade mínima aumenta seis meses a cada ano. Em 2026, será necessário ter 59 anos e seis meses de idade para mulheres e 64 anos e seis meses para homens. O tempo mínimo de contribuição continua sendo de 30 anos para mulheres e 35 anos para homens.

    Outra regra que muda é a regra dos pontos, que soma a idade com o tempo de contribuição. A pontuação exigida aumenta um ponto por ano. Em 2026, será preciso atingir 93 pontos para mulheres e 103 pontos para homens, além do tempo mínimo de contribuição de 30 anos (mulheres) e 35 anos (homens).

    Existem ainda duas regras de transição que não mudam. A primeira é o pedágio de 50%, válido para quem, em novembro de 2019, estava a até dois anos de se aposentar por tempo de contribuição. Nesse caso, a pessoa precisa contribuir pelo tempo que faltava, mais 50% desse período. Não há idade mínima. A segunda é o pedágio de 100%, em que é necessário trabalhar o dobro do tempo que faltava para se aposentar em 2019. Nessa regra, a idade mínima é de 57 anos para mulheres e 60 anos para homens.

    A regra geral de aposentadoria também continua a mesma. As mulheres precisam ter 62 anos de idade e 15 anos de contribuição. Os homens precisam ter 65 anos de idade e 20 anos de contribuição. Para homens que começaram a contribuir antes de novembro de 2019, o tempo mínimo é de 15 anos.

    Simulador de aposentadoria

    O INSS oferece um simulador online que ajuda a calcular quanto tempo falta para se aposentar, considerando todas as regras. O serviço é gratuito e não exige ida a uma agência. Para usar, basta acessar o Meu INSS, entrar com CPF e senha, escolher a opção “Simular Aposentadoria” e conferir o resultado. A simulação é apenas uma referência e não garante o direito ao benefício.

  • O que são fundos de investimentos?

    O que são fundos de investimentos?

    O Fundo de Investimento Financeiro (FIF) é uma comunhão de recursos, constituído sob a forma de condomínio de natureza especial, destinado à aplicação em ativos financeiros como títulos públicos, ações e moedas. 

    💡 Analogia do Condomínio. Imagine o fundo como um condomínio de apartamentos: cada morador é dono de seu apartamento (cota), mas todos utilizam e pagam pela manutenção das áreas comuns — piscina, portaria, elevadores. No fundo de investimento, o funcionamento é similar: você é dono de uma parte do patrimônio, mas as decisões de investimento e a manutenção da estrutura são compartilhadas e geridas por profissionais. 

    Ao aplicar seu dinheiro, você adquire cotas, que são frações do patrimônio desse fundo e são classificadas como valores mobiliários. O investidor, portanto, passa a ser um cotista. 

    O objetivo central do FIF é promover a aplicação coletiva, permitindo que o pequeno investidor tenha acesso a estratégias profissionais e diversificadas que seriam difíceis de alcançar individualmente. 

  • Investindo em ações

    Investindo em ações

    Ações são valores mobiliários emitidos por sociedades anônimas representativos de uma parcela do seu capital social. Em outras palavras, são títulos de propriedade que conferem a seus detentores (investidores) a participação na sociedade da empresa.

    Elas são emitidas por empresas que desejam principalmente captar recursos para desenvolver projetos que viabilizem o seu crescimento.

    As ações podem ser de dois tipos, ordinárias ou preferenciais, sendo que a principal diferença é que as ordinárias dão ao seu detentor direito de voto nas assembleias de acionistas e as preferenciais permitem o recebimento de dividendos em valor superior ao das ações ordinárias, bem como a prioridade no recebimento de reembolso do capital.

    O primeiro lançamento de ações no mercado é chamado de Oferta Pública Inicial (também conhecido pela sigla em inglês IPO – Initial Public Offer). Após a abertura de capital e a oferta inicial, a empresa poderá realizar outras ofertas públicas, conhecidas como “Follow on”.

    As ofertas públicas de ações (IPO e Follow on) podem ser primárias e/ou secundárias. Nas ofertas primárias, a empresa capta recursos novos para investimento e reestruturação de passivos, ou seja, ocorre efetivamente um aumento de capital da empresa. As ofertas secundárias, por sua vez, proporcionam liquidez aos empreendedores, que vendem parte de suas ações, num processo em que o capital da empresa permanece o mesmo, porém ocorre um aumento na base de sócios

    A B3 criou segmentos especiais de listagem da companhias – Bovespa Mais, Bovespa Mais Nível 2, Novo Mercado, Nível 2 e Nível 1. Todos os segmentos prezam por rígidas regras de governança corporativa. Essas regras vão além das obrigações que as companhias têm perante a Lei das Sociedades por Ações e têm como objetivo melhorar a avaliação das companhias que decidem aderir, voluntariamente, a um desses níveis de listagem.

    Além disso, tais regras atraem os investidores. Ao assegurar direitos e garantias aos acionistas, bem como a divulgação de informações mais completas para controladores, gestores da companhia e participantes do mercado, o risco é reduzido