A eleição virou o jogo da crise fiscal?
Os investidores parecem estar antecipando uma mudança na trajetória fiscal brasileira. A lógica é direta: se um novo governo conseguir reduzir o déficit primário e estabilizar a dívida em relação ao PIB, a percepção de risco fiscal tende a cair. Com menor risco, o mercado pode exigir um prêmio menor para financiar o governo, reduzindo as taxas reais de juros de longo prazo. Essa queda, por sua vez, tende a elevar o valor presente de ações e de outros ativos de capital.
As taxas de juros reais no Brasil estavam em patamar bastante elevado, ao redor de 8,5%, a depender do instrumento utilizado para medi-las. Esse nível refletia, em grande parte, a preocupação dos investidores com o tamanho da dívida pública e com sua dinâmica, que vinha apontando crescimento por vários trimestres.
Uma das formas de estabilizar a dívida como proporção do PIB é produzir superávits primários, isto é, manter as receitas acima das despesas, desconsiderando-se os gastos com juros da dívida. A trajetória da relação entre dívida e PIB é um dos fatores que orientam a avaliação do risco fiscal do país. Quanto maior o risco percebido, maior tende a ser o prêmio exigido pelos investidores para financiar o governo.
O Brasil vinha apresentando uma trajetória crescente da dívida em relação ao PIB, o que contribuiu para a alta dos juros. A taxa real de juros dos títulos públicos indexados à inflação, como as NTN-B, subiu de 5% para 8,1% ao ano. O impacto de uma elevação dos juros reais de longo prazo pode ser muito significativo, pois reduz o valor presente de ativos de capital, como ações, equipamentos e imóveis.
Em um modelo simplificado, o valor de uma empresa pode ser estimado pelos dividendos futuros, descontados pela diferença entre a taxa de juros e a taxa de crescimento desses dividendos:
V = D ÷ (r − g)
Nessa expressão, V é o valor da empresa, D representa os dividendos, r é a taxa de desconto e g é a taxa de crescimento dos dividendos. Trata-se de uma simplificação, baseada na hipótese de crescimento constante e de uma taxa de desconto superior à taxa de crescimento.
Aplicação prática:
Valor da empresa = 100 ÷ (8,5% − 3%) = 1.818,18
Se a taxa de desconto subir de 8,5% para 9,5%, mantendo-se a taxa de crescimento em 3%, o cálculo passa a ser:
Valor da empresa = 100 ÷ (9,5% − 3%) = 1.538,46
Nesse caso, um aumento de um ponto percentual na taxa de desconto produz uma queda de aproximadamente 15% no valor estimado da empresa. Essa redução pode desestimular novos investimentos e contribuir para uma desaceleração da atividade econômica.
Em resumo, mudanças nas taxas reais de juros de longo prazo afetam as decisões de investimento e, por esse canal, a capacidade de crescimento da economia. No caso brasileiro, o déficit público e a trajetória da dívida contribuíram para a alta dos juros longos nos últimos anos. Essa elevação depreciou os ativos de capital e pode ter limitado a expansão dos investimentos e do produto.
Assim, a tentativa de estimular a economia por meio de déficits persistentes pode produzir um efeito contrário ao desejado: ao elevar o risco fiscal e as taxas de juros, reduz o valor dos ativos e desestimula o investimento. O que deveria funcionar como acelerador do crescimento pode, portanto, transformar-se em um freio.
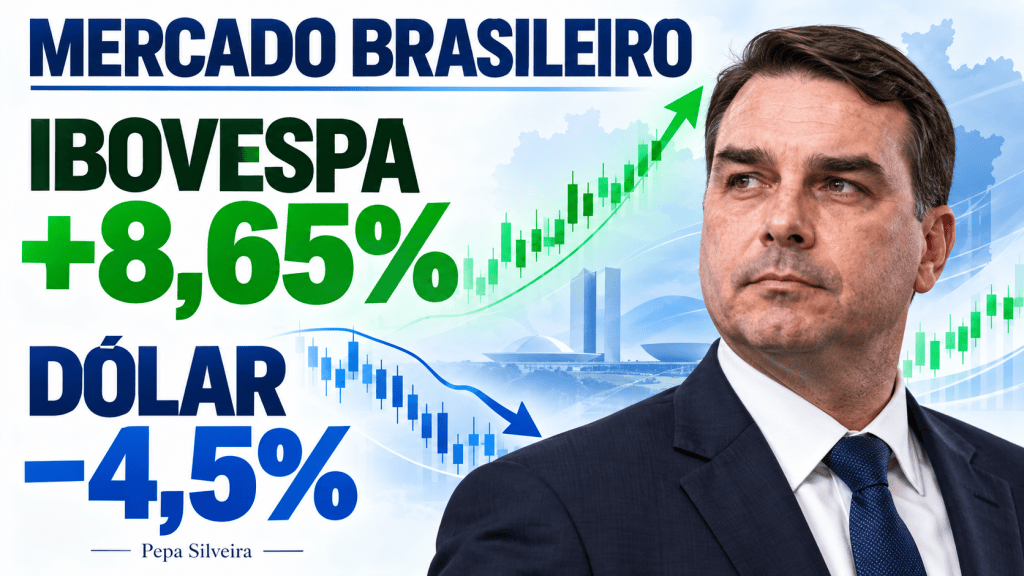
Com a vitória do candidato da oposição, Flávio Bolsonaro, no primeiro turno e a eleição de grandes bancadas na Câmara e no Senado, parte do mercado passou a considerar a possibilidade de um ajuste fiscal mais rápido. Na hipótese de medidas críveis capazes de mudar a trajetória do endividamento público, a percepção de risco tenderia a diminuir, favorecendo a queda das taxas praticadas pelo mercado. Nesse cenário, poderíamos observar o movimento inverso ao do exemplo anterior.
Valor da empresa = 100 ÷ (8,5% − 3%) = 1.818,18
Valor da empresa = 100 ÷ (6,5% − 3%) = 2.857,14
Nesse exemplo, a redução da taxa de desconto de 8,5% para 6,5% elevaria o valor estimado da empresa em cerca de 57%. É por causa desse efeito que a perspectiva de queda dos juros reais entra nos modelos de precificação de gestores locais e internacionais e pode impulsionar compras de ações. Esses investidores procuram antecipar a eventual queda dos juros, apostando na realização de um ajuste fiscal caso Flávio vença, de fato, as eleições.
Diante da expectativa de redução do déficit fiscal e dos juros reais, o mercado passou a reavaliar os ativos brasileiros, com efeitos sobre a bolsa, o real e os títulos públicos. Ainda é cedo, porém, para saber até onde esse movimento pode ir. A eleição, por si só, não resolve a questão fiscal: será necessário transformar expectativas em medidas aprovadas e efetivamente executadas.
O mercado opera com antecipação, mas a confirmação dessas expectativas dependerá dos resultados fiscais e econômicos dos próximos anos. A única forma de saber se elas estavam corretas será confrontá-las, no futuro, com os resultados efetivamente alcançados.
O que os grandes investidores estão vendo?


Deixe um comentário