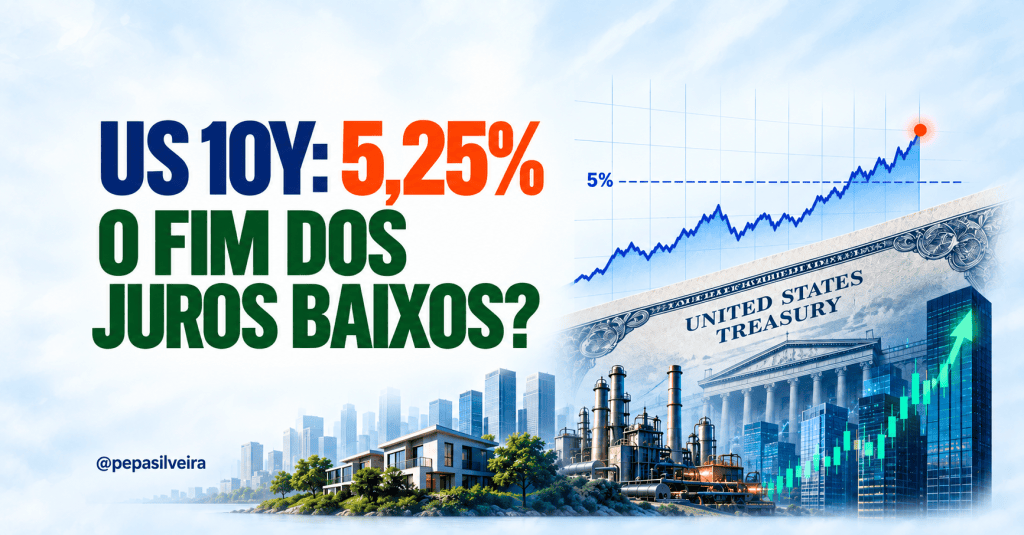
SELIC 15,00% ▲ 0,00pp IBOVESPA 132.480 ▼ 0,4% IPCA (12m) 4,2% ▲ 0,1pp USD/BRL 5,42 ▼ 0,2% CDI 14,90% — estável IFIX 3.310 ▲ 0,3% SELIC 15,00% ▲ 0,00pp IBOVESPA 132.480 ▼ 0,4% IPCA (12m) 4,2% ▲ 0,1pp USD/BRL 5,42 ▼ 0,2% CDI 14,90% — estável IFIX 3.310 ▲ 0,3%

Tag: inflação nos Estados Unidos

  • Juros longos acima de 5%: o novo normal da economia mundial?

    Juros longos acima de 5%: o novo normal da economia mundial?

    Os juros dos títulos de dez anos dos Estados Unidos chegaram à região de 5,25%, maior nível em aproximadamente 19 anos. Os títulos de 30 anos também atingiram patamares não observados desde 2004.

    Mais do que uma oscilação do mercado financeiro, esse movimento pode indicar uma mudança no equilíbrio macroeconômico global. Depois de quase 15 anos convivendo com juros excepcionalmente baixos, investidores, empresas e governos precisam considerar a possibilidade de que o custo do dinheiro permaneça estruturalmente mais elevado.

    Por que os juros longos são tão importantes?

    As taxas dos títulos de dez e 30 anos dos Estados Unidos funcionam como referência para grande parte do sistema financeiro mundial. Elas influenciam o custo das hipotecas, dos financiamentos empresariais, das emissões de dívida e a avaliação dos ativos negociados nas bolsas.

    Quando os juros longos sobem, três canais merecem atenção.

    Imóveis, crédito e efeito riqueza

    O primeiro impacto aparece no mercado imobiliário. Juros mais altos encarecem as hipotecas e reduzem a capacidade de compra das famílias.

    Com financiamentos mais caros, a demanda por imóveis tende a perder força. Isso pode limitar a valorização das propriedades ou até provocar quedas de preços em alguns mercados.

    A perda de valor do patrimônio também afeta o consumo. Quando as famílias percebem que suas casas e seus investimentos valem menos, tendem a poupar mais e consumir menos. Esse mecanismo é conhecido como efeito riqueza.

    Portanto, os juros longos afetam a atividade econômica não apenas por meio do crédito, mas também pela percepção de patrimônio e segurança financeira das famílias.

    Menos investimentos produtivos

    Para as empresas, a alta dos juros aumenta o custo do financiamento e a taxa mínima de retorno exigida para novos projetos.

    Uma fábrica, aquisição ou expansão que parecia rentável quando o custo do dinheiro estava próximo de 2% pode deixar de ser economicamente viável com taxas superiores a 5%.

    O resultado tende a ser uma seleção mais rigorosa dos investimentos, com adiamento ou cancelamento dos projetos menos rentáveis. Ao longo do tempo, isso pode reduzir a formação de capital, a geração de empregos e o crescimento da produtividade.

    O impacto sobre a Bolsa

    No mercado acionário, os juros longos funcionam como uma taxa de desconto dos lucros que as empresas poderão gerar no futuro.

    Quanto maior essa taxa, menor tende a ser o valor presente desses lucros. Esse efeito é particularmente relevante para empresas de crescimento, tecnologia e inteligência artificial, cujas avaliações dependem de resultados projetados para períodos mais distantes.

    Os juros elevados também tornam os títulos públicos mais competitivos. Se o investidor pode obter retorno superior a 5% em um ativo considerado de baixo risco, passa a exigir uma remuneração maior para permanecer em ações.

    Isso não significa que todas as bolsas necessariamente cairão. Empresas com lucros fortes e crescimento consistente podem continuar valorizando. Entretanto, o nível elevado das taxas aumenta a exigência do mercado e reduz o espaço para avaliações excessivamente otimistas.

    O mundo de juros baixos ficou para trás?

    Entre 2008 e 2022, os bancos centrais mantiveram juros muito baixos e compraram grandes quantidades de títulos. Essas políticas buscavam combater os efeitos deflacionários da crise financeira global e, posteriormente, da pandemia.

    Durante esse período, investidores passaram a enxergar juros de dez e 30 anos entre 1,5% e 3,5% como um padrão normal.

    O cenário atual é substancialmente diferente. A economia americana permanece próxima do pleno emprego, a inflação continua acima da meta, os déficits fiscais são elevados e os governos precisam emitir volumes crescentes de dívida.

    Além disso, os investidores passaram a exigir uma remuneração maior para manter títulos de longo prazo diante dos riscos fiscais, inflacionários e da incerteza sobre a trajetória futura dos juros.

    Como entender a taxa de dez anos?

    De forma simplificada, o rendimento nominal de um título de dez anos pode ser dividido em três componentes:

    inflação esperada;

    juro real;

    prêmio pelo risco de prazo e fiscal.

    Atualmente, os três componentes estão pressionados. A inflação esperada permanece elevada, os juros reais aumentaram e o prêmio de prazo voltou a ganhar importância diante da expansão da dívida pública.

    Os juros de 5% vieram para ficar?

    Não é possível afirmar que os Treasuries permanecerão acima de 5% indefinidamente. Uma desaceleração econômica mais forte, uma queda consistente da inflação ou uma crise financeira poderiam reduzir novamente essas taxas.

    Entretanto, também não parece razoável assumir que o mundo retornará automaticamente ao ambiente de juros ultrabaixos observado após 2008.

    O equilíbrio macroeconômico mudou. Inflação, déficits públicos, necessidade de financiamento e competição global por capital apontam para um custo do dinheiro estruturalmente superior ao registrado na década passada.

    Talvez os juros de 5% não sejam permanentes. Mas a ideia de que taxas próximas de zero representam a normalidade precisa, no mínimo, ser revista.

    E você: acredita que os juros de 5% representam um novo normal ou apenas um exagero temporário do mercado?

    Acompanhe @pepasilveira e @terrainvestimentos para mais análises sobre economia, juros e investimentos.
  • O que os grandes investidores estão vendo?

    O que os grandes investidores estão vendo?

    A eleição virou o jogo da crise fiscal?
    Os investidores parecem estar antecipando uma mudança na trajetória fiscal brasileira. A lógica é direta: se um novo governo conseguir reduzir o déficit primário e estabilizar a dívida em relação ao PIB, a percepção de risco fiscal tende a cair. Com menor risco, o mercado pode exigir um prêmio menor para financiar o governo, reduzindo as taxas reais de juros de longo prazo. Essa queda, por sua vez, tende a elevar o valor presente de ações e de outros ativos de capital.
    As taxas de juros reais no Brasil estavam em patamar bastante elevado, ao redor de 8,5%, a depender do instrumento utilizado para medi-las. Esse nível refletia, em grande parte, a preocupação dos investidores com o tamanho da dívida pública e com sua dinâmica, que vinha apontando crescimento por vários trimestres.
    Uma das formas de estabilizar a dívida como proporção do PIB é produzir superávits primários, isto é, manter as receitas acima das despesas, desconsiderando-se os gastos com juros da dívida. A trajetória da relação entre dívida e PIB é um dos fatores que orientam a avaliação do risco fiscal do país. Quanto maior o risco percebido, maior tende a ser o prêmio exigido pelos investidores para financiar o governo.
    O Brasil vinha apresentando uma trajetória crescente da dívida em relação ao PIB, o que contribuiu para a alta dos juros. A taxa real de juros dos títulos públicos indexados à inflação, como as NTN-B, subiu de 5% para 8,1% ao ano. O impacto de uma elevação dos juros reais de longo prazo pode ser muito significativo, pois reduz o valor presente de ativos de capital, como ações, equipamentos e imóveis.
    Em um modelo simplificado, o valor de uma empresa pode ser estimado pelos dividendos futuros, descontados pela diferença entre a taxa de juros e a taxa de crescimento desses dividendos:
    V = D ÷ (r − g)
    Nessa expressão, V é o valor da empresa, D representa os dividendos, r é a taxa de desconto e g é a taxa de crescimento dos dividendos. Trata-se de uma simplificação, baseada na hipótese de crescimento constante e de uma taxa de desconto superior à taxa de crescimento.
    Aplicação prática:
    Valor da empresa = 100 ÷ (8,5% − 3%) = 1.818,18
    Se a taxa de desconto subir de 8,5% para 9,5%, mantendo-se a taxa de crescimento em 3%, o cálculo passa a ser:
    Valor da empresa = 100 ÷ (9,5% − 3%) = 1.538,46
    Nesse caso, um aumento de um ponto percentual na taxa de desconto produz uma queda de aproximadamente 15% no valor estimado da empresa. Essa redução pode desestimular novos investimentos e contribuir para uma desaceleração da atividade econômica.
    Em resumo, mudanças nas taxas reais de juros de longo prazo afetam as decisões de investimento e, por esse canal, a capacidade de crescimento da economia. No caso brasileiro, o déficit público e a trajetória da dívida contribuíram para a alta dos juros longos nos últimos anos. Essa elevação depreciou os ativos de capital e pode ter limitado a expansão dos investimentos e do produto.
    Assim, a tentativa de estimular a economia por meio de déficits persistentes pode produzir um efeito contrário ao desejado: ao elevar o risco fiscal e as taxas de juros, reduz o valor dos ativos e desestimula o investimento. O que deveria funcionar como acelerador do crescimento pode, portanto, transformar-se em um freio.
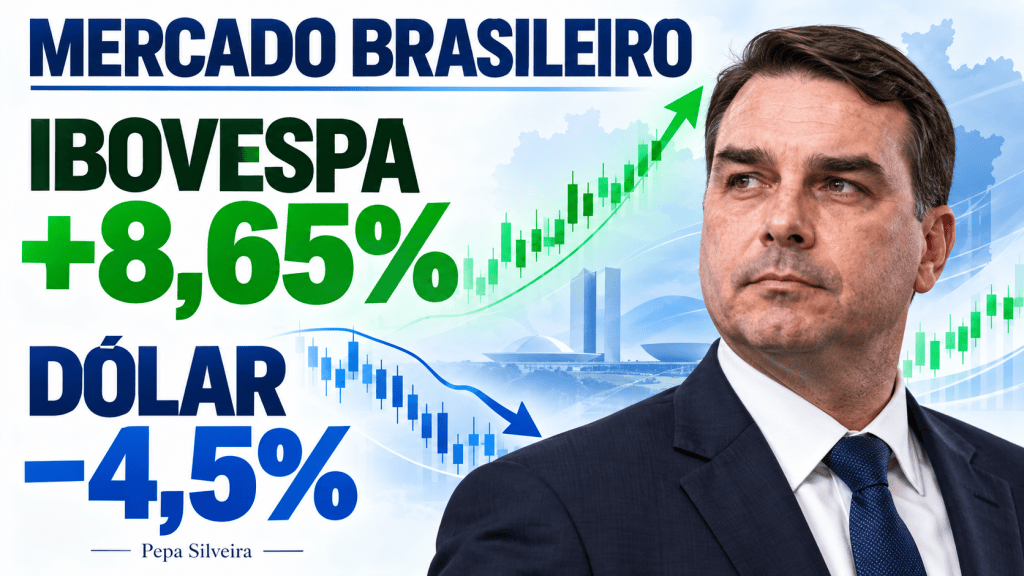
    Com a vitória do candidato da oposição, Flávio Bolsonaro, no primeiro turno e a eleição de grandes bancadas na Câmara e no Senado, parte do mercado passou a considerar a possibilidade de um ajuste fiscal mais rápido. Na hipótese de medidas críveis capazes de mudar a trajetória do endividamento público, a percepção de risco tenderia a diminuir, favorecendo a queda das taxas praticadas pelo mercado. Nesse cenário, poderíamos observar o movimento inverso ao do exemplo anterior.
    Valor da empresa = 100 ÷ (8,5% − 3%) = 1.818,18
    Valor da empresa = 100 ÷ (6,5% − 3%) = 2.857,14
    Nesse exemplo, a redução da taxa de desconto de 8,5% para 6,5% elevaria o valor estimado da empresa em cerca de 57%. É por causa desse efeito que a perspectiva de queda dos juros reais entra nos modelos de precificação de gestores locais e internacionais e pode impulsionar compras de ações. Esses investidores procuram antecipar a eventual queda dos juros, apostando na realização de um ajuste fiscal caso Flávio vença, de fato, as eleições.
    Diante da expectativa de redução do déficit fiscal e dos juros reais, o mercado passou a reavaliar os ativos brasileiros, com efeitos sobre a bolsa, o real e os títulos públicos. Ainda é cedo, porém, para saber até onde esse movimento pode ir. A eleição, por si só, não resolve a questão fiscal: será necessário transformar expectativas em medidas aprovadas e efetivamente executadas.
    O mercado opera com antecipação, mas a confirmação dessas expectativas dependerá dos resultados fiscais e econômicos dos próximos anos. A única forma de saber se elas estavam corretas será confrontá-las, no futuro, com os resultados efetivamente alcançados.